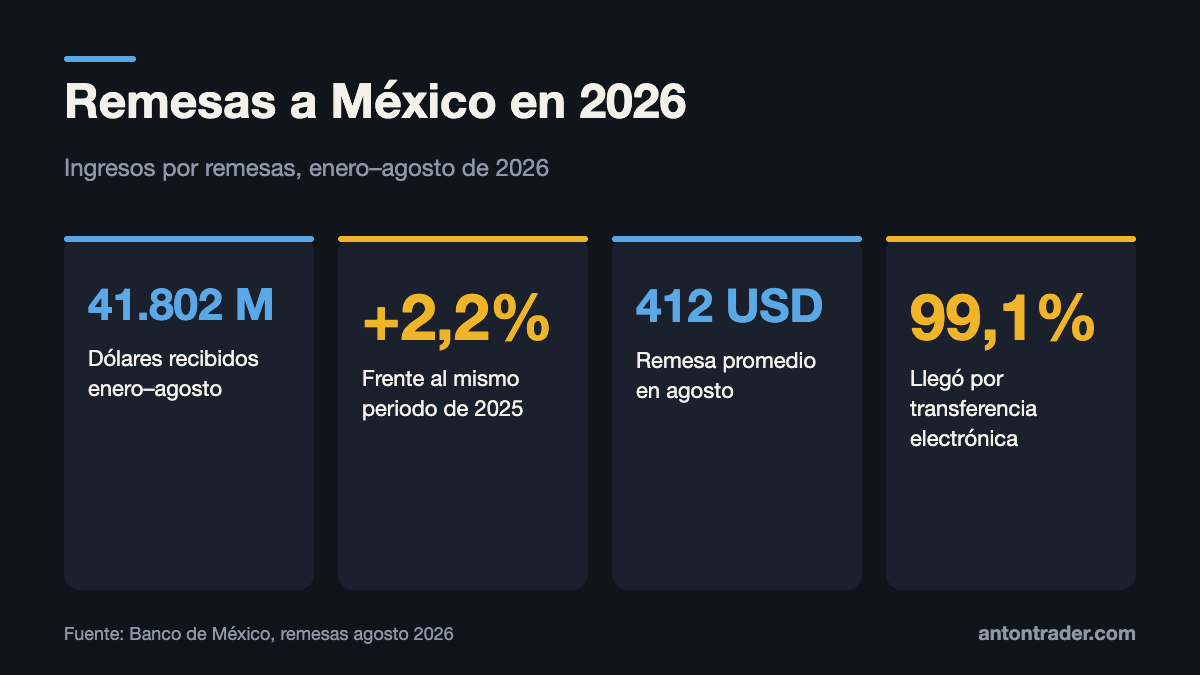
Las remesas a México sumaron 41.802 millones de dólares entre enero y agosto de 2026, un 2,2% más que un año antes, según el Banco de México. Después de la caída de 2025, el flujo se recupera, pero con un cambio importante: hay menos envíos y cada uno es más grande.
De la caída de 2025 a la recuperación lenta
En 2025 México recibió 61.791 millones de dólares en remesas, 4,56% menos que en 2024. Fue la primera caída anual desde 2013. La razón principal no fue que la gente mandara menos por envío, sino que hubo menos envíos: las operaciones bajaron 5,5%.
En 2026 la tendencia cambió de signo. El acumulado de enero a agosto ya está en positivo, aunque agosto solo trajo 5.452 millones de dólares, 3,6% menos que en agosto de 2025.
Menos envíos, pero más grandes
En agosto se hicieron unos 13,2 millones de operaciones con un promedio de 412 dólares cada una. En 2025 el promedio había sido 397 dólares. Parte de ese aumento, según BBVA Research, refleja el movimiento del tipo de cambio y no necesariamente que los migrantes ganen más.
Otro dato que dice mucho: el 99,1% del dinero llegó por transferencia electrónica y menos del 1% en efectivo. Desde enero de 2026 Estados Unidos cobra un impuesto federal de 1% a las remesas que se envían en efectivo o con instrumentos similares; las transferencias desde cuentas bancarias y tarjetas quedan fuera. Por eso el impacto directo del impuesto es limitado, aunque pesa sobre quien no tiene cuenta bancaria.
Dónde llega el dinero
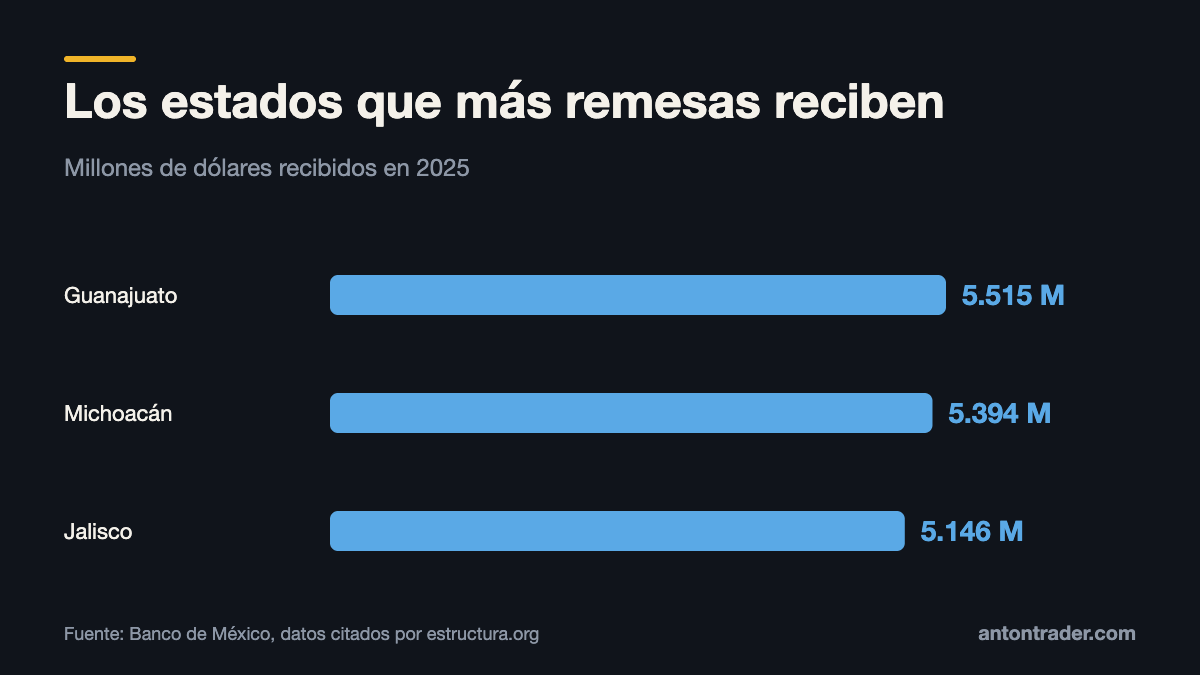
En 2025 Guanajuato superó a Michoacán como el estado que más remesas recibe, con Jalisco en tercer lugar. En proporción a su economía, los estados más dependientes son Guerrero y Chiapas: allí las remesas equivalen a cerca de 14% del PIB estatal.
Qué significa para tu bolsillo
Si tu familia recibe remesas, hay dos cosas que mueven cuánto llega de verdad a la mesa:
- El tipo de cambio. Con un peso más débil, los mismos dólares rinden más pesos; con un peso fuerte, rinden menos. Ese movimiento importa tanto como el monto enviado.
- El costo del envío. Entre comisión y el tipo de cambio que te aplican, la diferencia entre servicios puede ser grande. Compara el monto final en pesos, no solo la comisión.
Y si una parte de ese dinero se convierte en ahorro, piensa en protegerlo de la inflación, no en «hacerlo crecer rápido». El trading es otra cosa: solo con dinero que puedes permitirte arriesgar y después de aprender lo básico.
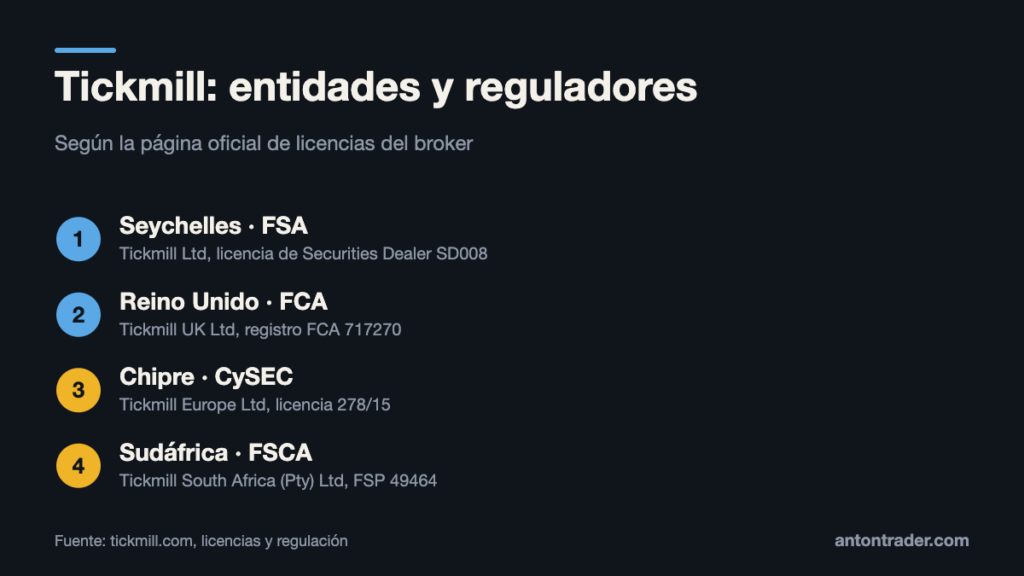
Para entender qué mueve el peso, lee mi análisis sobre los factores del USD/MXN. Si quieres operar el par, empieza con una cuenta pequeña en un broker regulado como FxPro o Tickmill, que aceptan clientes de México.
Dónde operar
Estos son los brokers y exchanges que uso y que trabajan con clientes de América Latina. Revisa siempre que el servicio esté disponible en tu país y empieza con poco.
Aviso de riesgo: los CFD, el Forex y los derivados de cripto conllevan un alto riesgo de perder dinero por el apalancamiento. Este artículo no es una recomendación de inversión.