La estrategia RSI-2 de Larry Connors es uno de los sistemas «cortos» más famosos del trading: comprar una caída brusca dentro de la tendencia y salir a los pocos días. En los libros parece una máquina de imprimir dinero. Yo no confío en los libros, confío en las pruebas. Así que no te voy a contar el libro: programé un robot para MetaTrader 5, lo pasé por 10 años de historia, lo optimicé solo con la mitad de los datos y miré qué pasaba en los años que el optimizador nunca vio. Abajo están todos los números, los malos y los buenos. Y al final, el robot gratis.
La idea de la RSI-2
Larry Connors describió el sistema en el libro «Short Term Trading Strategies That Work» (2008, junto con Cesar Alvarez). La lógica es simple y un poco contraintuitiva:
- Solo a favor de la tendencia. Si el precio está por encima de la media móvil de 200 días, buscamos solo compras. Si está por debajo, solo ventas.
- Entramos en el pánico. El RSI de periodo 2 (no el clásico 14) cae por debajo de 5: el mercado está «sobrevendido» en un par de días y compramos. Si sube por encima de 95 en tendencia bajista, vendemos.
- Salimos rápido. En cuanto el precio cierra por encima de la media de 5 días, tomamos el resultado.
- El original no tiene stop loss. Connors pensaba que en este sistema el stop solo empeora la estadística. Lo dejé como en el libro, pero en el robot puedes activar el stop con un solo parámetro.
La mayoría hace lo contrario: compra lo que ya subió y vende en pánico. La RSI-2 gana justamente con ese error de la multitud.
Cómo hice la prueba
Para que no haya dudas sobre los números, primero las condiciones:
- Plataforma MetaTrader 5, servidor demo de FxPro, con los spreads y swaps históricos reales de ese broker.
- Periodo del 01.01.2016 al 01.10.2026, depósito de $10 000, apalancamiento 1:100.
- Riesgo del 1% del balance por operación (el lote se calcula con el ATR, para que el riesgo sea igual en todos los instrumentos).
- Modo de prueba «1 minuto OHLC», más preciso que «solo precios de apertura».
Y lo más importante: tres bloques separados, no una sola imagen bonita.
- Clásico. Las reglas del libro, sin ningún ajuste, en cinco instrumentos.
- Optimización solo con los años 2016–2022.
- Prueba forward en 2023–2026. El optimizador no vio esos datos: esta es la verdadera prueba de «cómo habría sido en la vida real».
¿Por qué así? Porque cualquier estrategia se puede ajustar a la historia hasta que la curva quede perfecta. Lo muestro en el análisis de la estrategia Tortugas: ahí el optimizador encontró decenas de configuraciones «rentables» y con datos nuevos todas perdieron. La única prueba honesta es el forward.
Bloque 1. El clásico del libro: 4 de 5 instrumentos en negativo
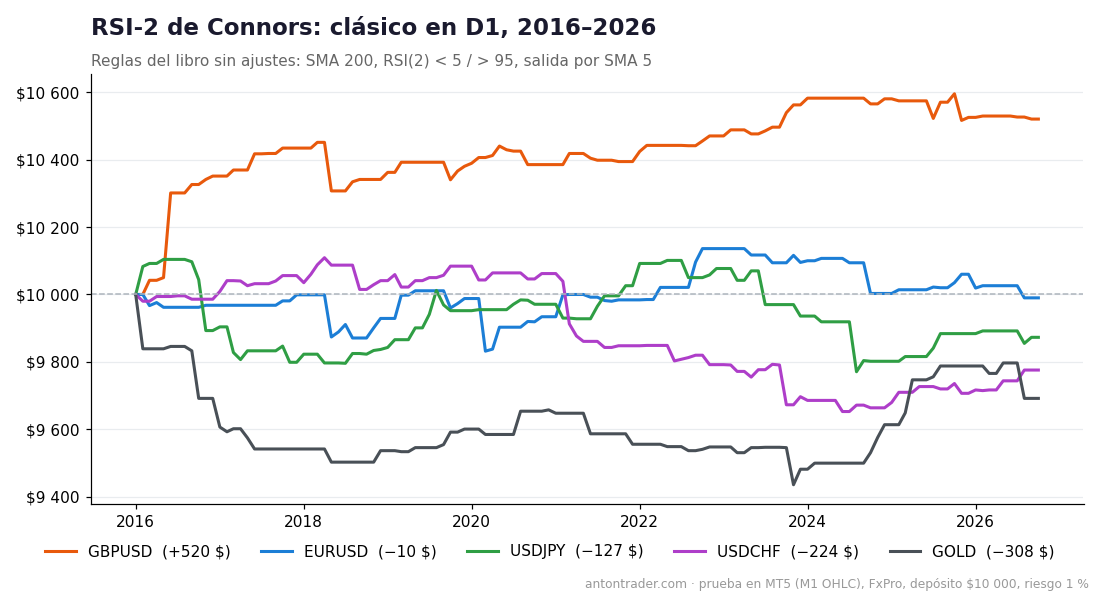
| Instrumento (D1) | Resultado en 10 años | Factor de beneficio | Drawdown máx. | Operaciones |
|---|---|---|---|---|
| GBPUSD | +$520 | 2,09 | 1,75% | 63 |
| EURUSD | −$10 | 0,99 | 3,38% | 59 |
| USDJPY | −$127 | 0,87 | 4,63% | 58 |
| USDCHF | −$224 | 0,74 | 5,10% | 68 |
| GOLD | −$308 | 0,67 | 6,33% | 47 |
Ahí tienes tu «máquina de imprimir dinero». Unas reglas que funcionaban de maravilla en las acciones de EE. UU. en los años 90 y 2000 dan cero en divisas y oro en 2016–2026. Veo dos razones:
- Muy pocas señales. Un RSI(2) por debajo de 5 en gráfico diario es raro: unas 6 operaciones al año. Casi no hay estadística y el resultado es ruido.
- Las divisas no son acciones. Los índices bursátiles históricamente suben, y «comprar la caída» casi siempre funciona ahí. Un par de divisas no tiene un crecimiento incorporado: las tendencias son más cortas y los retrocesos pueden alargarse.
La única excepción es GBPUSD: +5,2% en 10 años con un drawdown menor al 2%. No te hace rico, pero la curva es muy suave. Ese fue el punto de partida.
Bloque 2. Optimización con 2016–2022
Pasé el sistema al gráfico de 4 horas (las señales se multiplican) y dejé que el optimizador de MetaTrader 5 eligiera los parámetros. Importante: trabajó solo con los años 2016–2022; los últimos casi cuatro años se los escondí.
Qué se optimizó: el periodo de la media de tendencia, el periodo del RSI, los niveles de entrada y el periodo de la media de salida. Algoritmo genético, criterio «complejo» (tiene en cuenta la ganancia, el drawdown y la estabilidad).
El mejor conjunto no fue el más «ambicioso», sino el más estable:
| Parámetro | Libro | Optimización (GBPUSD H4) |
|---|---|---|
| Media de tendencia | SMA 200 | SMA 300 |
| Periodo del RSI | 2 | 5 |
| Compra si el RSI está por debajo de | 5 | 20 |
| Venta si el RSI está por encima de | 95 | 80 |
| Salida por media | SMA 5 | SMA 15 |
| Stop loss | no | no |
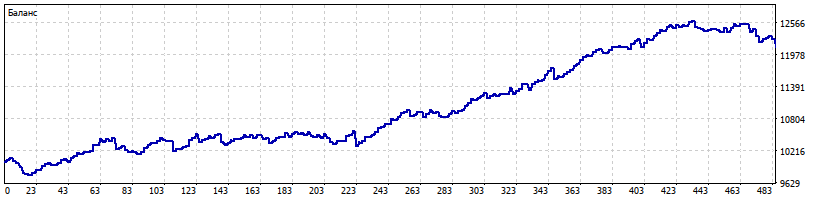
Resultado en 2016–2022: +$1 256 (+12,6%), factor de beneficio 1,40, drawdown máximo 4,2%, 157 operaciones, 66% ganadoras.
Por sí solo esto no significa nada: se puede ajustar cualquier cosa. Por eso lo más interesante viene ahora.
Bloque 3. Forward: qué habría pasado desde 2023
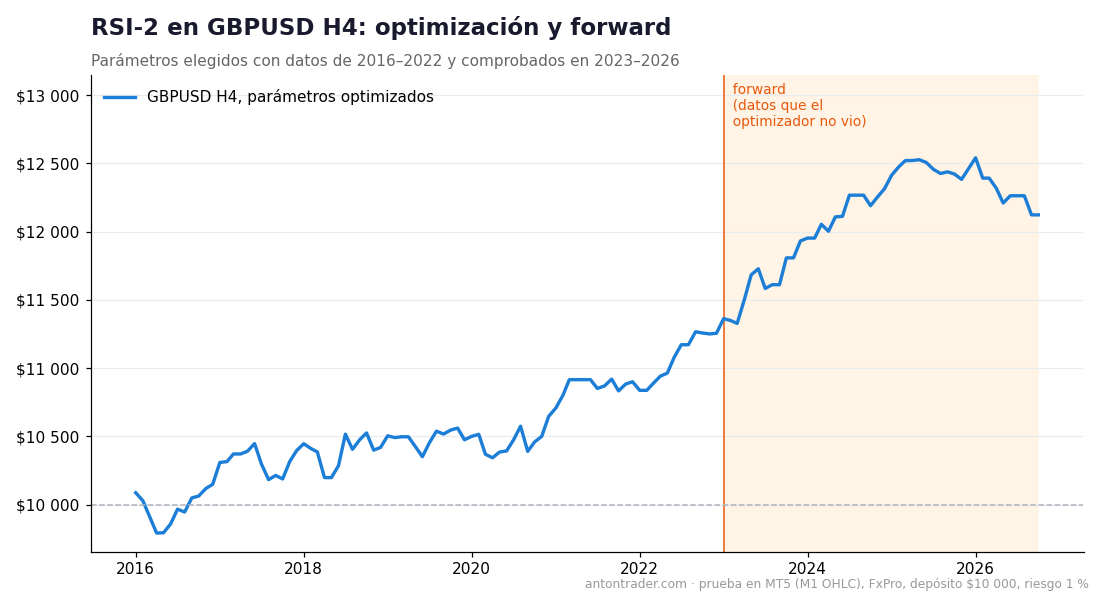
Los mismos parámetros, sin cambios, con datos de 2023 a octubre de 2026:
| Periodo | Resultado | Factor de beneficio | Drawdown máx. | Operaciones | Ganadoras |
|---|---|---|---|---|---|
| 2016–2022 (optimización) | +$1 256 | 1,40 | 4,19% | 157 | 65,6% |
| 2023–2026 (forward) | +$729 | 1,43 | 4,70% | 84 | 66,7% |
| Todo el periodo 2016–2026 | +$2 123 | 1,42 | 4,66% | 241 | 66,0% |
Esto ya es serio. Con datos «invisibles» el sistema no se derrumbó: el factor de beneficio incluso quedó un poco por encima del de la optimización, el porcentaje de operaciones ganadoras es el mismo y el drawdown, casi igual. Los swaps de los 10 años costaron $207: en una estrategia corta casi no molestan.
Y no es una sola combinación con suerte. De los 58 conjuntos de parámetros que ganaban en 2016–2022, 41 siguieron en positivo en el forward. Para comparar: con las Tortugas en USDJPY el optimizador encontró 77 conjuntos «rentables» y en el forward no sobrevivió ninguno. En EURUSD H4 el cuadro es parecido al de la libra: 16 de 18. Eso significa que el sistema tiene una ventaja real, no un ajuste a la historia.
Qué significa esto en la práctica
Sin ilusiones. +$2 123 sobre $10 000 en diez años son alrededor del 2% anual con un riesgo del 1% por operación. Un depósito a plazo da más. Entonces, ¿para qué todo esto?
- Es un «esqueleto» que funciona. La ventaja se confirmó con datos ajenos, así que se puede escalar: subir el riesgo, añadir pares (EURUSD H4 también pasó la prueba), correrlo en varias cuentas.
- Con un riesgo del 3% por operación la misma curva da aproximadamente el triple de resultado y el triple de drawdown: cerca del 14%. Eso ya es interesante, pero la decisión es tuya y solo después de probarlo en demo.
- El sistema no estorba al trading manual. 20–25 operaciones al año, cada posición vive unos días. Lo pones en un VPS y te olvidas.
Si optimizas el robot de forma periódica, por ejemplo una vez al año con los últimos 5–7 años y siempre comprobando en forward, puedes mantenerlo en forma aunque el mercado cambie. Los parámetros optimizados del archivo son un ejemplo del resultado que da este enfoque.
Dónde correr el robot
El robot está hecho para MetaTrader 5 y sirve con cualquier broker que tenga esta plataforma. Yo lo probé en FxPro: todos los números de este artículo salen de sus servidores. También sirven los otros brokers de mi ranking: RoboForex y Tickmill.
Ten en cuenta que los swaps y spreads cambian de un broker a otro, así que tu resultado será un poco distinto al de mi prueba. Las primeras semanas, solo en demo.
Descarga el robot RSI-2 gratis
El robot es gratis para los clientes de los brokers de mi ranking. Cómo conseguirlo:
- Abre una cuenta de MetaTrader 5 con uno de los brokers de arriba (o usa la que ya tienes).
- Entra a mi bot de Telegram con el botón de abajo y envía tu número de cuenta.
- Después de la verificación, el bot te envía el archivo: el robot, los parámetros clásicos de Connors y los míos optimizados para GBPUSD H4, más las instrucciones de instalación.
🤖 Descargar el robot gratis en Telegram
Mi conclusión
La RSI-2 en su forma original no funciona en divisas. Es un resultado honesto y no voy a fingir lo contrario. Pero la idea de «comprar el pánico a favor de la tendencia» está viva: después de pasarla a H4 y optimizarla con cuidado, el sistema superó la prueba más importante, la de los años que no había visto. No es un botón mágico, es una herramienta con una ventaja pequeña pero confirmada. Justamente esos sistemas son los que duran.
Pruébalo tú mismo, empieza en demo y mantén el riesgo bajo control. Los resultados de pruebas con datos históricos no garantizan resultados futuros.
Fuentes
- Larry Connors, Cesar Alvarez — «Short Term Trading Strategies That Work», 2008.
- Pruebas propias en MetaTrader 5 en el servidor demo de FxPro, octubre de 2026.
Dónde operar
Estos son los brokers y exchanges que uso y que trabajan con clientes de América Latina. Revisa siempre que el servicio esté disponible en tu país y empieza con poco.
Aviso de riesgo: los CFD, el Forex y los derivados de cripto conllevan un alto riesgo de perder dinero por el apalancamiento. Este artículo no es una recomendación de inversión.