Las Bandas de Bollinger están en el gráfico de casi cualquier trader. Y a casi todos nos enseñaron lo mismo: el precio salió por debajo de la banda inferior, «sobrevendido», compra; por encima de la superior, «sobrecomprado», vende, el mercado volverá a la media. El propio John Bollinger, autor del indicador, advierte en su libro que tocar la banda no es una señal. Pero la estrategia popular tiene vida propia. Le programé un robot para MetaTrader 5 y la corrí en 10 años de historia. El resultado incomoda a los dos bandos: en la mayoría de los mercados la estrategia quema el depósito, pero en un par de divisas lleva 10 años funcionando, en silencio y con modestia. Todos los números están abajo; el robot, al final del artículo.
Las reglas de la estrategia
Las Bandas de Bollinger son una media móvil de 20 barras y dos líneas a dos desviaciones estándar por encima y por debajo. La estrategia clásica de regreso a la media, la que repiten los manuales y los foros:
- Compra. El día cerró por debajo de la banda inferior: compramos.
- Venta. El día cerró por encima de la banda superior: vendemos.
- Salida. El precio volvió a la línea media (SMA 20): cerramos la operación.
- Sin stop. En el clásico, la posición espera el regreso a la media el tiempo que haga falta.
- El tamaño de la posición se calcula para que un movimiento de 3 ATR en contra cueste el 1% del depósito.
La esencia es la contraria a la de los sistemas de tendencia como el «cruce dorado»: muchas ganancias pequeñas, un porcentaje alto de operaciones ganadoras y el peligro de una sola gran tendencia en contra.
Cómo hice la prueba
- MetaTrader 5, servidor demo de FxPro, spreads y swaps reales del broker.
- Periodo de 2016 a octubre de 2026, depósito de $10 000, apalancamiento 1:100, riesgo del 1%.
- Modo «1 minuto OHLC», el más cercano a la realidad entre los modos rápidos del probador.
Tres bloques: el clásico sin ajustes → optimización solo con 2016–2022 → comprobación en 2023–2026, años que el optimizador no vio.
Bloque 1. El clásico: funciona en la libra, se hunde en bitcoin
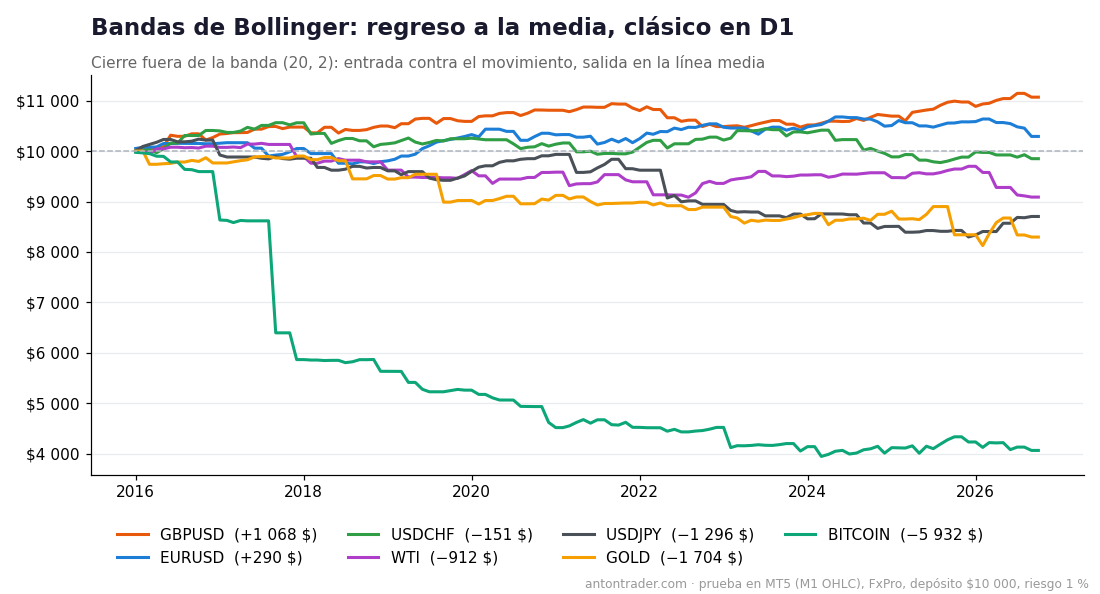
| Instrumento (D1) | Resultado en 10 años | Factor de beneficio | Drawdown máx. | Operaciones ganadoras | Swaps |
|---|---|---|---|---|---|
| GBPUSD | +$1 068 | 1,51 | 6,3% | 66% | −$233 |
| EURUSD | +$290 | 1,12 | 5,5% | 61% | −$338 |
| USDCHF | −$151 | 0,95 | 8,8% | 62% | −$484 |
| WTI (petróleo) | −$912 | 0,70 | 13,3% | 57% | −$1 212 |
| USDJPY | −$1 296 | 0,64 | 19,6% | 60% | −$795 |
| GOLD | −$1 704 | 0,60 | 28,4% | 63% | −$444 |
| BITCOIN | −$5 932 | 0,28 | 61,8% | 57% | −$776 |
Fíjate en la columna de operaciones ganadoras: en todas, alrededor del 60%. Con eso se vende la estrategia: ganas más veces de las que pierdes. Pero en bitcoin, con un 57% de operaciones ganadoras, el depósito perdió casi el 60%. ¿Por qué?
- La tendencia no vuelve a la media. Cuando bitcoin o el oro entran en una tendencia fuerte, un cierre fuera de la banda no es «sobrecompra», sino el inicio del movimiento. La posición en contra queda colgada durante semanas y luego se cierra con una pérdida enorme que se come decenas de ganancias pequeñas.
- Los swaps en materias primas. En el petróleo, los swaps de 10 años se llevaron $1 212, más que la pérdida final.
- Donde no hay tendencias fuertes, hay una oportunidad. La libra y el euro contra el dólar en estos años volvieron a la media más seguido de lo que se fueron en tendencias largas. Ahí el regreso a la media sí gana.
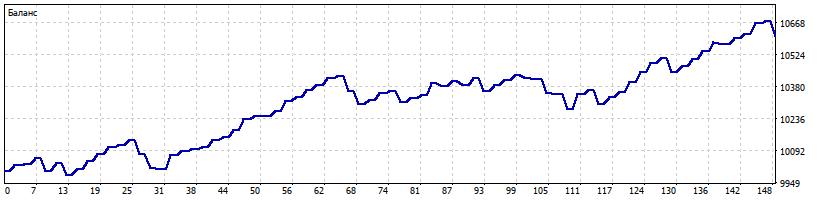
Un detalle importante: incluso en GBPUSD son +$1 068 en 10 años sobre $10 000, es decir, alrededor del 1% al año con un riesgo del 1%. La ventaja existe, pero es fina.
Bloque 2. Optimización con 2016–2022
Optimicé en GBPUSD, en D1 y en H4, y para comparar también en EURUSD H4. Ajusté el periodo y el ancho de las bandas, un filtro de tendencia (SMA de 50 a 300 barras o sin filtro), si se permiten ventas y un stop de emergencia en ATR.
- GBPUSD D1: de 143 conjuntos, 83 fueron rentables en el entrenamiento y de ellos 54 siguieron en positivo en el forward.
- GBPUSD H4: 62 rentables en el entrenamiento; en el forward sobrevivieron solo 19.
- EURUSD H4: 42 rentables en el entrenamiento; en el forward, 21.
Conclusión: para esta estrategia el gráfico diario es más confiable que el de cuatro horas. No elegí el conjunto más rentable, sino uno de un «grupo» de variantes vecinas que están todas en positivo, tanto en el entrenamiento como en el forward:
| Parámetro | Clásico | Optimización (GBPUSD D1) |
|---|---|---|
| Periodo de las bandas | 20 | 10 |
| Ancho de las bandas | 2 desviaciones | 1,5 desviaciones |
| Filtro de tendencia | no hay | solo por encima de la SMA 150 |
| Dirección | compras y ventas | solo compras |
| Stop | no hay | 2 ATR |
Bloque 3. Forward 2023–2026
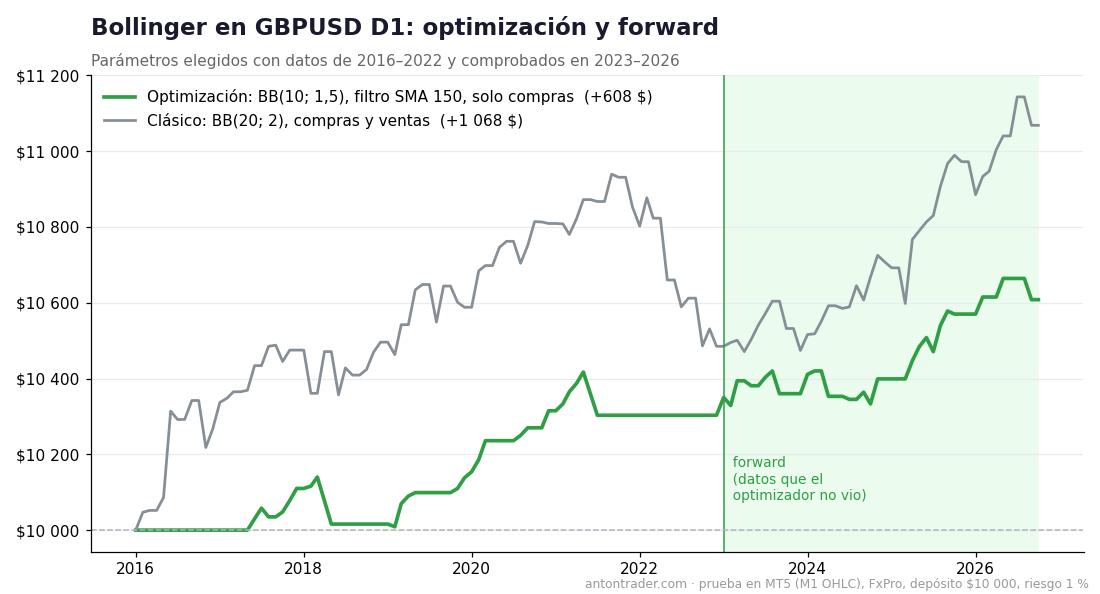
| Variante | Periodo | Resultado | Factor de beneficio | Drawdown máx. | Operaciones |
|---|---|---|---|---|---|
| Clásico | 2016–2022 | +$485 | 1,32 | 6,3% | 73 |
| Optimización | 2016–2022 | +$303 | 1,81 | 1,7% | 34 |
| Clásico | 2023–2026 (forward) | +$488 | 1,84 | 2,1% | 43 |
| Optimización | 2023–2026 (forward) | +$288 | 1,59 | 1,8% | 40 |
Cada periodo se probó por separado, empezando con $10 000. Y aquí está el resultado honesto que casi nunca ves en las reseñas de robots:
- Las dos versiones pasaron el forward. Tanto el clásico como la optimización ganaron en 2023–2026 con un factor de beneficio mayor a 1,5.
- En el forward, el clásico fue mejor que la optimización. +$488 contra +$288. El optimizador se ajustó a 2016–2022 y con datos nuevos no sumó ganancia.
- Pero la optimización recortó el drawdown. En todo el periodo, 1,8% contra 6,3% del clásico. El filtro de tendencia y la prohibición de ventas eliminaron las operaciones más dolorosas contra el movimiento.
De los 83 conjuntos rentables en el periodo de entrenamiento, 54 siguieron en positivo en el forward: cerca de dos tercios. En la libra, la estrategia tiene una ventaja estable, no un número afortunado.
Los riesgos, sin maquillaje
- Rentabilidad pequeña. Con un riesgo del 1% son unos +$60–100 al año sobre $10 000. No es un robot para hacer crecer la cuenta rápido: es una ventaja comprobada, pero fina.
- Una sola tendencia grande puede borrar años. El clásico no tiene stop. Mira bitcoin y el oro en la tabla de arriba: así se ve el regreso a la media en un mercado con tendencia.
- Funciona en muy pocos lugares. En mis pruebas, solo en GBPUSD y, débilmente, en EURUSD. No vale la pena lanzarlo en otros instrumentos «a ver qué pasa».
- Optimizar no siempre mejora el resultado. En el forward, el clásico ganó más. El .set optimizado del archivo es para quien prefiere un drawdown bajo antes que la ganancia máxima.
Dónde correr el robot
El robot funciona en MetaTrader 5 con cualquier broker que tenga el par GBPUSD. Mi prueba se hizo en FxPro. También sirven los otros brokers de mi ranking: RoboForex y Tickmill. En el gráfico diario el spread casi no afecta el resultado, pero sí conviene comparar los swaps de las posiciones largas.
Descarga el robot «Bollinger» gratis
El robot es gratis para los clientes de los brokers de mi ranking:
- Abre una cuenta de MetaTrader 5 con uno de los brokers de arriba (o usa la que ya tienes).
- Entra al bot de Telegram con el botón y envía tu número de cuenta.
- Después de la verificación, el bot te envía el archivo: el robot, los parámetros clásicos de Bollinger (20, 2) y los optimizados para GBPUSD D1, más las instrucciones.
📊 Descargar el robot gratis en Telegram
Mi conclusión
«Compra en la banda inferior, vende en la superior» es una regla que quema depósitos en mercados con tendencia. En bitcoin, oro, petróleo y el yen solo perdió en 10 años. El alto porcentaje de operaciones ganadoras aquí es una trampa: se ve lindo en el informe justo hasta el día en que el mercado no vuelve a la media.
Pero en la libra la estrategia está en positivo antes de 2023 y después: pasa la prueba del futuro, tanto en el clásico como después de optimizarla. Sin milagros: la rentabilidad es pequeña, pero el drawdown también. Y es una buena lección: un robot que gana con modestia en un solo mercado es más honesto que un «grial» que promete todo en todas partes.
Otros análisis: el «cruce dorado» 50/200, un sistema de tendencia que funciona justo donde Bollinger se hunde, en bitcoin. El sistema corto RSI-2 de Connors, con una lógica parecida, también pasó el forward en la libra, y las Tortugas, en bitcoin.
Los resultados de pruebas con datos históricos no garantizan resultados futuros.
Fuentes
- John Bollinger — «Bollinger on Bollinger Bands», 2001.
- Pruebas propias en MetaTrader 5 en el servidor demo de FxPro, octubre de 2026.
Dónde operar
Estos son los brokers y exchanges que uso y que trabajan con clientes de América Latina. Revisa siempre que el servicio esté disponible en tu país y empieza con poco.
Aviso de riesgo: los CFD, el Forex y los derivados de cripto conllevan un alto riesgo de perder dinero por el apalancamiento. Este artículo no es una recomendación de inversión.