La Triple Pantalla de Alexander Elder es uno de los sistemas más respetados del trading. Tres filtros en lugar de uno: la tendencia en el gráfico mayor, el retroceso en el gráfico de trabajo y la entrada con una orden stop. Suena a protección contra todos los errores del principiante. Programé un robot para MetaTrader 5 siguiendo a Elder al pie de la letra y lo corrí en siete mercados durante 72 meses. El resultado incomoda a la leyenda: en tres de los siete mercados el clásico pierde, y en EURUSD el drawdown llega al 38%. Y en USDJPY, donde más ganó, casi toda la ganancia se quedó en el pasado: en el forward el clásico apenas queda en positivo. Pero un solo ajuste convirtió este sistema en uno que funciona. Los números, ejemplos de operaciones y el robot están abajo.
Las reglas de la estrategia
Elder describió el sistema en «Trading for a Living» (1993; en español, «Vivir del trading») y con más detalle en «Come Into My Trading Room» (2002). La idea: cada señal se revisa en tres temporalidades. La versión mecánica que probé:
- Pantalla 1: la «marea». Gráfico semanal, histograma MACD (12, 26, 9). Si la última barra cerrada está por encima de la anterior, solo buscamos compras; si está por debajo, solo ventas.
- Pantalla 2: la «ola». Gráfico diario, un oscilador contra la marea. Elder propone el Force Index con EMA 2: en tendencia alcista esperamos a que baje de cero (retroceso); en tendencia bajista, a que suba de cero.
- Pantalla 3: la «onda». La entrada no es a mercado: Buy Stop sobre el máximo del día de retroceso (para ventas, Sell Stop bajo el mínimo). Si no se activa, al día siguiente la orden se mueve al nuevo máximo mientras la señal siga viva.
- Stop bajo el mínimo de los dos últimos días. Sin take profit: la salida llega cuando el histograma semanal se da vuelta contra la posición.
- El tamaño de la posición se calcula para arriesgar el 1% del balance por operación. Elder es el autor de la «regla del 2%»; yo tomo la mitad, por prudencia.
El robot solo mira semanas y días cerrados: nada de espiar el futuro. El filtro de tendencia semanal emparenta este sistema con MACD + EMA 200, solo que aquí el MACD trabaja en el gráfico mayor y la entrada se hace en el retroceso.
Cómo se ve en el gráfico
Abajo hay dos operaciones reales del robot, de la prueba en USDJPY D1 con los parámetros optimizados (Force Index 4, solo compras, take profit de 3 stops). Las dos son del periodo forward, que el optimizador no vio.
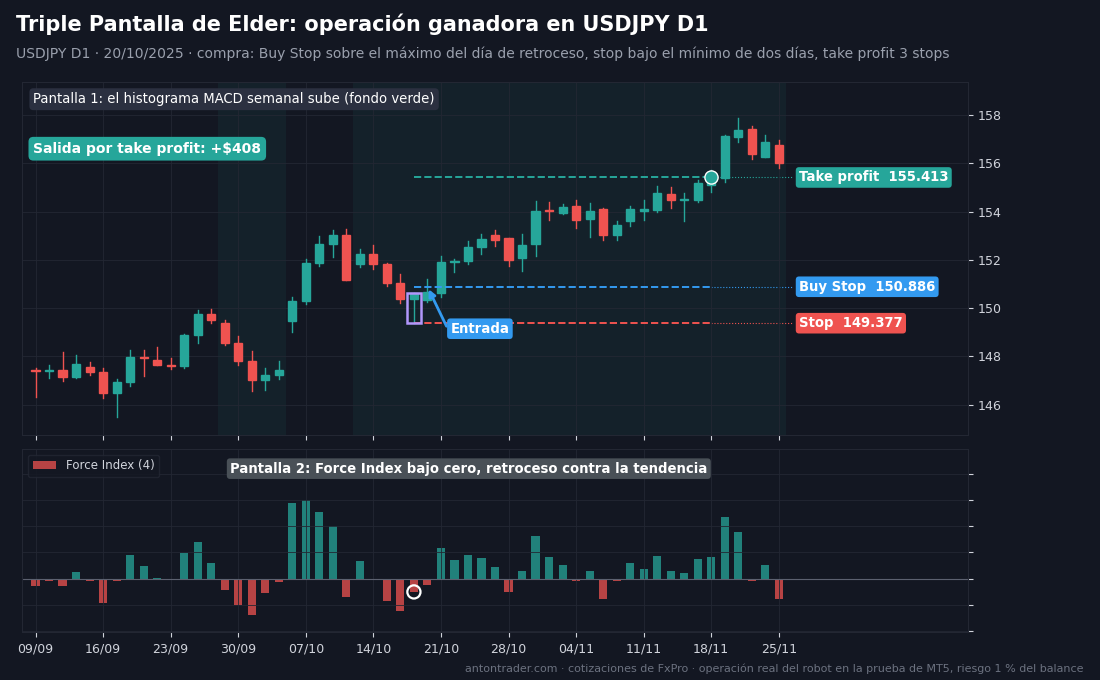
Operación ganadora. En el otoño de 2025 el histograma MACD semanal de USDJPY subía: solo compras. El 17 de octubre el dólar retrocedió y el Force Index bajó de cero. Sobre el máximo de ese día quedó una Buy Stop, que se activó el 20 de octubre en 150,886. Stop bajo el mínimo de dos días, en 149,377; take profit tres veces más lejos, en 155,413. El objetivo se alcanzó el 18 de noviembre: +$408.
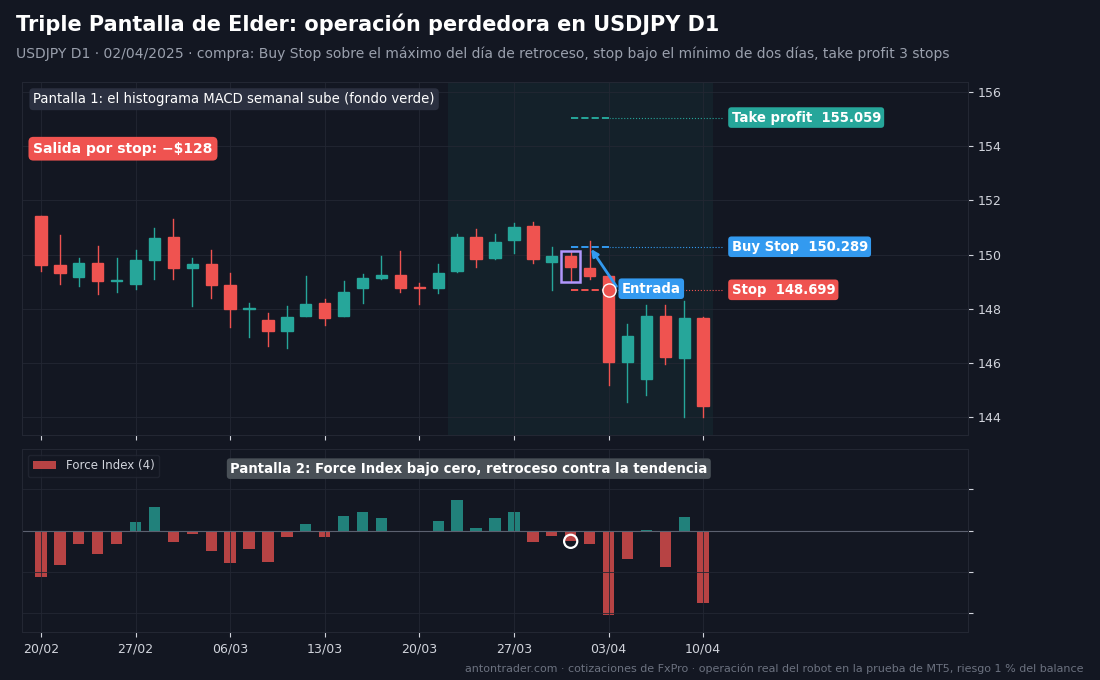
Operación perdedora. 1 de abril de 2025, la misma foto: marea semanal hacia arriba, retroceso diario, Force Index bajo cero. El 2 de abril la Buy Stop se activó en 150,289, con stop en 148,699. Al día siguiente el mercado se dio vuelta hacia abajo y en una sola vela tocó el stop: −$128. Por qué se dio vuelta no importa. Lo que importa es que el stop estaba puesto, la pérdida se quedó dentro del 1% del depósito, y una sola ganadora con take profit de 3 stops cubre tres pérdidas como esta.
A mano es exactamente igual: abre el gráfico semanal con el histograma MACD y confirma que la última barra cerrada está por encima de la anterior. Pasa al diario, espera a que el Force Index baje de cero y pon una Buy Stop sobre el máximo de ese día, con el stop bajo el mínimo de dos días. Si no se activa, mañana la mueves al nuevo máximo.
Cómo hice la prueba
- Probador de estrategias de MetaTrader 5, servidor demo de FxPro: cotizaciones, spreads y swaps reales del broker.
- Periodo de octubre de 2020 a septiembre de 2026, exactamente 72 meses. Depósito de $10 000, apalancamiento 1:100, riesgo del 1% por operación.
- Modo «1 minuto OHLC», el más cercano a la realidad entre los modos rápidos del probador.
Por qué 72 meses y no 10 o 20 años te lo explico al final: en ese tiempo el mercado alcanza a cambiar, y los años viejos solo enturbian la foto. Tres bloques: el clásico sin ajustes → optimización solo con 10/2020–09/2024 → comprobación en 10/2024–09/2026, meses que el optimizador no vio.
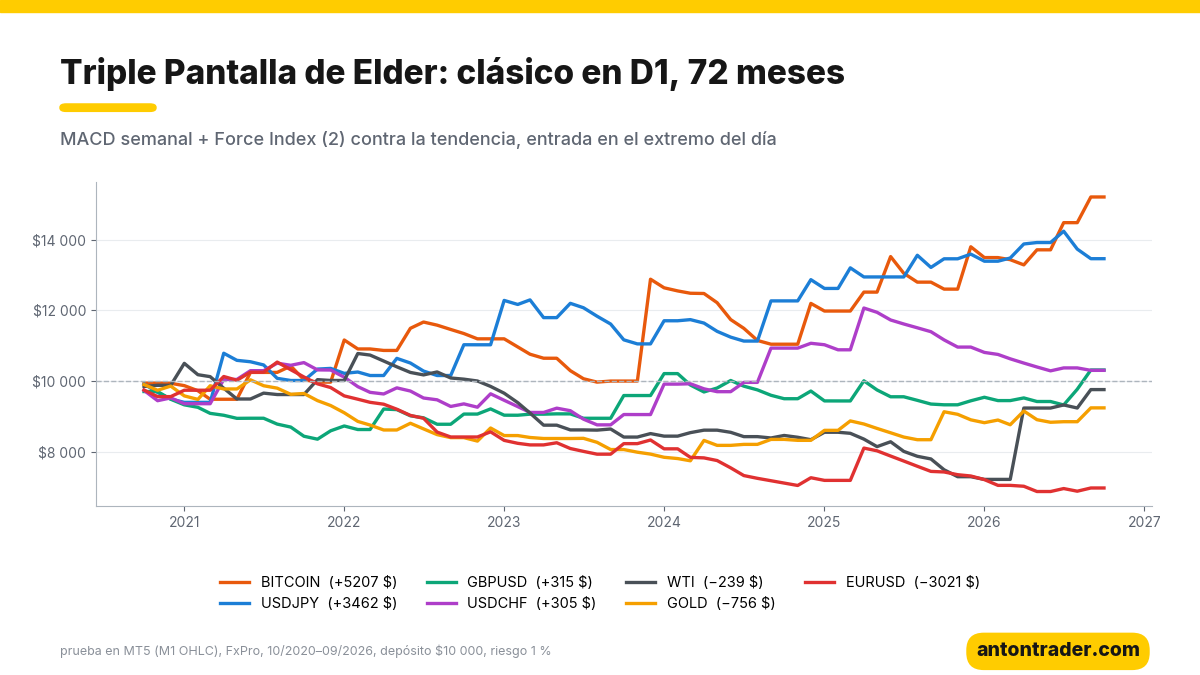
Bloque 1. El clásico en 72 meses: dos en positivo, dos en cero, tres en pérdida
| Instrumento (D1) | Resultado en 72 meses | Factor de beneficio | Drawdown máx. | Operaciones ganadoras | Swaps |
|---|---|---|---|---|---|
| BITCOIN | +$5 207 | 1,74 | 19,4% | 23% | −$2 685 |
| USDJPY | +$3 462 | 1,41 | 15,2% | 28% | −$1 632 |
| GBPUSD | +$315 | 1,05 | 17,2% | 29% | −$605 |
| USDCHF | +$305 | 1,05 | 19,8% | 23% | −$1 471 |
| WTI (petróleo) | −$239 | 0,96 | 34,3% | 24% | −$1 763 |
| GOLD | −$756 | 0,88 | 24,9% | 22% | −$1 090 |
| EURUSD | −$3 021 | 0,58 | 38,3% | 18% | −$554 |
Entre 90 y 114 operaciones en cada mercado: la estadística alcanza. Lo que dice:
- Tres pantallas no te salvan del drawdown. En EURUSD, 38%; en el petróleo, 34%. El stop bajo dos días es estrecho, las operaciones ganadoras son apenas el 18–29%, y sin take profit lo ganado muchas veces se devuelve antes de que la semana se dé vuelta.
- Los swaps se comen el sistema. El robot mantiene posiciones durante semanas, y en los siete mercados los swaps se llevaron entre $554 y $2 685. Sin ellos, el franco y el petróleo habrían quedado en positivo con más de $1 500.
- Bitcoin lidera, pero con letra chica. +$5 207 con drawdown del 19% y 23% de operaciones ganadoras. Es una apuesta a unas pocas tendencias grandes, no un trabajo parejo.
- USDJPY es el positivo más estable. Con él me fui a la optimización.
Bloque 2. Optimización con 10/2020–09/2024
Optimicé en USDJPY D1 y BITCOIN D1. Ajusté los periodos del MACD semanal (8–16 / 20–32 / 5–9), el periodo del Force Index (2–4), el stop detrás de 1–3 días, el take profit de 0 a 3 stops, la salida por giro de la semana y si se permiten ventas.
- USDJPY D1: de los conjuntos con 20+ operaciones, 138 fueron rentables en el entrenamiento y de ellos 126 siguieron en positivo en el forward. En casi todos los mejores conjuntos las ventas están apagadas.
- BITCOIN D1: en el forward sobrevivieron casi todos los conjuntos rentables (50 de 51), pero los mejores ganaban poco en el entrenamiento: factor de beneficio de 1,2–1,6 con drawdowns de hasta 18%. No apareció un conjunto más fuerte que el clásico.
Para USDJPY D1 elegí el conjunto más cercano al clásico, con tres cambios:
| Parámetro | Clásico | Optimización (USDJPY D1) |
|---|---|---|
| Pantalla 1 | histograma MACD semanal (12, 26, 9) | histograma MACD semanal (12, 26, 9) |
| Pantalla 2 | Force Index (2) | Force Index (4) |
| Dirección | compras y ventas | solo compras |
| Entrada | orden stop en el extremo del día de retroceso | orden stop en el extremo del día de retroceso |
| Stop | detrás del extremo de dos días | detrás del extremo de dos días |
| Take profit | no hay, salida por giro de la semana | 3 stops o giro de la semana |
Bloque 3. Forward 10/2024–09/2026
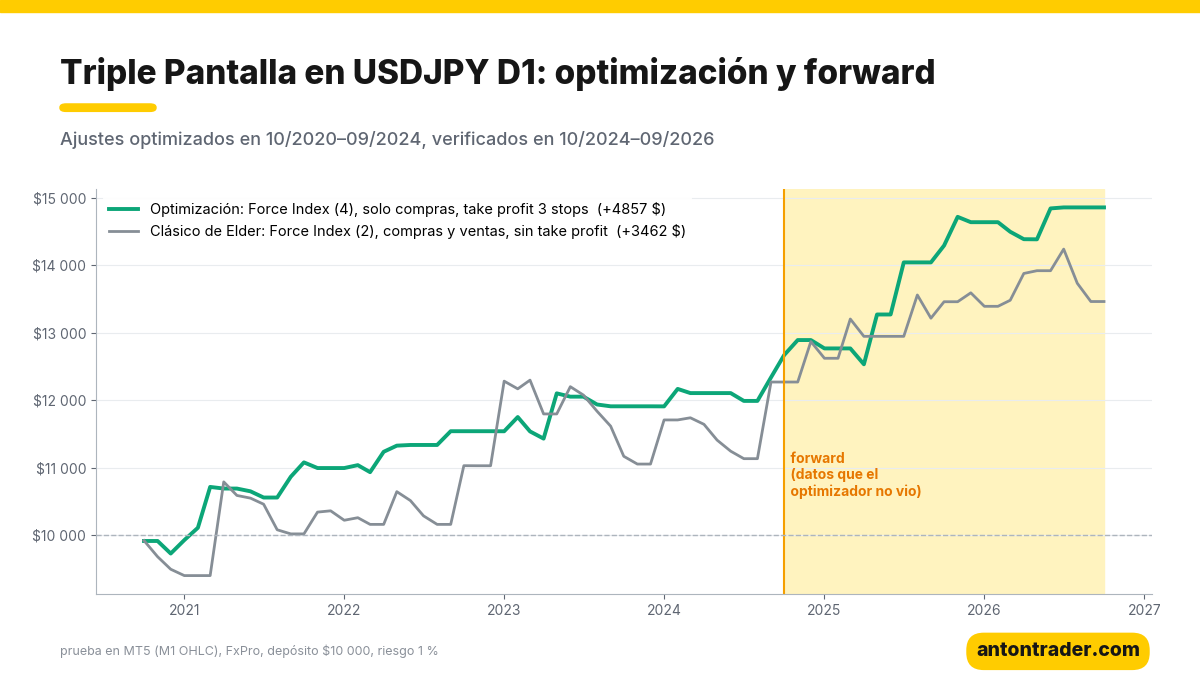
| Variante | Periodo | Resultado | Factor de beneficio | Drawdown máx. | Operaciones |
|---|---|---|---|---|---|
| Clásico | 10/2020–09/2024 | +$2 499 | 1,45 | 15,2% | 62 |
| Optimización | 10/2020–09/2024 | +$2 337 | 2,15 | 5,1% | 39 |
| Clásico | 10/2024–09/2026 (forward) | +$337 | 1,15 | 8,9% | 29 |
| Optimización | 10/2024–09/2026 (forward) | +$2 041 | 4,05 | 4,6% | 18 |
Cada periodo se probó por separado, empezando con $10 000. El resultado:
- El clásico se agotó. En el entrenamiento +$2 499; en el forward, apenas +$337, con factor de beneficio de 1,15. Seis años en positivo, pero los dos últimos trabajó para el broker y para los swaps.
- La optimización pasó el forward mejor que el entrenamiento: +$2 041 y factor de beneficio de 4,05 en 24 meses que el optimizador no vio. Las operaciones ganadoras en el forward fueron el 61%.
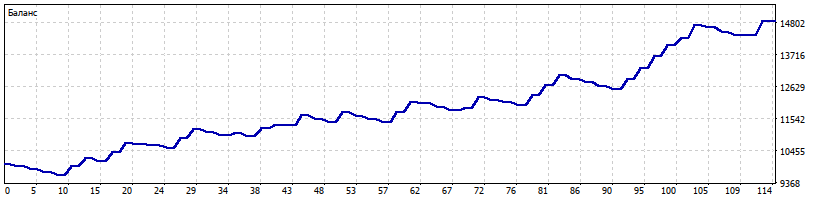
- En los 72 meses completos el conjunto optimizado dio +$4 857 sobre $10 000, factor de beneficio 2,68, drawdown de hasta 5,1% y 57 operaciones, unas 10 al año. El clásico, en los mismos meses: +$3 462 con drawdown de 15,2%.
- 126 de 138 conjuntos rentables en el entrenamiento siguieron en positivo en el forward. No es un número afortunado: es una propiedad del mercado.
- Los costos juegan a favor del robot. Antes de swaps y comisiones ganó $4 585, y los swaps de las compras de USDJPY sumaron $341. El clásico con ventas, al revés, dejó $1 632 en swaps.
Los riesgos, sin maquillaje
- Es una apuesta a una sola dirección. El conjunto solo compra dólar contra yen. Si USDJPY entra en una caída larga, el robot se quedará quieto o juntará stops.
- El swap puede cambiar. Parte de la ventaja es el swap positivo de las compras. Si cambian las tasas, cambia el resultado.
- Pocas operaciones. En el forward, 18 operaciones en dos años. Uno o dos meses sin señal es normal, y una sola racha de stops cambia la foto de forma notable.
- En otros mercados no funciona. Este conjunto solo se probó en USDJPY D1. El clásico perdió dinero en EURUSD, el oro y el petróleo.
Dónde correr el robot
El robot funciona en MetaTrader 5 con cualquier broker que tenga USDJPY. Mi prueba se hizo en FxPro. También sirven los otros brokers de mi ranking: RoboForex y Tickmill. Antes de lanzarlo, revisa el swap de las compras de USDJPY con tu broker: en esta prueba jugó a favor.
Descarga el robot «Triple Pantalla» gratis
El robot es gratis para los clientes de los brokers de mi ranking:
- Abre una cuenta de MetaTrader 5 con uno de los brokers de arriba (o usa la que ya tienes).
- Entra al bot de Telegram con el botón y envía tu número de cuenta.
- Después de la verificación, el bot te envía el archivo: el robot, los parámetros clásicos de Elder y los optimizados para USDJPY D1, más las instrucciones.
📊 Descargar el robot gratis en Telegram
Mi conclusión
A la Triple Pantalla la venden como un sistema que filtra las malas operaciones con tres filtros. La prueba muestra otra cosa: tres filtros no te protegen ni de un drawdown del 38%, ni de los swaps, ni de que el mercado cambie. En USDJPY el clásico ganó honestamente durante cuatro años y casi dejó de funcionar en cuanto el optimizador miró para otro lado.
Lo que lo hizo funcionar no fue una cuarta condición, sino quitar lo que sobraba: eliminar las ventas contra la tendencia y contra el swap, y dejar que la ganadora llegue a tres stops. El resultado es un sistema que pasó el forward mejor que el entrenamiento, junto con 126 de 138 conjuntos vecinos. Si optimizas el robot de forma constante, puedes mantenerlo en forma: el .set optimizado muestra qué resultado da ese enfoque.
Hoy también publiqué el análisis de Parabolic SAR + ADX de Wilder, donde pasa todo lo contrario: el clásico sin ajustes le ganó a la optimización. Otros análisis: la ruptura de la barra interna, MACD + EMA 200 y las Tortugas.
¿Por qué 72 meses?
El mercado cambia de raíz cada 3–5 años: cambian los participantes y la volatilidad, y las tendencias dan paso a los rangos. En USDJPY se ve sin lupa. Desde fines de 2020 hasta mediados de 2024 el dólar subió más de un 50% frente al yen: la Triple Pantalla clásica atrapaba esa tendencia y ganaba. En los últimos dos años el par se mueve en vaivenes amplios, y el mismo sistema no avanza. Una prueba de 10–20 años mezclaría esos mercados en una cifra promedio que no dice nada de lo que funciona hoy. Cambió el mercado: cambia la estrategia.
Para el mercado actual busco estrategias en mi aplicación «Encuentra tu estrategia», en el navegador o en Telegram. Cualquier idea se puede probar ahí en un historial de hasta 72 meses, y cada 2 semanas la aplicación corre por sí sola decenas de miles de estrategias y te muestra las que funcionan en los últimos 6, 12 y 36 meses. No promete ganancias: te muestra qué funciona ahora y qué se quedó en el ciclo anterior.
Los resultados de pruebas con datos históricos no garantizan resultados futuros.
Fuentes
- Alexander Elder — «Trading for a Living», 1993 (en español, «Vivir del trading»): el sistema Triple Pantalla, el Force Index y la regla del 2%.
- Alexander Elder — «Come Into My Trading Room», 2002.
- Pruebas propias en MetaTrader 5 en el servidor demo de FxPro, octubre de 2026.
Dónde operar
Estos son los brokers y exchanges que uso y que trabajan con clientes de América Latina. Revisa siempre que el servicio esté disponible en tu país y empieza con poco.
Aviso de riesgo: los CFD, el Forex y los derivados de cripto conllevan un alto riesgo de perder dinero por el apalancamiento. Este artículo no es una recomendación de inversión.