En 1978, con un solo libro, J. Welles Wilder les regaló a los traders la mitad de los indicadores que hoy trae cualquier plataforma: RSI, ATR, ADX y Parabolic SAR. La combinación «el SAR da el punto de entrada y el ADX confirma la tendencia» es un clásico de manuales y videos. Programé un robot para MetaTrader 5 siguiendo las reglas al pie de la letra y lo corrí en siete mercados durante 72 meses. En divisas: cero o pérdida. Pero en oro D1, el clásico puro de Wilder, sin un solo ajuste, pasó la prueba del futuro mejor que cualquier versión optimizada. Es ese caso raro en el que el optimizador pierde contra el autor de la estrategia. Los números, ejemplos de operaciones y el robot están abajo.
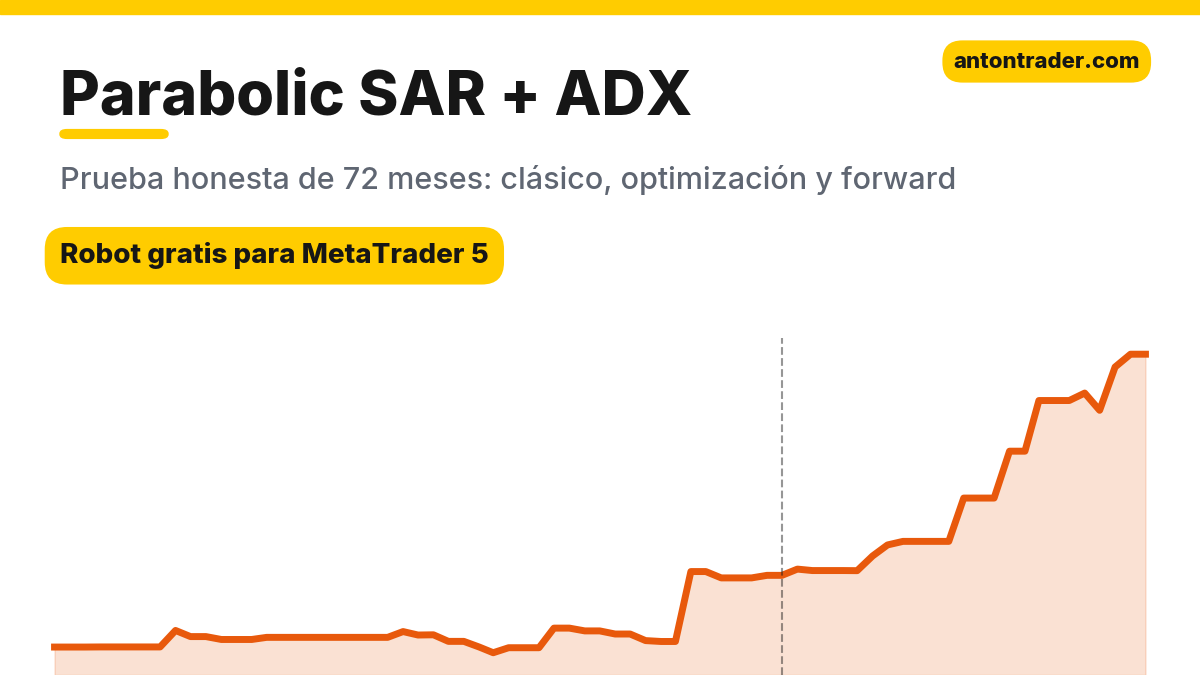
Las reglas de la estrategia
El Parabolic SAR son puntos por encima o por debajo del precio que, con cada día de tendencia, se acercan más al precio. Si saltan al otro lado, la tendencia cambió. El ADX muestra la fuerza de la tendencia, y las líneas +DI y −DI, su dirección. La versión mecánica que probé:
- Señal. Al cierre del día, los puntos del SAR (paso 0,02, máximo 0,2) saltan por debajo del precio: compra; por encima: venta.
- Filtro de tendencia. Solo se entra si el ADX(14) está por encima de 25 y la línea de dirección confirma la señal: para compras, +DI por encima de −DI; para ventas, al revés.
- Stop en el nivel del SAR. Cada día el stop se mueve al nuevo punto del SAR. Sin take profit: la salida llega cuando el SAR vuelve a saltar.
- El tamaño de la posición se calcula para arriesgar el 1% del balance hasta el stop.
- Temporalidad D1, compras y ventas.
En el original de Wilder, el SAR es un sistema «siempre en el mercado»: si se da vuelta, das vuelta la posición. El filtro ADX > 25 lo agregaron los traders para no operar en rango, y así es como se muestra la combinación casi siempre. Es un sistema de tendencia, como las Tortugas: gana pocas veces, pero en grande.
Cómo se ve en el gráfico
Abajo hay dos operaciones reales del robot, de la prueba en oro D1. Son de la variante optimizada (ADX > 15, solo compras, take profit de 2 stops): tiene más operaciones, y la mecánica de entrada y del stop es la misma que en el clásico. Las dos son del periodo forward.
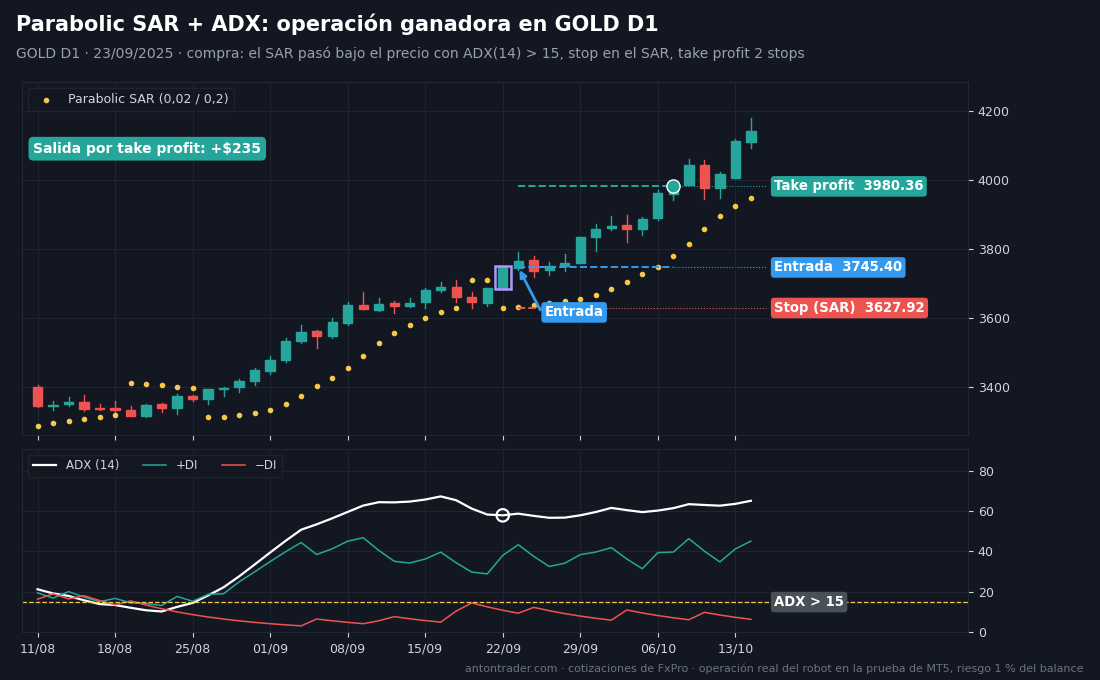
Operación ganadora. El 22 de septiembre de 2025 los puntos del SAR saltaron por debajo del precio del oro, con el ADX por encima de 50: tendencia a toda potencia. El 23 de septiembre el robot compró en 3745,40. Stop en el punto del SAR, 3627,92; take profit dos veces más lejos, en 3980,36. Mientras el precio subía, el SAR se acercaba desde abajo cada día. El objetivo se alcanzó el 7 de octubre: +$235.
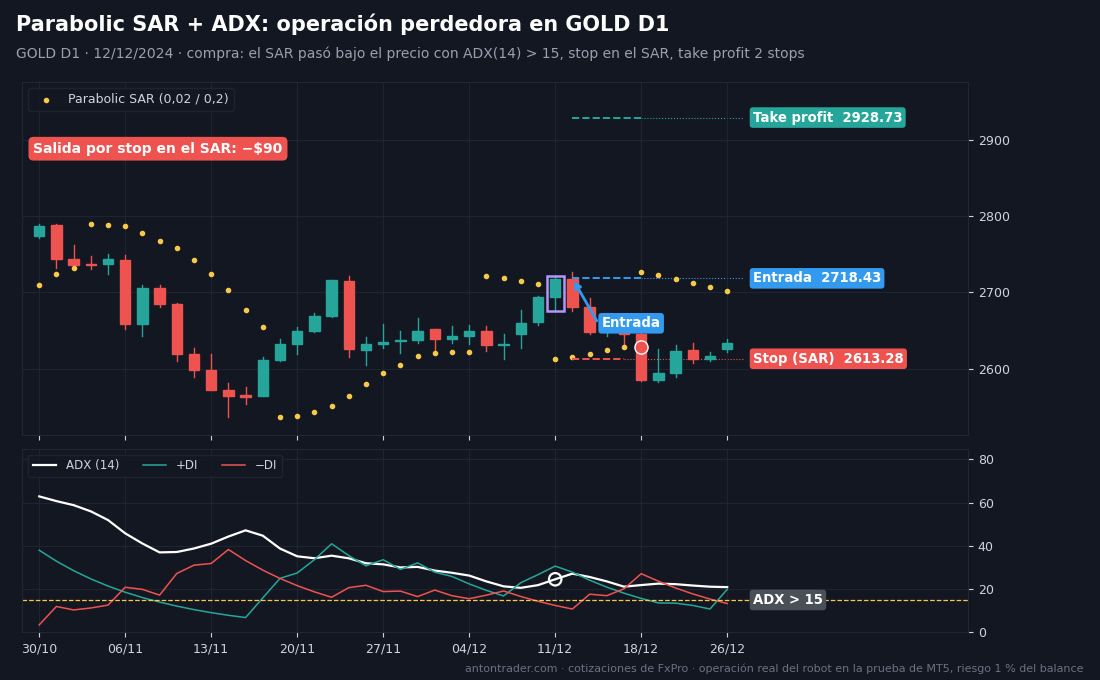
Operación perdedora. El 11 de diciembre de 2024 el SAR se dio vuelta por debajo del precio, ADX cerca de 25, +DI por encima de −DI: todas las condiciones en su lugar. El 12 de diciembre, compra en 2718,43, stop en el SAR, 2613,28. La subida no llegó: el precio bajó, mientras el SAR subía a su encuentro. El 18 de diciembre el precio rompió el stop ajustado y la salida fue en 2628,20: −$90. El stop que se fue ajustando dejó la pérdida por debajo del 1% planeado.
A mano es exactamente igual: en el gráfico diario activa el Parabolic SAR (0,02 / 0,2) y el ADX(14). Espera el día en que los puntos del SAR salten por debajo de las velas, con el ADX por encima de 25 y la +DI verde por encima de la −DI roja. Compra en la apertura del día siguiente, pon el stop en el punto del SAR y muévelo cada día al nuevo punto. Si los puntos saltan por encima del precio, cierra la operación.
Cómo hice la prueba
- Probador de estrategias de MetaTrader 5, servidor demo de FxPro: cotizaciones, spreads y swaps reales del broker.
- Periodo de octubre de 2020 a septiembre de 2026, exactamente 72 meses. Depósito de $10 000, apalancamiento 1:100, riesgo del 1% por operación.
- Modo «1 minuto OHLC», el más cercano a la realidad entre los modos rápidos del probador.
Por qué 72 meses y no 10 o 20 años te lo explico al final: los años viejos describen otro mercado. Tres bloques: el clásico sin ajustes → optimización solo con 10/2020–09/2024 → comprobación en 10/2024–09/2026, meses que el optimizador no vio.
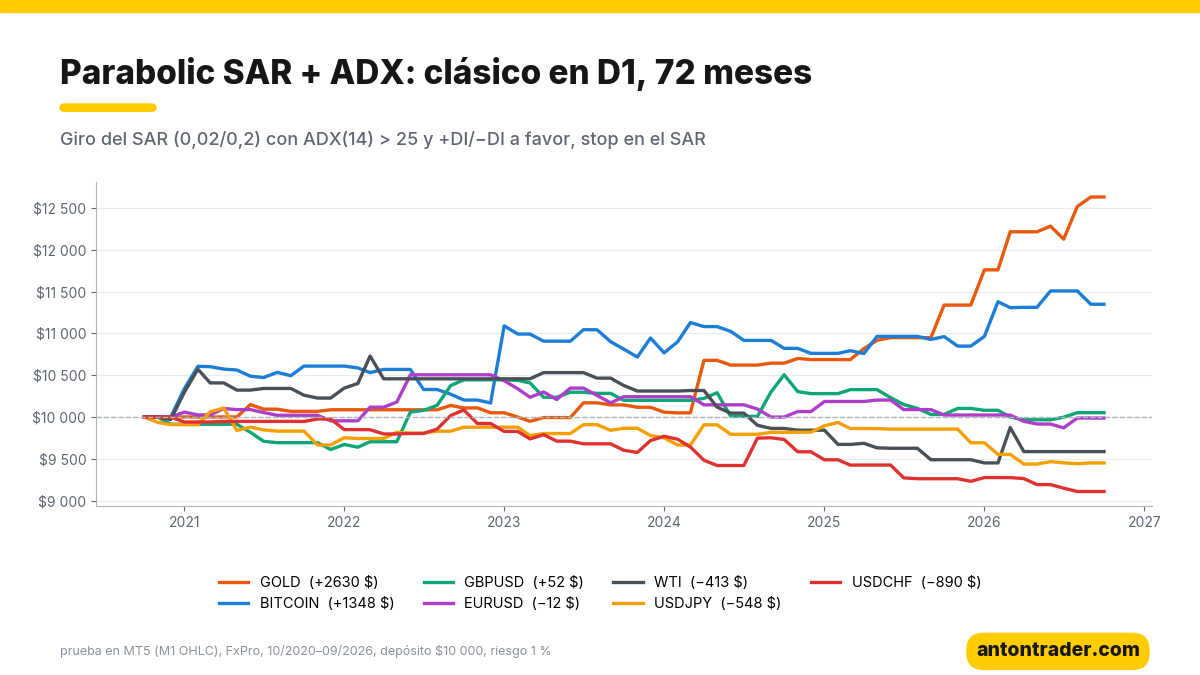
Bloque 1. El clásico en 72 meses: oro y bitcoin contra las divisas
| Instrumento (D1) | Resultado en 72 meses | Factor de beneficio | Drawdown máx. | Operaciones ganadoras | Swaps |
|---|---|---|---|---|---|
| GOLD | +$2 630 | 4,48 | 6,2% | 58% | −$339 |
| BITCOIN | +$1 348 | 1,57 | 6,4% | 32% | −$567 |
| GBPUSD | +$52 | 1,03 | 7,6% | 42% | −$125 |
| EURUSD | −$12 | 0,99 | 7,7% | 48% | −$105 |
| WTI (petróleo) | −$413 | 0,80 | 15,4% | 29% | −$89 |
| USDJPY | −$548 | 0,72 | 8,4% | 44% | −$249 |
| USDCHF | −$890 | 0,57 | 11,1% | 33% | −$299 |
El filtro ADX es duro: entre 36 y 62 operaciones por mercado en seis años. Lo que se ve:
- Las divisas, no. En la libra y el euro, cero; en el yen y el franco, pérdida. Hay tendencias en los pares mayores, pero el SAR se da vuelta demasiadas veces dentro de ellas y saca la posición.
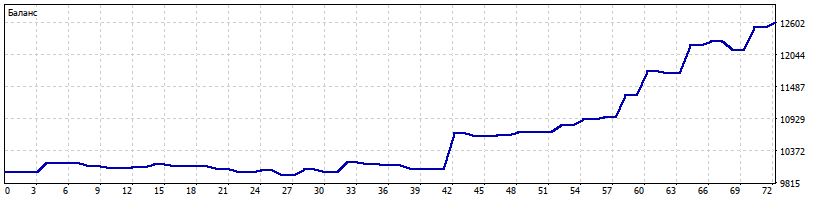
- El oro es la estrella de la prueba. +$2 630, factor de beneficio 4,48, drawdown de apenas 6,2%. El 58% de las operaciones son ganadoras: para un sistema de tendencia es muchísimo.
- Bitcoin queda en positivo, pero con 32% de operaciones ganadoras: el robot vive de unos pocos movimientos grandes.
- Los drawdowns son bajos en todos lados, salvo en el petróleo. El stop en el SAR se ajusta rápido y no deja devolver mucho.
Bloque 2. Optimización con 10/2020–09/2024
Optimicé en GOLD D1 y BITCOIN D1. Ajusté el paso y el máximo del SAR, el periodo del ADX (10–22), el umbral del ADX (0–35), el filtro +DI/−DI, el take profit de 0 a 3 stops y si se permiten ventas.
- GOLD D1: de los conjuntos con 15+ operaciones, 124 fueron rentables en el entrenamiento y de ellos 93 siguieron en positivo en el forward. En el oro la idea es estable.
- BITCOIN D1: 91 conjuntos rentables en el entrenamiento; en el forward, solo 27 siguieron en positivo. El mejor conjunto del entrenamiento (+$2 395) ganó $404 en el forward, y el segundo terminó en pérdida. Es la trampa clásica del sobreajuste: en bitcoin yo no confiaría en los parámetros optimizados.
Para el oro tomé el conjunto más estable y cercano al clásico:
| Parámetro | Clásico de Wilder | Optimización (GOLD D1) |
|---|---|---|
| Parabolic SAR | 0,02 / 0,2 | 0,02 / 0,2 |
| Filtro ADX(14) | por encima de 25 | por encima de 15 |
| Filtro +DI/−DI | sí | no |
| Dirección | compras y ventas | solo compras |
| Stop | SAR, se ajusta cada día | SAR, se ajusta cada día |
| Take profit | no hay, salida por giro del SAR | 2 stops o giro del SAR |
Bloque 3. Forward 10/2024–09/2026
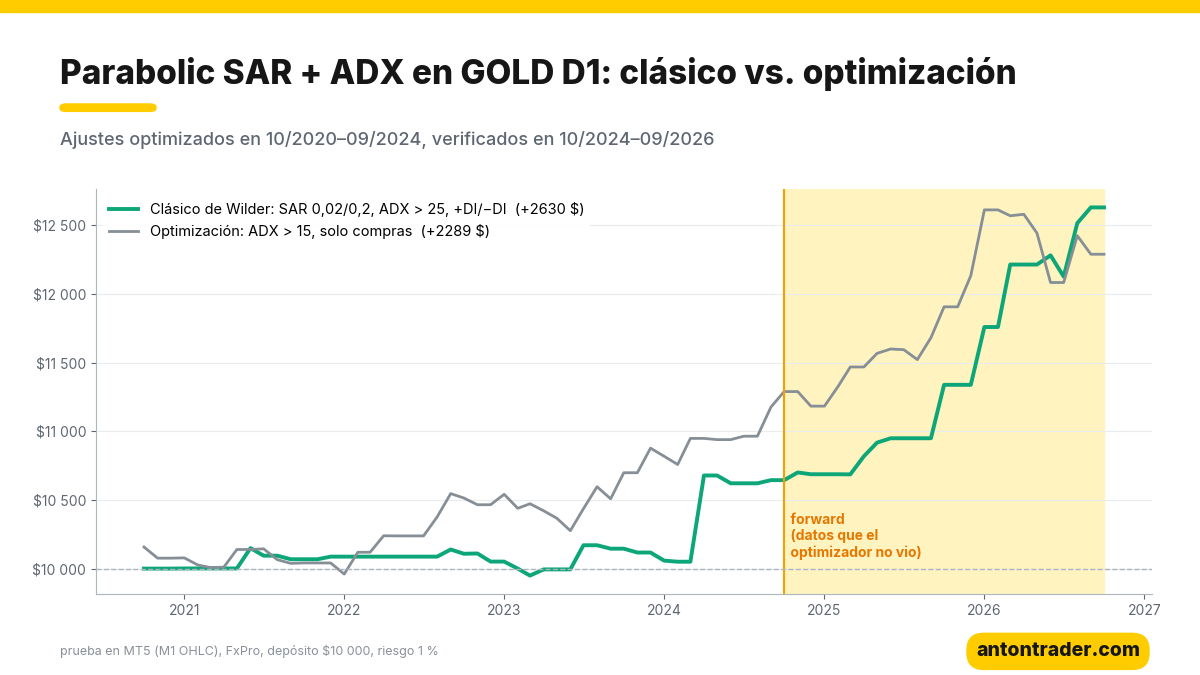
| Variante | Periodo | Resultado | Factor de beneficio | Drawdown máx. | Operaciones |
|---|---|---|---|---|---|
| Clásico | 10/2020–09/2024 | +$644 | 2,18 | 3,6% | 23 |
| Optimización | 10/2020–09/2024 | +$1 177 | 2,10 | 4,3% | 41 |
| Clásico | 10/2024–09/2026 (forward) | +$1 985 | 10,35 | 6,5% | 13 |
| Optimización | 10/2024–09/2026 (forward) | +$1 112 | 2,29 | 8,2% | 20 |
Cada periodo se probó por separado, empezando con $10 000. El resultado:
- La optimización ganó el pasado y perdió el futuro. En el entrenamiento ganó casi el doble que el clásico; en el forward, casi la mitad: +$1 112 contra +$1 985.
- El clásico de Wilder pasó el forward con un factor de beneficio de 10,35. Es una cifra linda, pero la muestra es chica: solo 13 operaciones. Hay que leerla como «el sistema atrapó la tendencia y no la estorbó», no como una expectativa para el futuro.
- En los 72 meses completos el clásico dio +$2 630 sobre $10 000, factor de beneficio 4,48, drawdown de hasta 6,2% y 36 operaciones, unas 6 al año. La optimización: +$2 289 con drawdown de 7,4% y 61 operaciones.
- Costos: antes de swaps y comisiones el clásico ganó $2 972, y los swaps se llevaron $339. En la optimización, con casi el doble de operaciones, los swaps fueron $848.
Por eso el conjunto principal del archivo es el clásico. El optimizado va al lado para quien quiera más operaciones, pero la prueba no demostró que sea mejor.
Los riesgos, sin maquillaje
- Casi toda la ganancia es la tendencia del oro de 2024–2026. En 2021–2023, cuando el oro estaba en rango, el robot pasó cuatro años cerca de cero. Un nuevo rango traerá una nueva racha de pequeñas pérdidas.
- Pocas operaciones. Unas 6 al año. Una pausa de varios meses es normal.
- Funciona en un espacio estrecho. En mis pruebas, oro D1. En los pares mayores el clásico queda en cero o en pérdida, y en bitcoin la optimización no pasó la comprobación.
- Gaps. El stop en el SAR queda cerca. Un gap fuerte en la apertura de la semana puede sacarlo peor de lo planeado.
Dónde correr el robot
El robot funciona en MetaTrader 5 con cualquier broker que tenga oro (GOLD/XAUUSD). Mi prueba se hizo en FxPro. También sirven los otros brokers de mi ranking: RoboForex y Tickmill. Antes de lanzarlo, compara los swaps del oro: el sistema mantiene posiciones durante semanas.
Descarga el robot «Parabolic SAR + ADX» gratis
El robot es gratis para los clientes de los brokers de mi ranking:
- Abre una cuenta de MetaTrader 5 con uno de los brokers de arriba (o usa la que ya tienes).
- Entra al bot de Telegram con el botón y envía tu número de cuenta.
- Después de la verificación, el bot te envía el archivo: el robot, los parámetros clásicos de Wilder (los principales para GOLD D1) y los optimizados como alternativa, más las instrucciones.
📊 Descargar el robot gratis en Telegram
Mi conclusión
Parabolic SAR + ADX en divisas son puntitos bonitos en el gráfico y cero en la cuenta. Los pares mayores se dan vuelta demasiado seguido dentro de la tendencia, y el SAR no alcanza a seguirlos. Quien opera esta combinación en EURUSD porque así la mostraron en un video le paga al mercado por la imagen.
Pero en el oro pasó algo raro: reglas de hace casi medio siglo, sin un solo ajuste, le ganaron al optimizador con datos del futuro. La optimización encontró más operaciones en el pasado, pero esas operaciones resultaron ser ruido. A veces lo mejor que puedes hacer con una estrategia es no tocarla y dejarla operar donde hay tendencia.
Hoy también publiqué el análisis de la Triple Pantalla de Elder, donde pasa justo lo contrario: el clásico se agotó y la versión optimizada pasó el forward. Otros análisis: la ruptura de la barra interna (que también encontró su dinero en oro D1), el «cruce dorado» y el RSI-2 de Connors.
¿Por qué 72 meses?
El mercado cambia de raíz cada 3–5 años: cambian los participantes y la volatilidad, y las tendencias dan paso a los rangos. El oro en esta prueba es un ejemplo claro. De 2020 a 2023 se movió en un canal de más o menos $1 600–2 100, y el sistema de tendencia de Wilder pasó cuatro años sin moverse. Desde 2024 empezó otro mercado, una subida larga por encima de $4 000, y el mismo sistema, sin cambios, empezó a pagar. Una prueba de 10–20 años habría diluido esos ciclos en una sola cifra promedio. La estrategia hay que elegirla para el mercado que existe ahora, y cambiarla cuando el mercado cambie.
Para eso hice mi aplicación «Encuentra tu estrategia», en el navegador o en Telegram. Ahí puedes probar cualquier idea en un historial de hasta 72 meses, y cada 2 semanas la aplicación corre por sí sola decenas de miles de estrategias y te muestra las que funcionan en los últimos 6, 12 y 36 meses. No promete ganancias: te muestra qué estrategias siguen vivas en el mercado actual.
Los resultados de pruebas con datos históricos no garantizan resultados futuros.
Fuentes
- J. Welles Wilder Jr. — «New Concepts in Technical Trading Systems», 1978: Parabolic SAR, ADX, +DI/−DI.
- Pruebas propias en MetaTrader 5 en el servidor demo de FxPro, octubre de 2026.
Dónde operar
Estos son los brokers y exchanges que uso y que trabajan con clientes de América Latina. Revisa siempre que el servicio esté disponible en tu país y empieza con poco.
Aviso de riesgo: los CFD, el Forex y los derivados de cripto conllevan un alto riesgo de perder dinero por el apalancamiento. Este artículo no es una recomendación de inversión.