El canal de Keltner es uno de los sistemas de ruptura más antiguos: en 1960 el operador de granos de Chicago Chester Keltner lo describió en su libro como la «regla de la media de 10 días». Si el precio sale del canal, empezó un movimiento y hay que subirse. Suena lógico, y en muchos cursos de trading se presenta como una «herramienta de profesionales». Programé un robot para MetaTrader 5 con las reglas de Keltner al pie de la letra y lo corrí en siete mercados durante 72 meses. El clásico perdió casi en todos lados: en cinco de siete mercados, pérdidas de hasta el 23% del depósito. Pero cuando ensanché el canal al doble y dejé solo las compras, en oro H4 apareció un robot que pasó la comprobación con datos del futuro. Te muestro los números, ejemplos de operaciones y el robot, con sus riesgos a la vista.
Las reglas de la estrategia
El canal se construye alrededor de un precio medio. La versión clásica de Keltner:
- Línea media: la media de 10 días del «precio típico», (máximo + mínimo + cierre) / 3.
- Bordes del canal: la línea media más y menos el rango diario medio de 10 días (máximo − mínimo).
- Compra: la vela diaria cierra por encima del borde superior. Venta: cierra por debajo del inferior.
- Salida cuando una vela vuelve a cerrar del otro lado de la línea media. Stop en la línea media. Sin take profit.
- El tamaño de la posición se calcula para arriesgar el 1% del balance hasta el stop. Temporalidad D1, compras y ventas.
La versión moderna, que popularizó Linda Raschke, construye el canal con una EMA y el ATR. El robot también tiene ese modo, y resultó útil en la optimización. En espíritu es pariente de las Tortugas: comprar fuerza, vender debilidad.
Cómo se ve en el gráfico
Abajo hay dos operaciones reales del robot, de la prueba en oro H4. Son de la variante optimizada: canal de 40 barras con un ancho de 2 ATR, solo compras, stop de 2 ATR y take profit de 3 stops. Las dos son del periodo forward, que el optimizador no vio, y van seguidas, con dos días de diferencia.
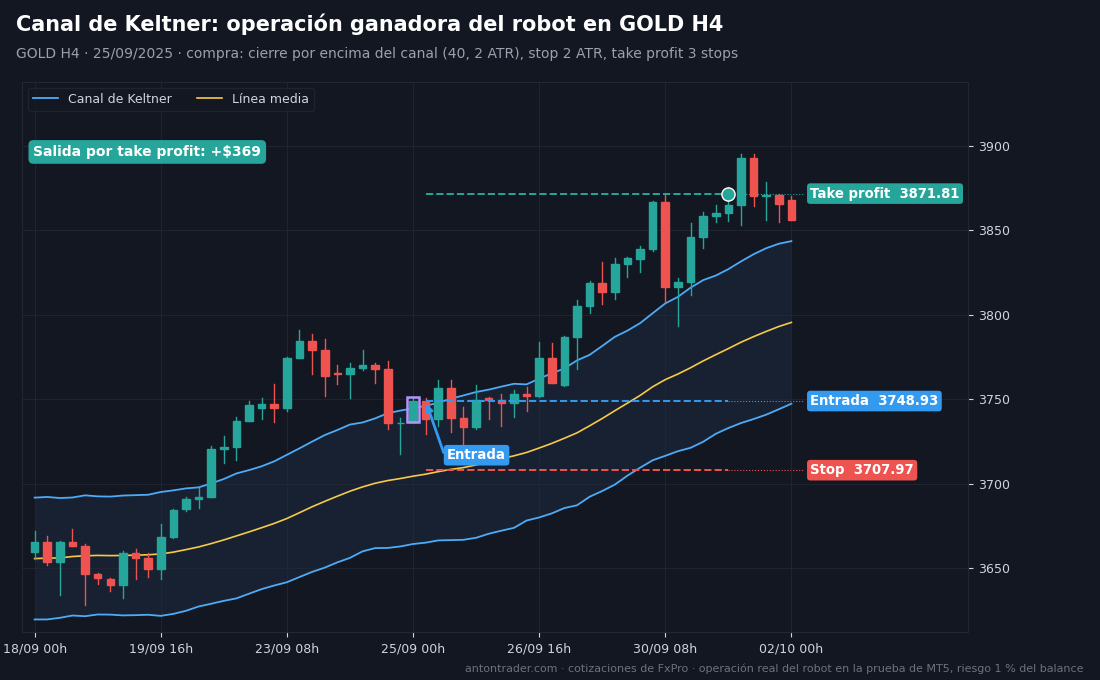
Operación ganadora. La vela H4 que abrió a la medianoche del 25 de septiembre de 2025 cerró en 3748,97, por encima del borde superior del canal (cerca de 3744,6). El robot compró en la apertura de la vela siguiente, en 3748,93. Stop en 3707,97; take profit tres veces más lejos, en 3871,81. El oro siguió subiendo y el 1 de octubre se alcanzó el objetivo: +$369.
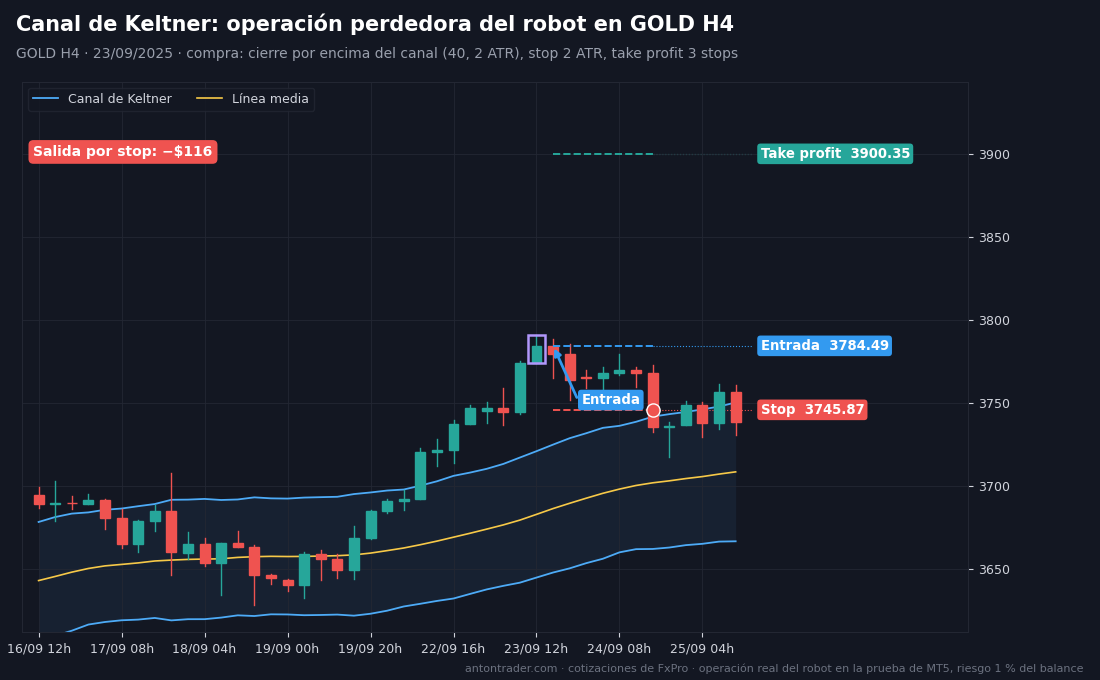
Operación perdedora. Dos días antes, el 23 de septiembre, el oro se disparó y la vela cerró muy por fuera del canal. El robot compró en 3784,49, stop en 3745,87, take profit en 3900,35. Pero era un pico local: el precio retrocedió y el 24 de septiembre se activó el stop, −$116. Un día después la ruptura se repitió, y esa vez sí funcionó. Así es un sistema de ruptura: paga con stops el derecho a estar dentro de la tendencia.
A mano: MT5 no trae un canal de Keltner incorporado, pero es fácil armarlo con una media móvil en el gráfico y el ATR, o con un indicador gratuito Keltner Channel. En oro H4 necesitas un canal de 40 barras con un ancho de 2 ATR. Si la vela cierra por encima del borde superior, compra en la apertura de la siguiente, con el stop 2 ATR más abajo y el take profit a una distancia de tres stops.
Cómo hice la prueba
- Probador de estrategias de MetaTrader 5, servidor demo de FxPro: cotizaciones, spreads y swaps reales del broker.
- Periodo de octubre de 2020 a septiembre de 2026, exactamente 72 meses. Depósito de $10 000, apalancamiento 1:100, riesgo del 1% por operación.
- Modo «1 minuto OHLC», el más cercano a la realidad entre los modos rápidos del probador.
Por qué 72 meses y no 10 o 20 años te lo explico al final: los años viejos describen otro mercado. Tres bloques: el clásico sin ajustes → optimización solo con 10/2020–09/2024 → comprobación en 10/2024–09/2026, meses que el optimizador no vio.
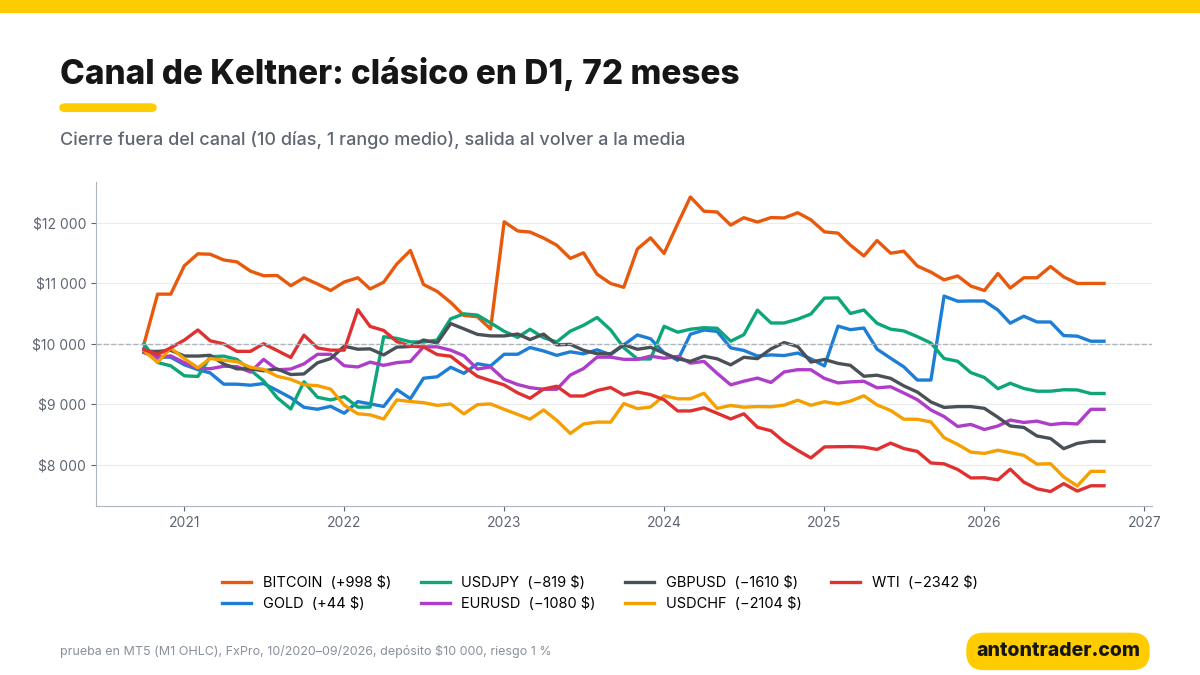
Bloque 1. El clásico en 72 meses: cinco negativos de siete
| Instrumento (D1) | Resultado en 72 meses | Factor de beneficio | Drawdown máx. | Operaciones ganadoras | Swaps |
|---|---|---|---|---|---|
| BITCOIN | +$998 | 1,12 | 15,0% | 30% | −$1 653 |
| GOLD | +$44 | 1,01 | 14,9% | 31% | −$954 |
| USDJPY | −$819 | 0,88 | 17,0% | 30% | −$393 |
| EURUSD | −$1 080 | 0,80 | 15,8% | 38% | −$346 |
| GBPUSD | −$1 610 | 0,69 | 24,6% | 37% | −$318 |
| USDCHF | −$2 104 | 0,61 | 24,8% | 30% | −$776 |
| WTI (petróleo) | −$2 342 | 0,60 | 30,0% | 23% | −$777 |
Entre 116 y 156 operaciones por mercado, unas 20–25 al año. Lo que se ve:
- Un canal estrecho atrapa ruido. Un ancho de un rango diario medio lo supera casi cualquier día fuerte. El precio sale del canal, el robot entra, y a los dos días el precio vuelve del otro lado de la media.
- Divisas y petróleo, en pérdida: de −$819 a −$2 342, con drawdowns de hasta 30%.
- Bitcoin queda en positivo, pero los swaps ($1 653) se comieron más de la mitad de lo ganado.
- El oro, en cero: +$44 en seis años con un drawdown de 15%. Ni siquiera la subida del oro de 2024–2026 la pudo aprovechar el clásico.
Bloque 2. Optimización con 10/2020–09/2024
Optimicé en GOLD H4 y BITCOIN D1. Ajusté el periodo del canal (10–40), el ancho (0,5–2,5), el tipo de ancho (rango medio o ATR), la salida por la línea media, el stop, el take profit de 0 a 3 stops y si se permiten ventas.
- GOLD H4: de los conjuntos con 30+ operaciones, solo 46 fueron rentables en el entrenamiento, pero 42 de ellos siguieron en positivo en el forward. Casi todos con canal ancho y solo compras.
- BITCOIN D1: 124 conjuntos rentables en el entrenamiento; en el forward, 68 en positivo. Los mejores conjuntos del forward también tienen canal ancho (2–2,5), pero con muy pocas operaciones para sacar conclusiones: 11–16 en dos años.
Para el oro elegí un conjunto con buen forward y vecinos rentables (canal de 35–40, ancho de 2–2,25 ATR, solo compras):
| Parámetro | Clásico de Keltner | Optimización (GOLD H4) |
|---|---|---|
| Periodo del canal | 10 | 40 |
| Ancho del canal | 1 rango diario medio | 2 ATR(40) |
| Dirección | compras y ventas | solo compras |
| Stop | línea media | 2 ATR(14) |
| Take profit | no | 3 stops |
| Salida por la línea media | sí | no |
En el fondo, el optimizador dijo: el canal estrecho es ruido; opera solo las salidas fuertes y solo a favor de la tendencia del oro.
Bloque 3. Forward 10/2024–09/2026
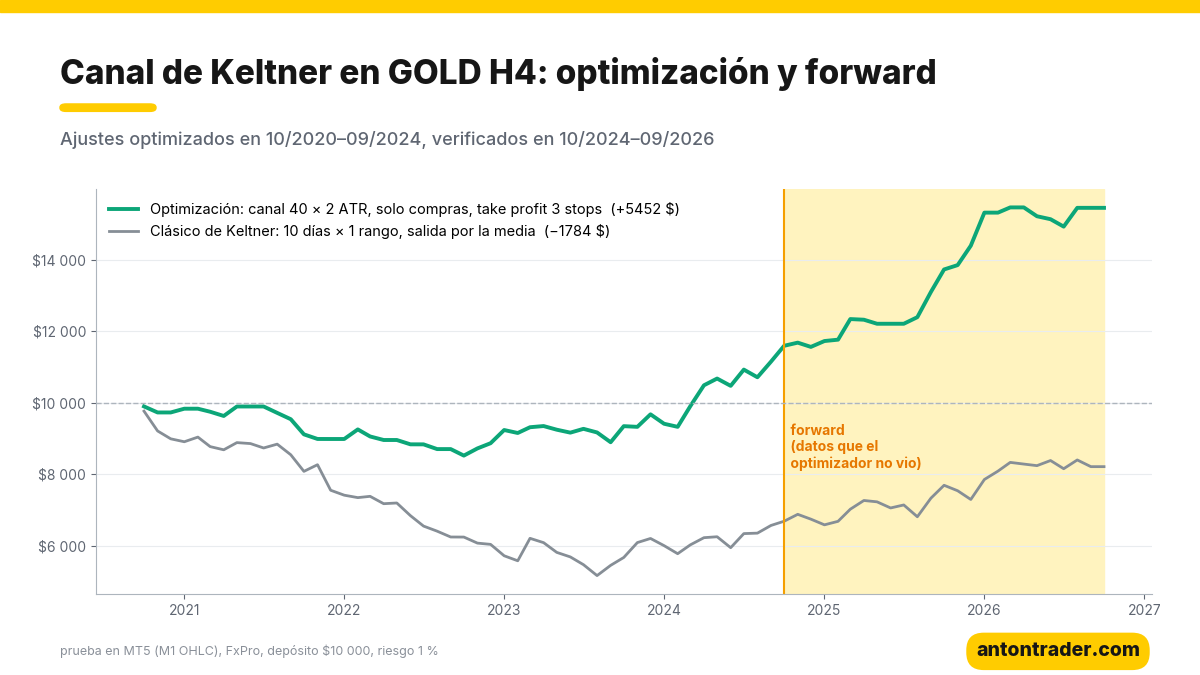
| Variante | Periodo | Resultado | Factor de beneficio | Drawdown máx. | Operaciones |
|---|---|---|---|---|---|
| Clásico | 10/2020–09/2024 | −$3 360 | 0,76 | 49,4% | 428 |
| Optimización | 10/2020–09/2024 | +$1 152 | 1,22 | 15,8% | 80 |
| Clásico | 10/2024–09/2026 (forward) | +$1 749 | 1,17 | 12,0% | 230 |
| Optimización | 10/2024–09/2026 (forward) | +$3 560 | 2,15 | 5,9% | 56 |
Cada periodo se probó por separado, empezando con $10 000. El resultado:
- El clásico en H4 es una catástrofe: en 72 meses, −$1 784 con un drawdown de 49% y 657 operaciones. La mitad del depósito se fue en el periodo de entrenamiento.
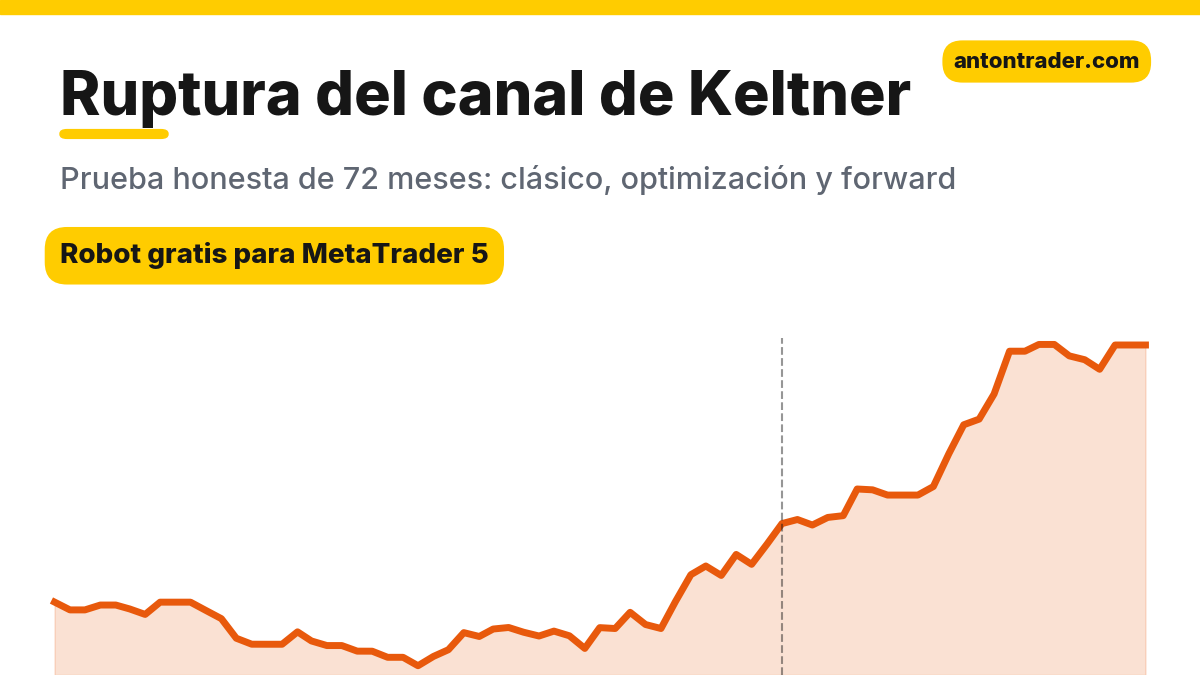
- La optimización pasó el forward: +$3 560, factor de beneficio 2,15, drawdown de 5,9%, con datos que el optimizador no vio. Es más de lo que ganó en los cuatro años anteriores.
- Pero, siendo honesto: en el entrenamiento el conjunto apenas quedó en positivo (factor de beneficio 1,22). El forward coincidió con la subida más fuerte del oro, y el robot solo compra. No «predijo» la tendencia: simplemente no se estorbó para ganar con ella.
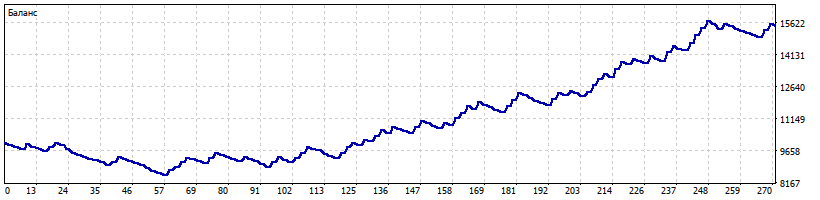
- En los 72 meses completos: +$5 452 sobre $10 000, drawdown de hasta 15,8%, 135 operaciones. Antes de swaps y comisiones, $7 995; los swaps de las compras de oro se llevaron $2 511.
Si vuelves a optimizar el robot con regularidad, puedes mantenerlo en forma: el .set optimizado muestra qué resultado da ese enfoque en el oro.
Los riesgos, sin maquillaje
- El robot solo compra. Ganó con la subida del oro de 2024–2026. Ante una caída larga o un rango, irá juntando stops.
- El entrenamiento fue débil. En 2021–2023 el conjunto casi no ganó, y el drawdown llegó a 15,8%. Un buen forward no borra un pasado débil.
- Swaps. $2 511 en seis años: un tercio de la ganancia antes de costos. Busca un broker con un swap más bajo en el oro.
- Rachas de stops. El 55–60% de las operaciones son perdedoras. Cinco o seis stops seguidos son normales en un sistema de ruptura. Por eso el riesgo por operación conviene mantenerlo en 0,5–1%.
Dónde correr el robot
El robot funciona en MetaTrader 5 con cualquier broker que tenga oro (GOLD/XAUUSD). Mi prueba se hizo en FxPro. También sirven los otros brokers de mi ranking: RoboForex y Tickmill. Antes de lanzarlo, compara los swaps de las compras de oro: aquí son el gasto principal.
Descarga el robot «Canal de Keltner» gratis
El robot es gratis para los clientes de los brokers de mi ranking:
- Abre una cuenta de MetaTrader 5 con uno de los brokers de arriba (o usa la que ya tienes).
- Entra al bot de Telegram con el botón y envía tu número de cuenta.
- Después de la verificación, el bot te envía el archivo: el robot, los parámetros clásicos de Keltner, los optimizados para GOLD H4 y las instrucciones.
📊 Descargar el robot gratis en Telegram
Mi conclusión
El canal de Keltner clásico, en los años 2020, es una máquina de comprar en máximos y vender en mínimos. El canal estrecho reacciona a cada día fuerte, y en el mercado actual un día fuerte es más a menudo una trampa que el inicio de una tendencia. Si alguien te enseña a «entrar en la ruptura del canal» sin mostrarte una prueba, cuida tu depósito: te está mostrando una línea bonita en el gráfico, no un resultado.
La versión que funciona apareció solo cuando el canal se ensanchó al doble y se prohibieron las ventas, es decir, cuando el sistema de ruptura se convirtió en una forma de comprar oro cuando su subida se acelera. Es un robot honesto para un mercado concreto, no un grial universal. Si cambia la tendencia del oro, cambiará el resultado.
Hoy también publiqué el análisis de Ichimoku de Hosoda: ahí también sobrevivió solo la variante optimizada, pero en bitcoin. Otros análisis: Parabolic SAR + ADX (que también encontró su dinero en el oro), la ruptura de la barra interna y el regreso a la media con las Bandas de Bollinger, justo lo contrario de una ruptura.
¿Por qué 72 meses?
El mercado cambia de raíz cada 3–5 años: cambian los participantes y la volatilidad, y las tendencias dan paso a los rangos. El oro en esta prueba es un ejemplo vivo. En 2021–2023 pasó años moviéndose en un corredor, y las rupturas del canal casi siempre resultaban falsas. Desde 2024 empezó otro mercado: una subida larga, donde cada salida fuerte hacia arriba continuaba. El mismo sistema primero perdía y después ganaba. Una prueba de 10–20 años habría mezclado esas fases en una sola cifra y no te diría nada sobre qué hacer ahora. La estrategia hay que elegirla para el mercado actual, y cambiarla cuando el mercado cambie.
Para eso hice mi aplicación «Encuentra tu estrategia», en el navegador o en Telegram. Ahí puedes probar cualquier idea en un historial de hasta 72 meses, y cada 2 semanas la aplicación corre por sí sola decenas de miles de estrategias y te muestra las que funcionan en los últimos 6, 12 y 36 meses. No promete ganancias: te muestra qué ideas siguen vivas en el mercado que existe hoy.
Los resultados de pruebas con datos históricos no garantizan resultados futuros.
Fuentes
- Chester W. Keltner — «How to Make Money in Commodities», 1960: la regla de la media de 10 días (canal de Keltner).
- Linda Bradford Raschke — la versión moderna del canal basada en EMA y ATR.
- Pruebas propias en MetaTrader 5 en el servidor demo de FxPro, octubre de 2026.
Dónde operar
Estos son los brokers y exchanges que uso y que trabajan con clientes de América Latina. Revisa siempre que el servicio esté disponible en tu país y empieza con poco.
Aviso de riesgo: los CFD, el Forex y los derivados de cripto conllevan un alto riesgo de perder dinero por el apalancamiento. Este artículo no es una recomendación de inversión.