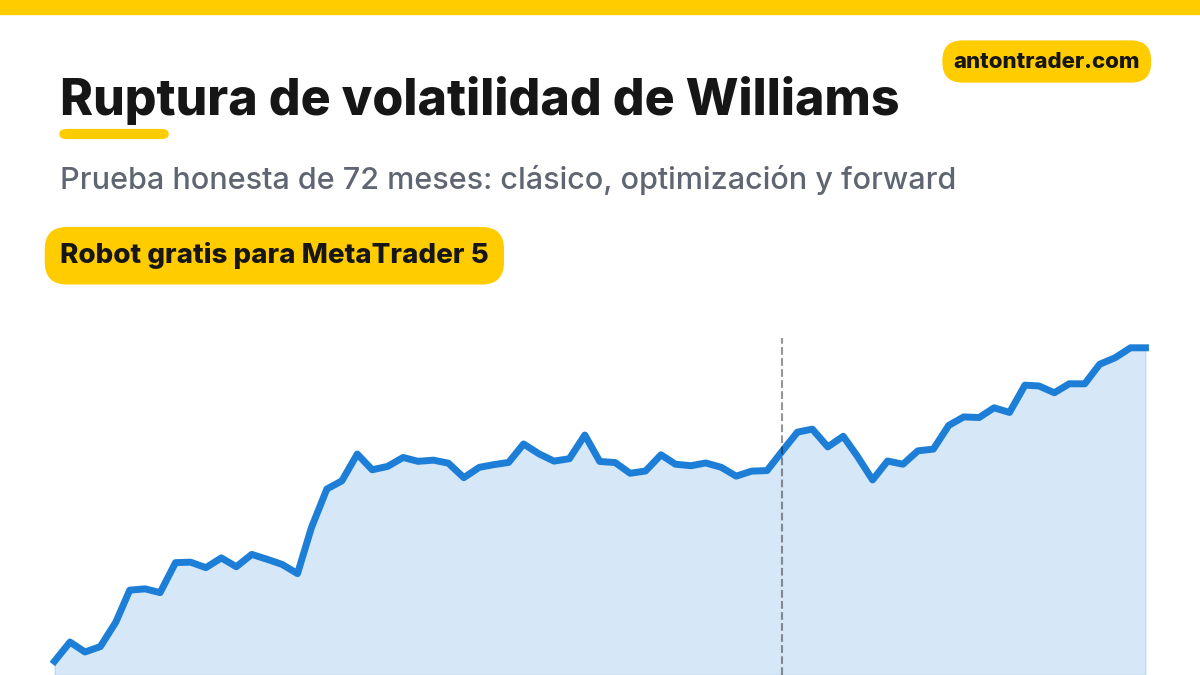
Larry Williams es uno de los pocos autores que probaron sus ideas con su propio dinero: en 1987 ganó el World Cup Championship of Futures Trading con un rendimiento de más del 11 000% en un año. Una de sus ideas más conocidas es la ruptura de volatilidad: si desde la apertura del día el precio ya recorrió una parte notable del rango de ayer, lo más probable es que el movimiento continúe. La idea es bonita y sencilla, y por eso se revende a menudo como la «fórmula del campeón». Programé un robot para MetaTrader 5 con sus reglas al pie de la letra y lo corrí en siete mercados durante 72 meses. El clásico perdió en todos: de −$3 311 a −$7 555 sobre un depósito de $10 000. Pero una versión resistió la comprobación con datos del futuro: solo compras en USDJPY, con un nivel de entrada más lejano. Te muestro los números, ejemplos de operaciones y el robot, con sus riesgos a la vista.
Las reglas de la estrategia
Williams describió la ruptura de volatilidad en su libro «Long-Term Secrets to Short-Term Trading» (1999). Así funciona en el robot:
- Niveles del día: el precio de apertura de hoy más y menos una parte del rango de ayer (máximo − mínimo de la vela de ayer). En el clásico, la mitad del rango.
- Compra: el precio sube hasta el nivel superior. Venta: baja hasta el inferior. La entrada es inmediata, dentro del día, sin esperar el cierre de la vela. No más de una operación por día.
- Stop: a la distancia de un rango de ayer desde la entrada.
- Salida: la «primera apertura rentable», la salida característica de Williams: si en la apertura del día siguiente la operación va en positivo, se cierra. Si va en negativo, el robot la mantiene hasta la primera apertura en positivo o hasta el stop.
- El tamaño de la posición se calcula para arriesgar el 1% del balance hasta el stop. Temporalidad D1.
En el fondo es pariente de las Tortugas y del canal de Keltner: comprar fuerza. La diferencia es que Williams no mide la fuerza con máximos pasados, sino con cuánto se alejó el precio de la apertura en un solo día.
Cómo se ve en el gráfico
Abajo hay dos operaciones reales del robot, de la prueba en USDJPY D1. Son de la variante optimizada: nivel = apertura + 0,9 del rango de ayer, solo compras, stop de un rango y take profit de dos stops. Las dos son del periodo forward, que el optimizador no vio, y están separadas por cinco días.
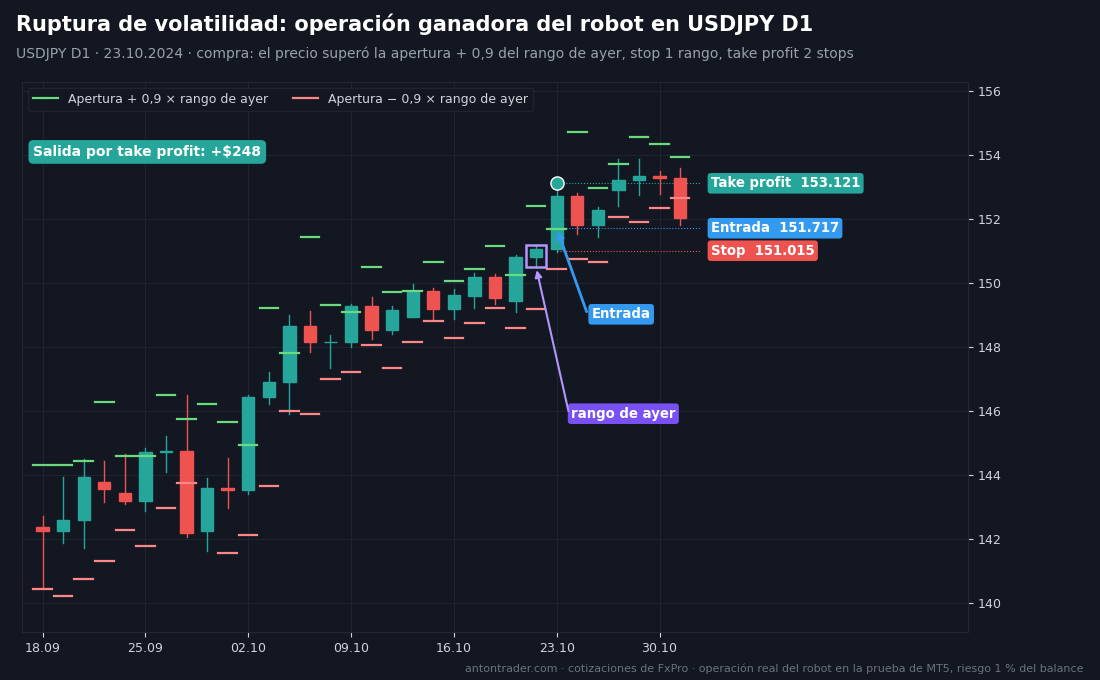
Operación ganadora. El 22 de octubre de 2024 el rango de USDJPY fue de 0,702 yenes (de 150,494 a 151,196). El 23 de octubre el día abrió en 151,064, así que el nivel de compra era 151,064 + 0,9 × 0,702 ≈ 151,70. En la sesión asiática el precio lo superó y el robot compró en 151,717. Stop en 151,015, take profit en 153,121. Ese mismo día el par subió hasta 153,19 y se alcanzó el objetivo: +$248.
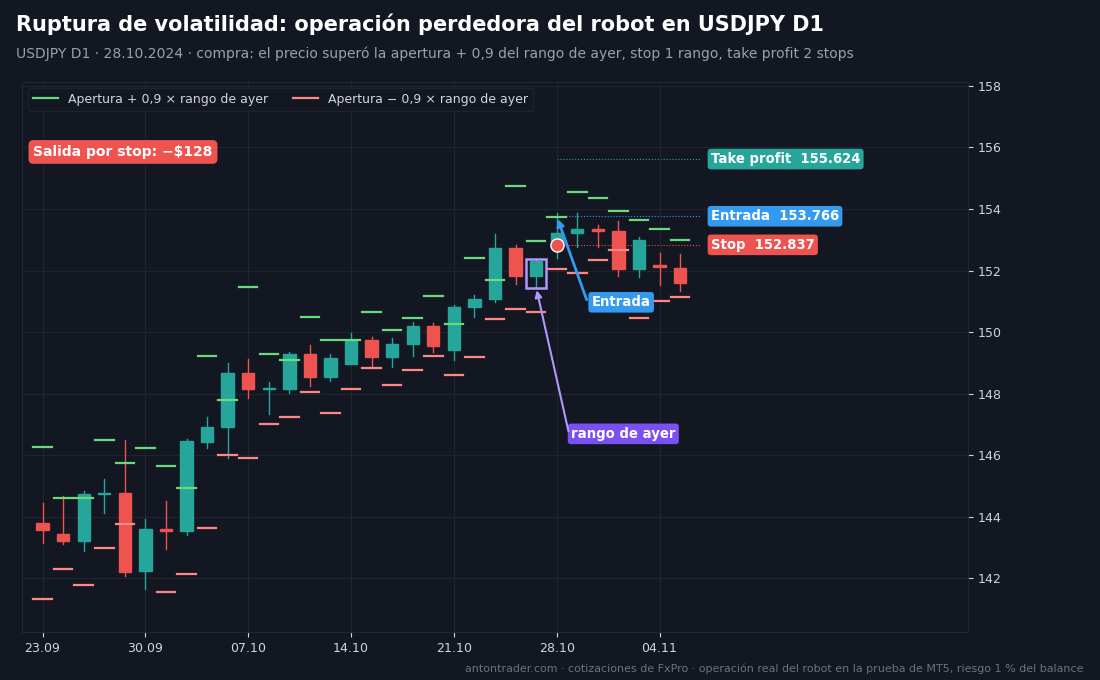
Operación perdedora. El lunes 28 de octubre el par abrió con un gap al alza en 152,902. El rango del viernes era de 0,929, así que el nivel de compra quedó cerca de 153,74. El robot compró en 153,766, con stop en 152,837 y take profit en 155,624. Ahí terminó la subida: durante el día el precio dio la vuelta y tocó el stop, −$128. Así es cualquier ruptura: una parte de las señales son trampas, y el sistema las paga con un stop para no perderse los movimientos de verdad.
A mano: abre el gráfico diario de USDJPY, toma la vela de ayer y calcula su rango, máximo menos mínimo. Multiplícalo por 0,9 y súmalo al precio de apertura de hoy: ese es el nivel de compra, donde puedes poner una orden pendiente Buy Stop. El stop va a la distancia del rango de ayer por debajo de la entrada, y el take profit, al doble de esa distancia. Si en la apertura del día siguiente la operación va en positivo, ciérrala.
Cómo hice la prueba
- Probador de estrategias de MetaTrader 5, servidor demo de FxPro: cotizaciones, spreads, comisiones y swaps reales del broker.
- Periodo de octubre de 2020 a septiembre de 2026, exactamente 72 meses. Depósito de $10 000, apalancamiento 1:100, riesgo del 1% por operación.
- Modo «1 minuto OHLC»: para una entrada dentro del día es importante, porque el probador ve en qué momento exacto el precio llegó al nivel.
Por qué 72 meses y no 10 o 20 años te lo explico al final: los años viejos describen otro mercado. Tres bloques: el clásico sin ajustes → optimización solo con 10/2020–09/2024 → comprobación en 10/2024–09/2026, meses que el optimizador no vio.
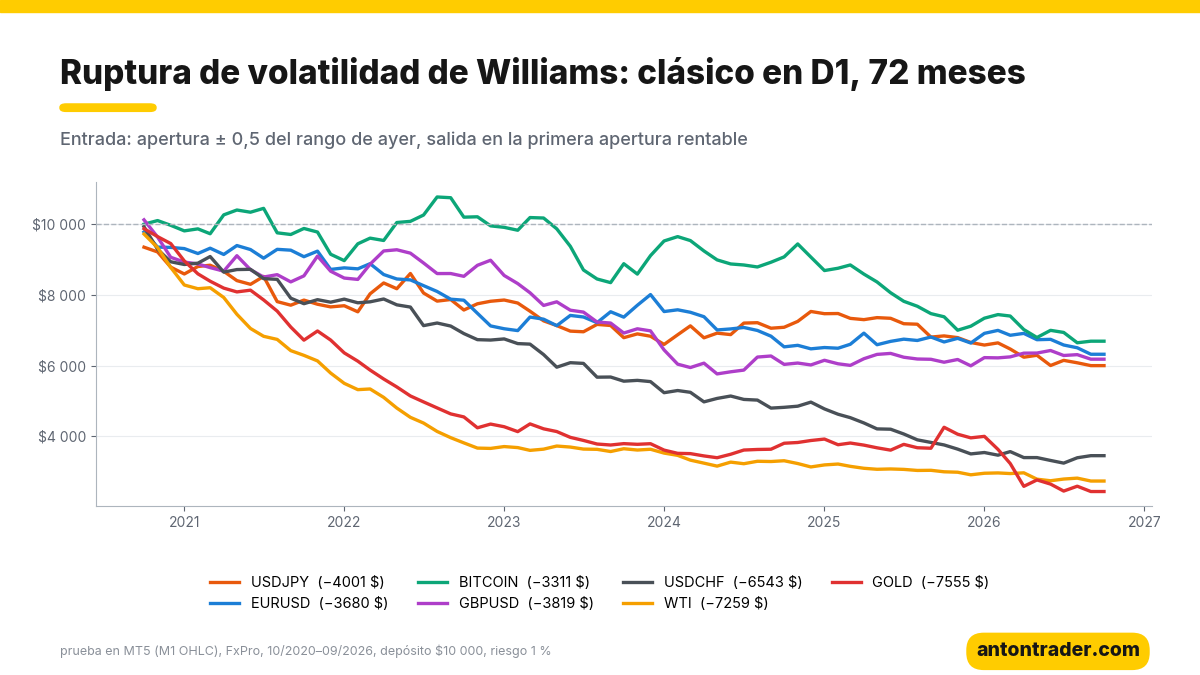
Bloque 1. El clásico en 72 meses: siete negativos de siete
| Instrumento (D1) | Resultado en 72 meses | Factor de beneficio | Drawdown máx. | Operaciones ganadoras | Swaps |
|---|---|---|---|---|---|
| BITCOIN | −$3 311 | 0,90 | 42,8% | 58% | −$1 943 |
| EURUSD | −$3 680 | 0,84 | 37,0% | 63% | −$689 |
| GBPUSD | −$3 819 | 0,82 | 44,5% | 64% | −$501 |
| USDJPY | −$4 001 | 0,82 | 41,0% | 61% | −$1 040 |
| USDCHF | −$6 543 | 0,64 | 68,0% | 58% | −$538 |
| WTI (petróleo) | −$7 259 | 0,47 | 73,4% | 52% | −$742 |
| GOLD | −$7 555 | 0,58 | 76,8% | 53% | −$652 |
Entre 693 y 1 061 operaciones por mercado, unas 115–175 al año. Lo que se ve:
- Más de la mitad de las operaciones son ganadoras, y aun así hay pérdida. Es una trampa clásica: la «primera apertura rentable» se lleva una ganancia pequeña, mientras la pérdida llega hasta el stop completo. Un porcentaje alto de aciertos tranquiliza, pero tu depósito no cuenta porcentajes, cuenta dólares.
- La mitad del rango es ruido. Esa distancia desde la apertura el precio la recorre casi todos los días, y muchas veces en las dos direcciones. El robot entra y el movimiento no continúa.
- El oro y el petróleo son los más dolorosos: drawdowns de 73–77%. Si alguien te vende la ruptura de volatilidad en el oro como un «sistema sencillo», este es el precio de esa sencillez.
- Los costos rematan. En USDJPY el clásico pagó $1 040 de swaps y $709 de comisiones: casi la mitad de la pérdida.
Bloque 2. Optimización con 10/2020–09/2024
Optimicé en USDJPY D1 y BITCOIN D1, los dos con el factor de beneficio más alto en el clásico. Ajusté la parte del rango para entrar (0,2–1,0), el stop (0,5–2 rangos), el take profit (0–3 stops), el modo de salida (en la apertura siguiente o en la primera apertura rentable) y si se permiten ventas.
- BITCOIN D1: de los conjuntos con 60+ operaciones, 10 fueron rentables en el entrenamiento. En el forward no quedó en positivo ninguno. En el clásico bitcoin parecía el mejor, pero era una ilusión.
- USDJPY D1: 53 conjuntos rentables en el entrenamiento, y 48 de ellos siguieron en positivo en el forward. Todos los mejores conjuntos son solo de compras.
Elegí un conjunto con buen forward y vecinos rentables (nivel de 0,8–1,0 del rango, stop de 1–1,5 rangos):
| Parámetro | Clásico de Williams | Optimización (USDJPY D1) |
|---|---|---|
| Nivel de entrada | apertura ± 0,5 del rango | apertura + 0,9 del rango |
| Dirección | compras y ventas | solo compras |
| Stop | 1 rango de ayer | 1 rango de ayer |
| Take profit | no | 2 stops |
| Salida | primera apertura rentable | primera apertura rentable |
En el fondo, el optimizador dijo: la mitad del rango es un día normal, no una señal. Entra solo cuando el día es fuerte de verdad, y solo hacia donde va el par.
Bloque 3. Forward 10/2024–09/2026
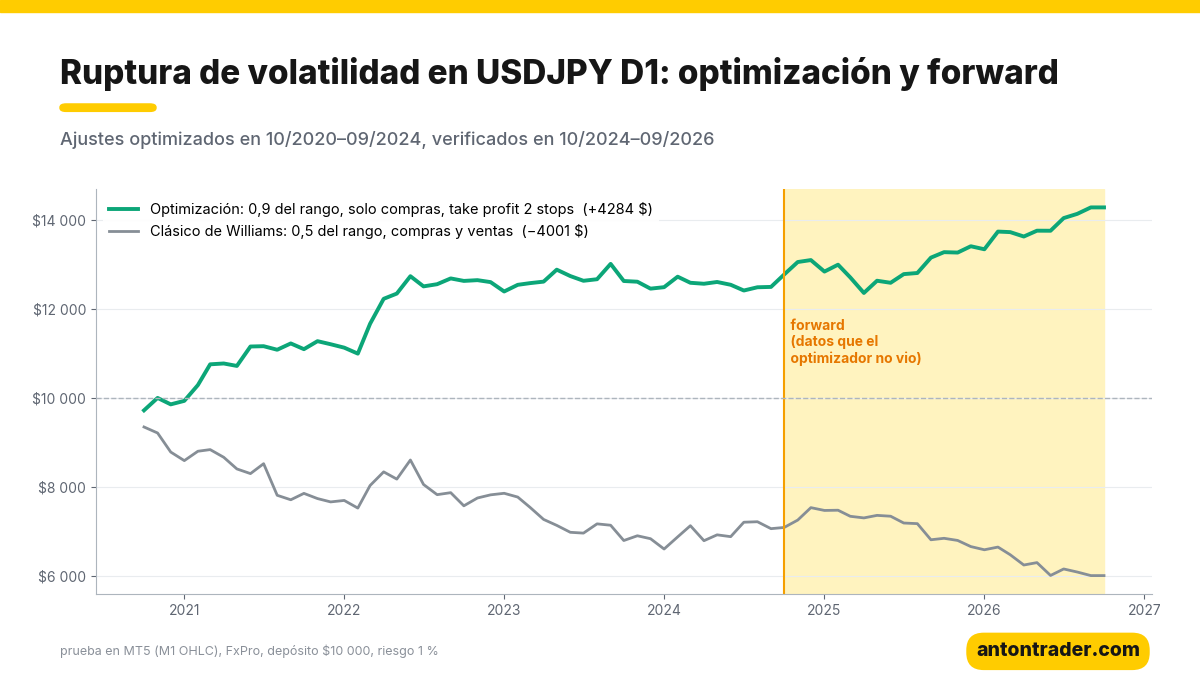
| Variante | Periodo | Resultado | Factor de beneficio | Drawdown máx. | Operaciones |
|---|---|---|---|---|---|
| Clásico | 10/2020–09/2024 | −$2 945 | 0,81 | 35,4% | 544 |
| Optimización | 10/2020–09/2024 | +$2 495 | 1,32 | 5,5% | 202 |
| Clásico | 10/2024–09/2026 (forward) | −$1 537 | 0,84 | 22,8% | 274 |
| Optimización | 10/2024–09/2026 (forward) | +$1 420 | 1,56 | 6,4% | 91 |
Cada periodo se probó por separado, empezando con $10 000. El resultado:
- La optimización pasó el forward: +$1 420, factor de beneficio 1,56, drawdown de 6,4%, con datos que el optimizador no vio. Al año da más o menos lo mismo que en el entrenamiento: una buena señal de que el conjunto no está sobreajustado.
- El clásico en USDJPY siguió perdiendo también en el forward: −$1 537 con un drawdown de 22,8%.
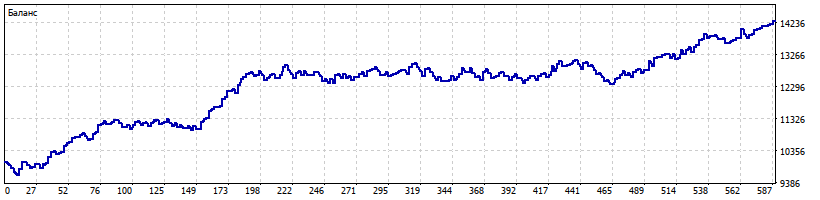
- En los 72 meses completos: +$4 284 sobre $10 000, drawdown de hasta 6,5%, 293 operaciones, 70% ganadoras. Antes de costos, $4 241; las comisiones se llevaron $530 y los swaps, al revés, sumaron $573: en las compras de USDJPY el swap en FxPro es positivo.
- Pero, siendo honesto: casi todos estos años el dólar se fortaleció frente al yen, de 105 en octubre de 2020 a casi 162 en el verano de 2024. Un robot solo de compras en un mercado así no «adivina» nada: simplemente no se estorba para ganar con él.
Si vuelves a optimizar el robot con regularidad, puedes mantenerlo en forma: el .set optimizado muestra qué resultado da ese enfoque en USDJPY.
Los riesgos, sin maquillaje
- El robot solo compra USDJPY. Si el yen empieza a apreciarse con fuerza, irá juntando stops. Un ejemplo: julio–agosto de 2024, cuando en un mes el par cayó de 161,95 a 141,68.
- Intervenciones de Japón. El Ministerio de Finanzas japonés ha salido más de una vez al mercado para sostener el yen. En esos días el precio puede saltarse el stop con deslizamiento, y la pérdida puede ser mayor al 1%.
- Los swaps pueden darse vuelta. El swap positivo de las compras depende de la diferencia de tasas entre Estados Unidos y Japón. Si esa diferencia se reduce, desaparece también este bono.
- Un 70% de operaciones ganadoras no es motivo para subir el riesgo. La ganancia muchas veces se toma en la primera apertura, y la pérdida llega hasta el stop completo. Una racha de tres o cuatro stops seguidos es normal en este sistema.
Dónde correr el robot
El robot funciona en MetaTrader 5 con cualquier broker que tenga USDJPY. Mi prueba se hizo en FxPro. También sirven los otros brokers de mi ranking: RoboForex y Tickmill. Antes de lanzarlo, revisa el swap de las compras de USDJPY con tu broker: en esta prueba jugó a favor del resultado, y con otro broker puede ser menor.
Descarga el robot «Ruptura de volatilidad» gratis
El robot es gratis para los clientes de los brokers de mi ranking:
- Abre una cuenta de MetaTrader 5 con uno de los brokers de arriba (o usa la que ya tienes).
- Entra al bot de Telegram con el botón y envía tu número de cuenta.
- Después de la verificación, el bot te envía el archivo: el robot, los parámetros clásicos de Williams, los optimizados para USDJPY D1 y las instrucciones.
📊 Descargar el robot gratis en Telegram
Mi conclusión
La ruptura de volatilidad en su forma clásica es un buen ejemplo de cómo la regla de un campeón se convierte en pérdida cuando la llevas a otro mercado y a otra década. La mitad del rango de ayer, en los años 2020, no es fuerza: es ruido normal, y siete mercados de siete lo confirmaron. Aquí el porcentaje alto de aciertos solo disfraza el problema. Si alguien te muestra esta estrategia como una fórmula segura, cuida tu depósito y pide ver la prueba completa.
La versión viva apareció cuando dejé lo esencial de Williams, la entrada por la fuerza del día y la salida en la primera apertura rentable, y agregué dos condiciones: el día tiene que ser fuerte de verdad y la operación va solo en la dirección del par. Es un robot para un mercado concreto, USDJPY, no una fórmula universal. Se comportó bien en el forward, pero hay que vigilarlo con la misma atención que al propio yen.
Hoy también publiqué el análisis de la ruptura de la primera hora de Londres: la misma idea de ruptura, pero dentro del día. Ahí el robot solo ganó en USDJPY y solo gracias a unos pocos días fuertes; no pasó la comprobación, y ese también es un resultado útil. En USDJPY D1 solo de compras antes también sobrevivió la Triple Pantalla de Elder. Otros análisis: Ichimoku, Parabolic SAR + ADX y la ruptura de la barra interna.
¿Por qué 72 meses?
El mercado cambia de raíz cada 3–5 años: cambian los participantes y la volatilidad, y las tendencias dan paso a los rangos. USDJPY pasó en estos seis años por dos mercados distintos. Hasta mediados de 2024, una subida casi continua impulsada por la diferencia de tasas, donde comprar la fuerza del día funcionaba solo. Después, la caída brusca del verano de 2024, intervenciones y oscilaciones amplias entre 140 y 164. Una prueba de 10–20 años habría mezclado esas fases con el yen tan distinto de los años 2010 y te daría un promedio que no describe ningún mercado real. La estrategia hay que elegirla para el mercado actual, y cambiarla cuando el mercado cambie.
Para eso hice mi aplicación «Encuentra tu estrategia», en el navegador o en Telegram. Ahí puedes probar cualquier idea en un historial de hasta 72 meses, y cada 2 semanas la aplicación corre por sí sola decenas de miles de estrategias y te muestra las que funcionan en los últimos 6, 12 y 36 meses. No promete ganancias: te muestra qué ideas siguen vivas en el mercado que existe hoy.
Los resultados de pruebas con datos históricos no garantizan resultados futuros.
Fuentes
- Larry Williams — «Long-Term Secrets to Short-Term Trading», 1999: la ruptura de volatilidad y la salida en la primera apertura rentable.
- Pruebas propias en MetaTrader 5 en el servidor demo de FxPro, octubre de 2026.
Dónde operar
Estos son los brokers y exchanges que uso y que trabajan con clientes de América Latina. Revisa siempre que el servicio esté disponible en tu país y empieza con poco.
Aviso de riesgo: los CFD, el Forex y los derivados de cripto conllevan un alto riesgo de perder dinero por el apalancamiento. Este artículo no es una recomendación de inversión.