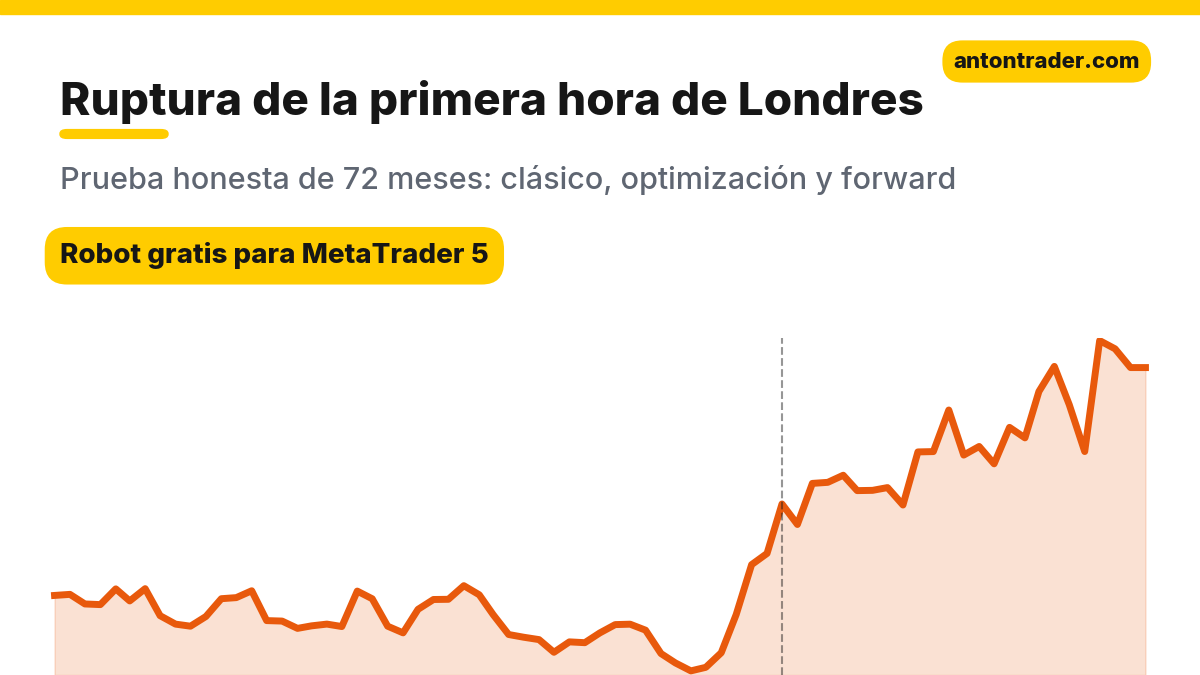
La ruptura de la primera hora es una de las estrategias intradía más populares en Forex. Abre Londres, marcas el máximo y el mínimo de la primera hora, esperas hacia dónde sale el precio de esa caja y lo sigues. En los videos parece una ganancia lista para tomar: una entrada al día, un stop claro y la posición cerrada por la noche. Programé un robot para MetaTrader 5 con las reglas al pie de la letra y lo corrí en siete mercados durante 72 meses en velas de 15 minutos. Te lo digo desde el principio: aquí no salió un robot operable. En seis mercados de siete, pérdidas con drawdowns de 73–94%. El único positivo está en USDJPY, y justamente ese positivo muestra por qué es peligroso confiar en él. Lo explico en detalle para que no tengas que pagar esta lección con tu depósito.
Las reglas de la estrategia
La idea de operar desde el rango de apertura la sistematizó Toby Crabel en su libro «Day Trading with Short Term Price Patterns and Opening Range Breakout» (1990). En Forex se aplica sobre todo a la apertura de Londres, la sesión principal del mercado de divisas. La versión clásica:
- Rango: el máximo y el mínimo de la primera hora de Londres, de 08:00 a 09:00 en Londres (de 10:00 a 11:00 en la hora del servidor de FxPro).
- Compra: el precio sale por encima del máximo del rango. Venta: por debajo del mínimo. La entrada es inmediata, en la ruptura. Una operación por día, con la primera ruptura.
- Stop: detrás del borde opuesto del rango. Sin take profit.
- Salida por tiempo, en la noche del mismo día (22:00 del servidor). Entradas nuevas solo hasta las 16:00. No se dejan posiciones abiertas de un día para otro.
- El tamaño de la posición se calcula para arriesgar el 1% del balance hasta el stop. Temporalidad M15.
En espíritu es el hermano menor de la ruptura de la barra interna: el precio se comprime en un rango estrecho y apostamos a que la salida traerá movimiento.
Cómo se ve en el gráfico
Abajo hay dos operaciones reales del robot en USDJPY M15, el único mercado donde la estrategia quedó en positivo. Son de la mejor variante de la optimización: rango de hora y media (10:00–11:30 del servidor) y salida a las 18:00. Las dos son del periodo forward, que el optimizador no vio.
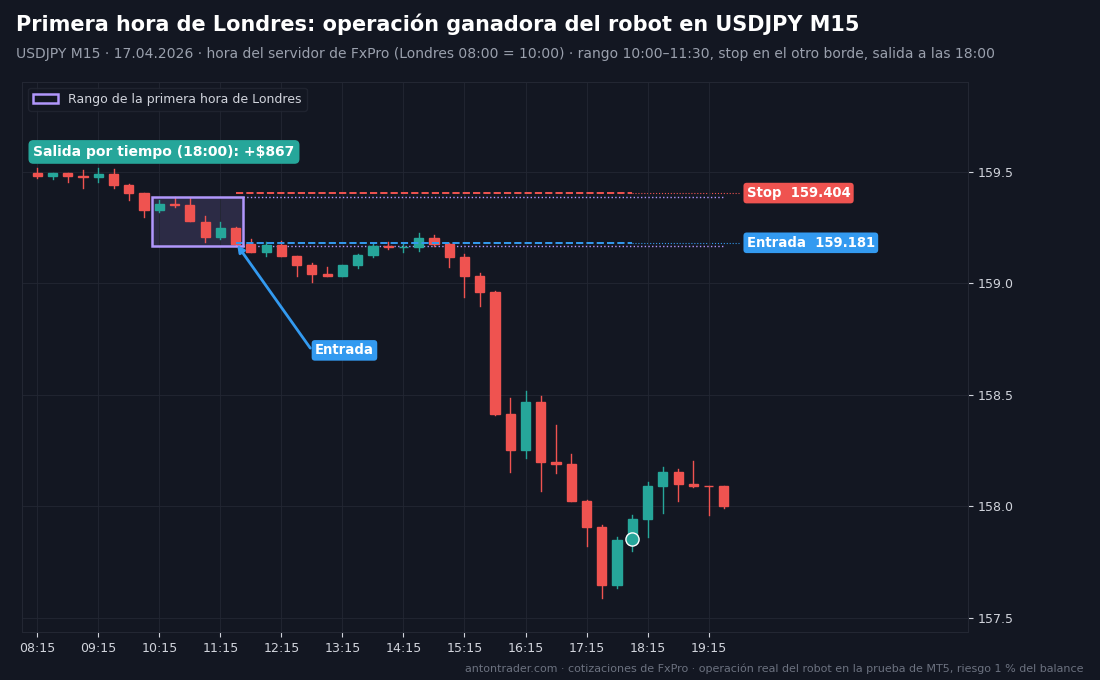
Operación ganadora. El 17 de abril de 2026 el rango de 10:00 a 11:30 fue estrecho: de 159,186 a 159,404, unos 22 pips. A las 11:42 el precio salió hacia abajo y el robot vendió en 159,181, con el stop en el borde superior, 159,404. Durante el día el par aceleró la caída y por la tarde ya había recorrido más de un yen y medio. A las 18:00 el robot cerró la operación en 157,853: +$867, casi seis stops en un solo día.
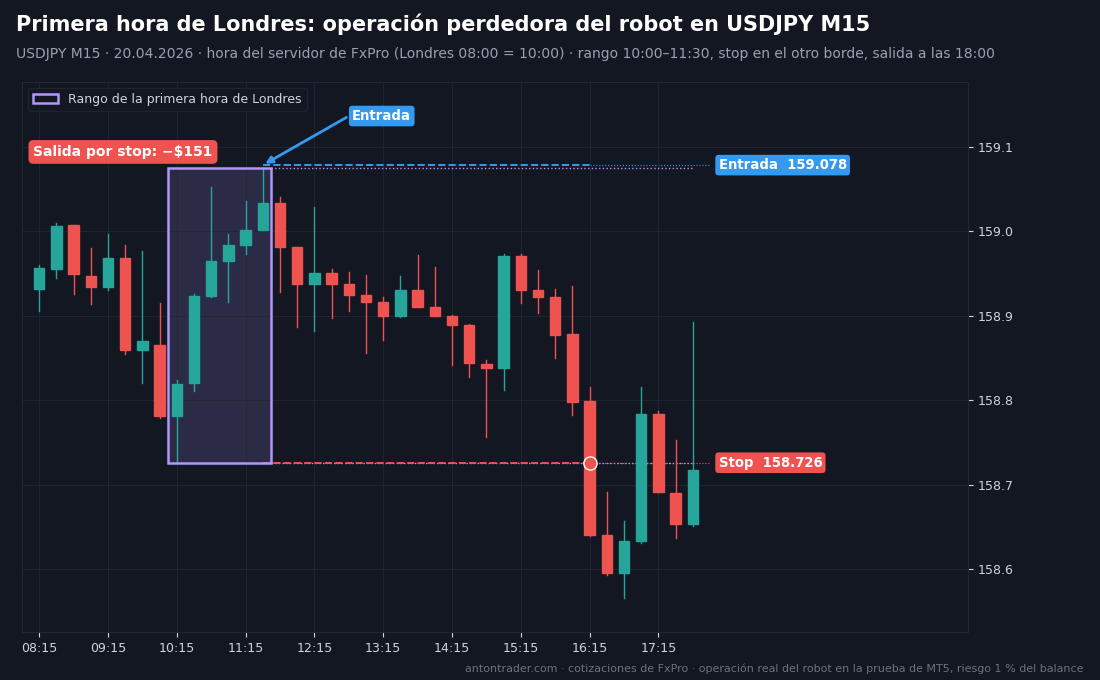
Operación perdedora. El 20 de abril el rango fue más ancho: de 158,726 a 159,052. A las 11:36 el precio salió hacia arriba y el robot compró en 159,078, con el stop en el borde inferior, 158,726. Pero la ruptura fue falsa: el precio volvió a la caja, la atravesó entera y a las 16:23 se activó el stop, −$151. La mayoría de los días de esta estrategia son así: las operaciones ganadoras son menos de la mitad.
A mano: en el gráfico M15 marca el máximo y el mínimo de la primera hora y media después de la apertura de Londres (en FxPro son las 10:00–11:30 del servidor; con tu broker la hora puede ser otra). Pon un Buy Stop sobre el máximo y un Sell Stop bajo el mínimo, con el stop en el borde opuesto. Cuando se active una orden, borra la otra. A las 18:00 del servidor cierra la operación, esté donde esté el precio.
Cómo hice la prueba
- Probador de estrategias de MetaTrader 5, servidor demo de FxPro: cotizaciones, spreads, comisiones y swaps reales del broker.
- Periodo de octubre de 2020 a septiembre de 2026, exactamente 72 meses. Depósito de $10 000, apalancamiento 1:100, riesgo del 1% por operación.
- Modo «1 minuto OHLC»: en una ruptura intradía importa en qué minuto el precio cruzó el borde.
Por qué 72 meses y no 10 o 20 años te lo explico al final: los años viejos describen otro mercado. Tres bloques: el clásico sin ajustes → optimización solo con 10/2020–09/2024 → comprobación en 10/2024–09/2026, meses que el optimizador no vio.
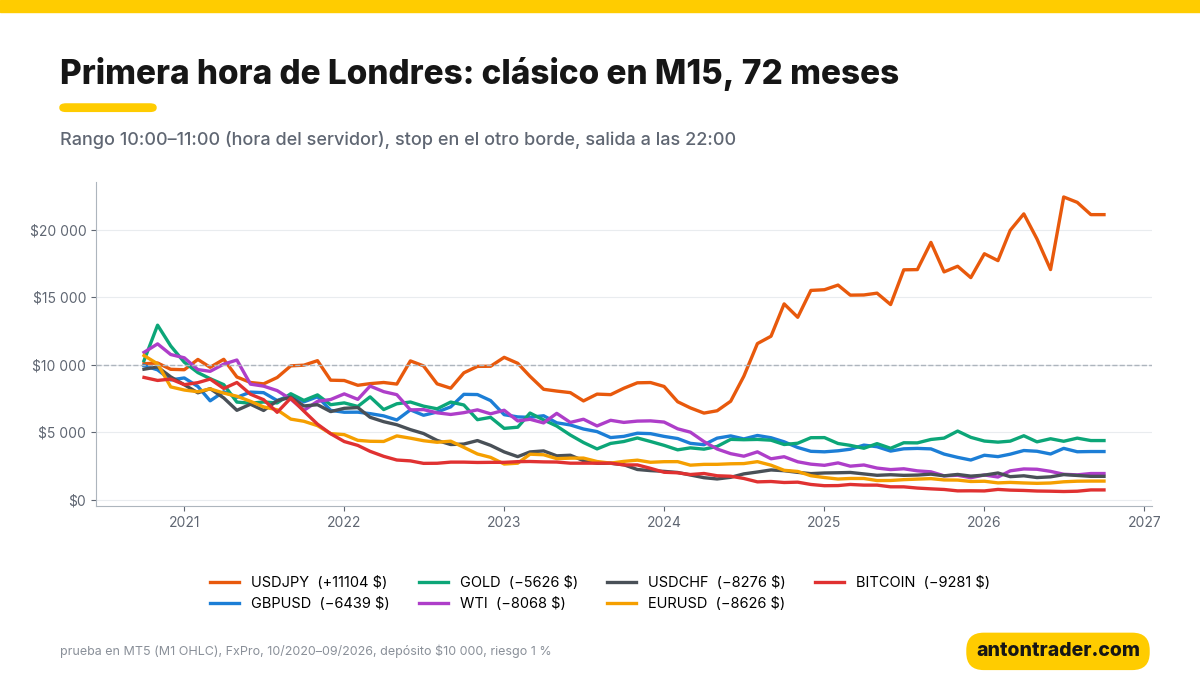
Bloque 1. El clásico en 72 meses: seis pérdidas de siete
| Instrumento (M15) | Resultado en 72 meses | Factor de beneficio | Drawdown máx. | Operaciones | Operaciones ganadoras |
|---|---|---|---|---|---|
| USDJPY | +$11 104 | 1,10 | 45,2% | 1 532 | 36% |
| GOLD | −$5 626 | 0,90 | 73,0% | 1 531 | 29% |
| GBPUSD | −$6 439 | 0,88 | 72,6% | 1 550 | 33% |
| WTI (petróleo) | −$8 068 | 0,86 | 87,2% | 1 536 | 26% |
| USDCHF | −$8 276 | 0,79 | 86,0% | 1 534 | 33% |
| EURUSD | −$8 626 | 0,76 | 89,7% | 1 537 | 33% |
| BITCOIN | −$9 281 | 0,68 | 94,4% | 1 309 | 25% |
Unas 250 operaciones al año, casi cada día hábil. Lo que se ve:
- La mayoría de las rupturas son falsas. Solo el 25–36% de las operaciones son ganadoras. El precio sale de la caja, recoge los stops de quienes entraron y vuelve.
- Euro, franco, libra, petróleo y bitcoin: el depósito casi desaparece, con drawdowns de 73–94%. Esto no es un «drawdown temporal»: es una cuenta destruida.
- Los costos son enormes. Una operación cada día con un stop estrecho: la comisión y el spread se comen una parte visible del riesgo en cada operación. Incluso en USDJPY las comisiones de seis años sumaron $8 632.
- USDJPY queda en positivo, pero con un drawdown de 45%. Casi la mitad del depósito se fue por el camino. Más abajo explico de dónde sale ese positivo.
Bloque 2. Optimización con 10/2020–09/2024
Optimicé en tres mercados: USDJPY, GOLD y GBPUSD (todos en M15). Ajusté la duración del rango (30, 60 y 90 minutos), la hora de salida (18:00, 20:00, 22:00), el stop (el borde opuesto o la mitad del rango), el take profit de 0 a 2 stops, si se permiten ventas y, para el oro y la libra, además un filtro: saltarse los días en que el rango es demasiado ancho frente al ATR diario.
- GOLD M15: de 127 conjuntos con 100+ operaciones, rentables en el entrenamiento: ninguno.
- GBPUSD M15: de 131 conjuntos: ninguno.
- USDJPY M15: de 108 conjuntos, 8 fueron rentables en el entrenamiento, y los 8 siguieron en positivo en el forward. Suena bien, pero los ocho tienen un factor de beneficio de 1,01–1,05 en el entrenamiento y drawdowns de 23–49%. Eso no es estabilidad: es un cero con grandes vaivenes.
La mejor variante en el forward entre las rentables en el entrenamiento tiene un rango más largo y una salida más temprana:
| Parámetro | Clásico | Mejor variante (USDJPY M15) |
|---|---|---|
| Rango | primera hora: 10:00–11:00 del servidor | hora y media: 10:00–11:30 |
| Stop | borde opuesto | borde opuesto |
| Take profit | no | no |
| Salida por tiempo | 22:00 | 18:00 |
| Dirección | compras y ventas | compras y ventas |
El optimizador casi no cambió nada, y eso también es una respuesta. Si una estrategia no se puede mejorar en ninguno de tres mercados, el problema no está en los ajustes, sino en la idea misma.
Bloque 3. Forward 10/2024–09/2026
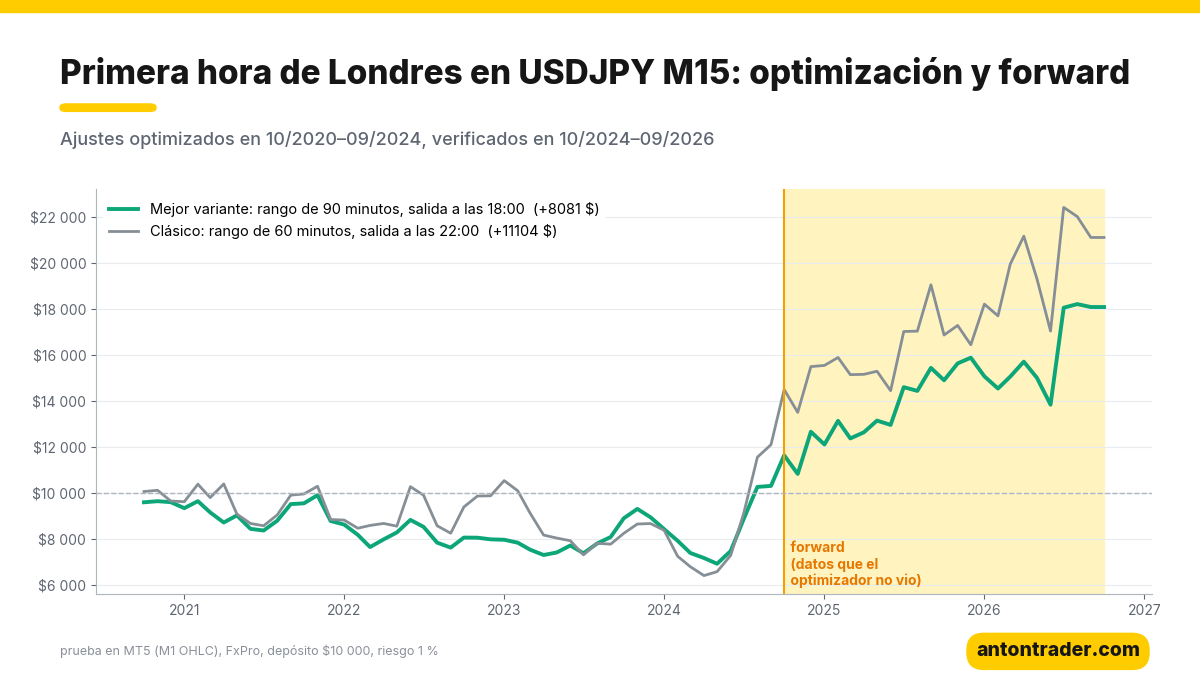
| Variante | Periodo | Resultado | Factor de beneficio | Drawdown máx. | Operaciones |
|---|---|---|---|---|---|
| Clásico | 10/2020–09/2024 | +$2 098 | 1,04 | 45,2% | 1 026 |
| Mejor variante | 10/2020–09/2024 | +$306 | 1,01 | 36,6% | 1 013 |
| Clásico | 10/2024–09/2026 (forward) | +$7 476 | 1,17 | 25,5% | 506 |
| Mejor variante | 10/2024–09/2026 (forward) | +$7 565 | 1,24 | 19,2% | 498 |
Cada periodo se probó por separado, empezando con $10 000. Los números del forward se ven bonitos, pero míralos con calma:
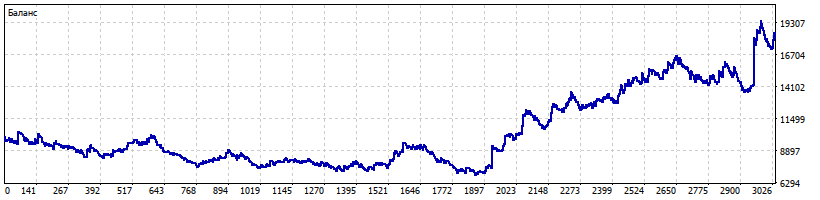
- Cuatro años en cero. De octubre de 2020 a septiembre de 2024 las dos versiones no avanzaron, con drawdowns de 37–45%. Todo el resultado viene de los dos últimos años.
- La ganancia depende de unos pocos días. En el clásico, 10 operaciones de 1 532 dieron el 84% de toda la ganancia antes de costos. Una sola operación del 30 de julio de 2026, cuando el par cayó unos 4 yenes en un día, aportó +$4 505. Sin esos diez días, las comisiones se habrían comido todo y el robot habría terminado en pérdida.
- El factor de beneficio en el forward es de 1,17–1,24. Mi umbral para un robot operable es de 1,3 o más con un drawdown razonable. Aquí no se alcanza en ningún mercado.
- En los 72 meses completos la mejor variante dio +$8 081 con un drawdown de 36,6%; antes de costos eran $14 473, y las comisiones se llevaron $6 391, casi la mitad.
No es un robot que yo te recomendaría para una cuenta real. Es un robot que muestra cómo se ve una estrategia que vive de unos pocos días fuertes en un solo mercado.
Los riesgos, sin maquillaje
- La estrategia no pasó mi comprobación. En ninguno de los siete mercados hay una versión con un factor de beneficio de 1,3 o más en el forward y un drawdown razonable.
- El positivo en USDJPY puede desaparecer en cualquier momento. Depende de unos pocos días de movimientos fuertes del yen. Si durante un año no aparecen esos días, será un año de stops y comisiones.
- Psicológicamente es muy duro. Dos tercios de las operaciones son perdedoras y el drawdown llegó al 45%. Pocas personas aguantan algo así a mano sin romper las reglas.
- La hora del servidor. Si tu broker tiene otra hora de servidor, hay que mover el rango de la «primera hora»; si no, el robot operará una caja completamente distinta.
Dónde correr el robot
Si quieres investigar la estrategia por tu cuenta, córrela solo en el probador o con el riesgo mínimo. El robot funciona en MetaTrader 5 con cualquier broker. Mi prueba se hizo en FxPro. También sirven los otros brokers de mi ranking: RoboForex y Tickmill. Para esta estrategia lo principal es una comisión baja y un spread estrecho en USDJPY: con una operación cada día, son casi todo.
Descarga el robot «Primera hora de Londres» gratis
El robot es gratis para los clientes de los brokers de mi ranking, para investigar y hacer tus propias pruebas:
- Abre una cuenta de MetaTrader 5 con uno de los brokers de arriba (o usa la que ya tienes).
- Entra al bot de Telegram con el botón y envía tu número de cuenta.
- Después de la verificación, el bot te envía el archivo: el robot, los parámetros clásicos, la variante para USDJPY M15 de la optimización y las instrucciones con advertencias honestas.
📊 Descargar el robot gratis en Telegram
Mi conclusión
La ruptura de la primera hora es una idea bonita que no pasó una comprobación honesta en ninguno de siete mercados. En seis destruye el depósito, y en el séptimo vive de unos pocos días buenos y pasa cuatro años sin avanzar. Cuando te muestren esta estrategia sobre un gráfico afortunado, recuerda lo que quedó fuera del cuadro: cientos de rupturas falsas y miles de dólares en comisiones.
Un resultado negativo también es un resultado. Le ahorra dinero a quien pensaba probar esta idea en una cuenta real. Si de verdad quieres operar la ruptura de un rango, mira temporalidades más largas: en el análisis de hoy de la ruptura de volatilidad de Larry Williams, la misma lógica en velas diarias y solo de compras pasó el forward en USDJPY. Otros análisis: el canal de Keltner, la ruptura de la barra interna y Parabolic SAR + ADX.
¿Por qué 72 meses?
El mercado cambia de raíz cada 3–5 años: cambian los participantes y la volatilidad, y las tendencias dan paso a los rangos. Dentro del día esto se ve con especial claridad. Durante cuatro años, de 2020 a 2024, las rupturas matutinas en USDJPY no dieron nada. Después el yen empezó a tener movimientos intradía bruscos, y la misma caja de repente empezó a ganar dinero. Una prueba de 10–20 años habría mezclado todos esos regímenes en una sola cifra y no te diría nada sobre si la estrategia funciona ahora. La estrategia hay que elegirla para el mercado actual, y cambiarla cuando el mercado cambie.
Para eso hice mi aplicación «Encuentra tu estrategia», en el navegador o en Telegram. Ahí puedes probar cualquier idea en un historial de hasta 72 meses, y cada 2 semanas la aplicación corre por sí sola decenas de miles de estrategias y te muestra las que funcionan en los últimos 6, 12 y 36 meses. No promete ganancias: te ayuda a descartar ideas como esta antes de que se lleven tu dinero.
Los resultados de pruebas con datos históricos no garantizan resultados futuros.
Fuentes
- Toby Crabel — «Day Trading with Short Term Price Patterns and Opening Range Breakout», 1990: operar desde el rango de apertura.
- Pruebas propias en MetaTrader 5 en el servidor demo de FxPro, octubre de 2026.
Dónde operar
Estos son los brokers y exchanges que uso y que trabajan con clientes de América Latina. Revisa siempre que el servicio esté disponible en tu país y empieza con poco.
Aviso de riesgo: los CFD, el Forex y los derivados de cripto conllevan un alto riesgo de perder dinero por el apalancamiento. Este artículo no es una recomendación de inversión.