Un rango en el oro es el momento más aburrido del gráfico. El precio se comprime, las velas se hacen pequeñas y parece que no pasa nada. Pero en realidad el mercado está juntando energía para el siguiente impulso. John Carter construyó sobre esa observación el indicador TTM Squeeze: muestra el momento en que la compresión terminó y el movimiento empezó. Corrí las reglas clásicas de Carter en siete mercados durante 72 meses y encontré una versión que resistió dos años de datos que el optimizador nunca vio. Es un robot para el oro en H4. Te muestro qué hizo, cómo se ven sus operaciones, dónde están sus riesgos y cómo descargarlo gratis.
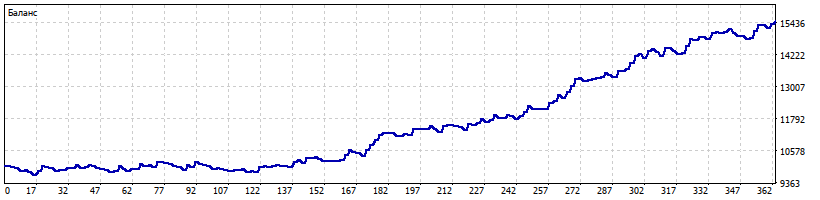
- +55% en 72 meses en GOLD H4, con un riesgo del 1% por operación. Drawdown máximo: 4,7%.
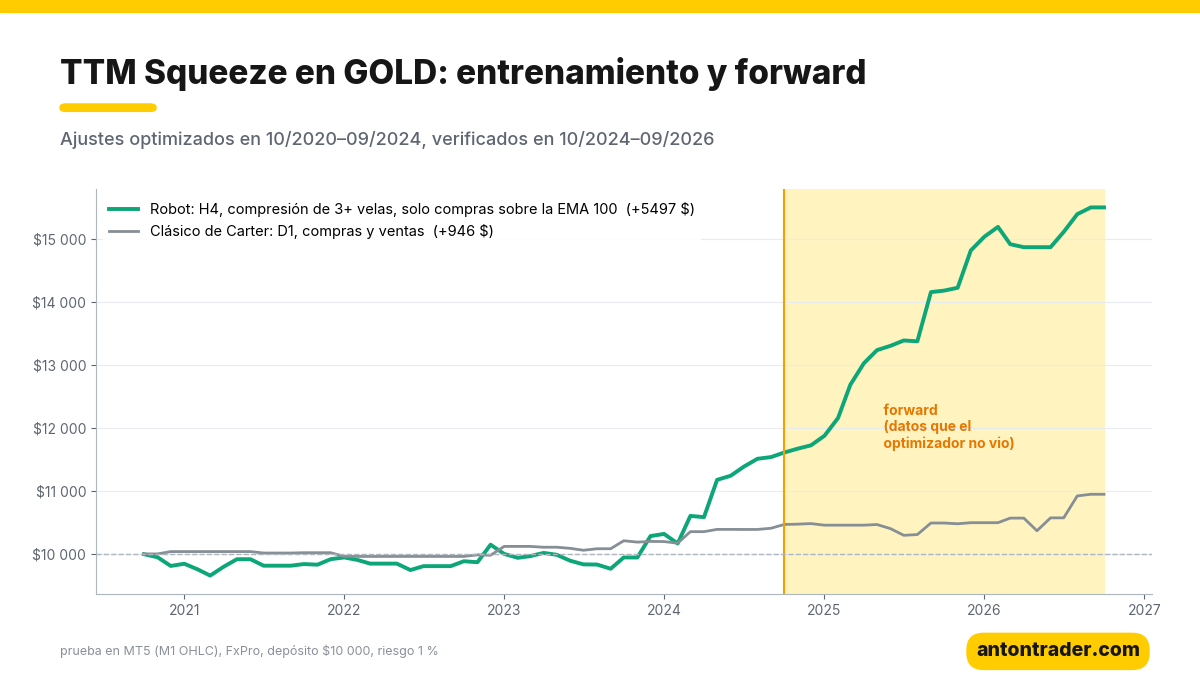
- +36% en el forward (10/2024–09/2026) con un factor de beneficio de 2,73: el robot ganó con datos que no vio durante el ajuste.
- Con un riesgo del 2% por operación, el mismo robot dio +148% en 72 meses con un drawdown de 9,5%.
- En el archivo: el robot para MetaTrader 5, el .set para GOLD H4 y las instrucciones. Se pone en marcha en 5 minutos.
📊 Descargar el robot gratis en Telegram
Qué hace el robot
TTM Squeeze lo creó John Carter (John F. Carter) y lo explica en detalle en su libro «Mastering the Trade», en el capítulo sobre la compresión. La idea es sencilla: las bandas de Bollinger miden la volatilidad con la desviación estándar, y el canal de Keltner, con el rango verdadero promedio. Cuando el mercado se calma, las bandas de Bollinger se estrechan más y se esconden dentro del canal de Keltner: eso es la compresión. Cuando vuelven a salir, la compresión «se disparó». La dirección la da el histograma de momentum: sobre cero, compras; debajo de cero, ventas. El robot funciona así:
- Compresión: en H4, las bandas de Bollinger (10, 2) están dentro del canal de Keltner (10, 1,75 ATR) durante al menos 3 velas seguidas.
- Entrada: las bandas de Bollinger salieron del canal, el histograma de momentum está sobre cero y el precio cerró por encima de la EMA 100. El robot compra en la apertura de la vela siguiente. No hay ventas: solo compras, a favor del movimiento principal del oro.
- Stop: 1 ATR(14) desde el precio de entrada. Take profit: dos stops.
- Salida anticipada: si el histograma de momentum empieza a bajar o pasa debajo de cero, el robot cierra la operación sin esperar el stop. Es lo que recomienda el propio Carter: salir cuando el impulso se debilita.
- Tamaño de la posición: según el riesgo en % del balance. En la prueba, 1%; en los parámetros puedes poner el tuyo.
Es un robot de tendencia para las pausas dentro de un mercado alcista: espera a que el oro, por encima de la EMA 100, se quede quieto en un pasillo estrecho, y compra el momento en que el pasillo se rompe hacia arriba. Cierra en positivo el 52% de las operaciones, y la salida anticipada por momentum débil evita que se quede mucho tiempo en una operación que ya dejó de funcionar.
Cómo se ve en el gráfico
Abajo hay dos operaciones reales del robot en la prueba de GOLD H4. Las dos son del periodo forward, que el optimizador no vio: una ganadora y una perdedora, para que veas al robot tal como es. Arriba están las velas, las bandas de Bollinger (azules) y el canal de Keltner (amarillo punteado); en morado, la compresión. Abajo, el histograma de momentum y los puntos de compresión, como en el indicador de Carter.
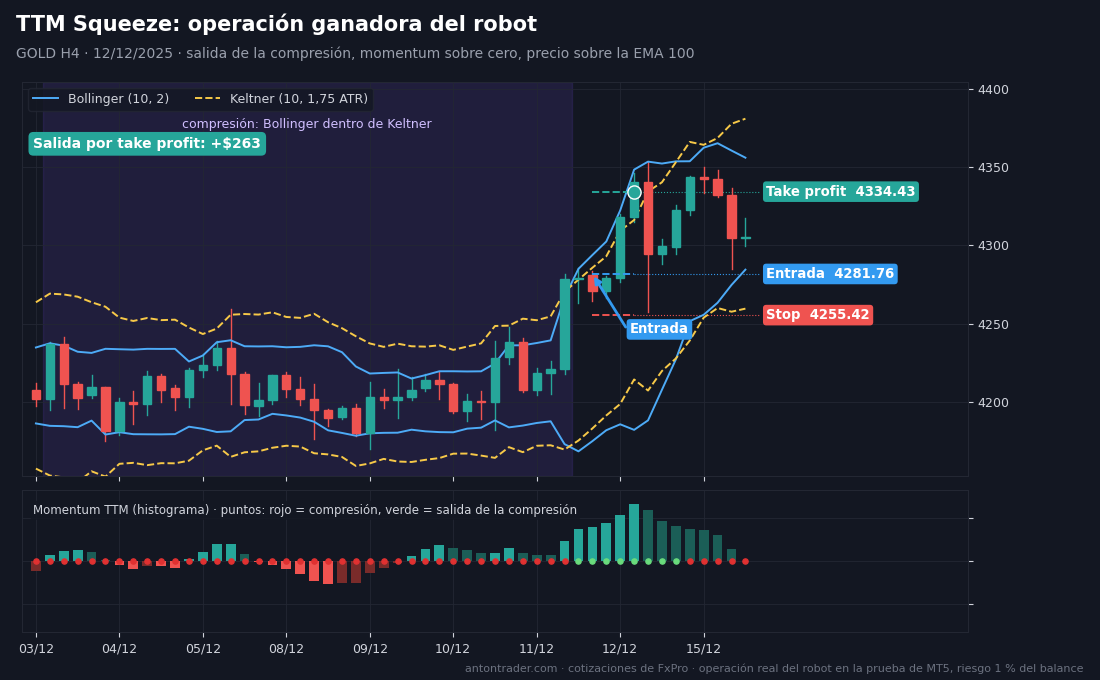
Operación ganadora. A principios de diciembre de 2025 el oro pasó más de una semana en un pasillo estrecho: las bandas de Bollinger se escondieron dentro del canal de Keltner, y en el panel de abajo aparecieron los puntos rojos de compresión. El 11 de diciembre las bandas salieron, el histograma de momentum subió sobre cero y el precio estaba por encima de la EMA 100. El robot compró en la apertura de la vela siguiente, en 4281,76, con stop en 4255,42 (1 ATR) y take profit en 4334,43. Doce horas después el oro llegó al objetivo: +$263.
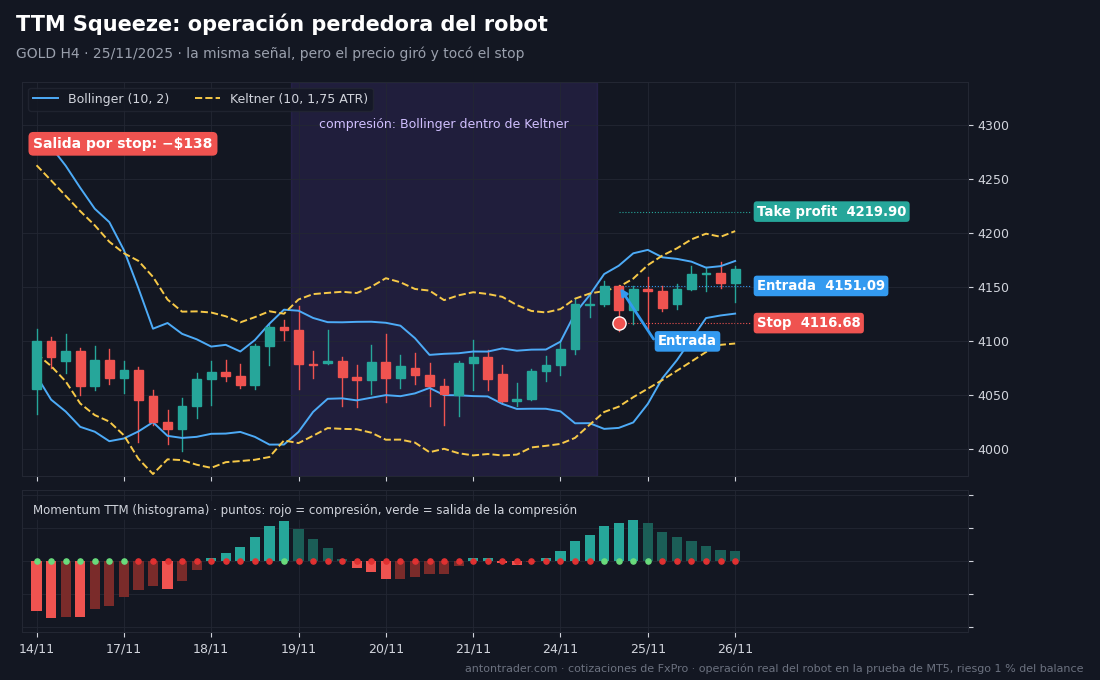
Operación perdedora. Del 19 al 24 de noviembre de 2025 el oro también se comprimió en un pasillo. El 25 de noviembre las bandas de Bollinger salieron del canal, el histograma estaba sobre cero y el precio, por encima de la EMA 100: todas las condiciones se cumplían. El robot compró en 4151,09, con stop en 4116,68 y take profit en 4219,90. Pero a las tres horas el oro retrocedió con fuerza y tocó el stop: −$138. Salir de la compresión no garantiza que el movimiento siga; a veces es solo un pico. Aquí el stop es el precio de entrar en los movimientos que pagan un take profit dos veces mayor.
A mano: abre el gráfico del oro en H4 y agrega las bandas de Bollinger (10, 2) y el canal de Keltner (10, multiplicador 1,75 sobre el ATR), o un indicador TTM Squeeze ya hecho con esos parámetros. Agrega una EMA 100. Espera a que las bandas de Bollinger pasen al menos tres velas dentro del canal de Keltner. Cuando salgan, con el histograma sobre cero y el precio por encima de la EMA 100, compra. Stop a 1 ATR(14) debajo de la entrada; take profit al doble de esa distancia. Si el histograma empieza a bajar antes, sal.
Resultado del robot: entrenamiento y forward
Para no engañarme con el sobreajuste, divido el historial en dos partes. Los parámetros se eligen solo con 10/2020–09/2024. Después el robot pasa el examen en 10/2024–09/2026, meses que el optimizador no vio. La prueba: probador de estrategias de MetaTrader 5, cuenta demo de FxPro con sus cotizaciones, spreads, comisiones y swaps, depósito de $10 000, apalancamiento 1:500, modo «1 minuto OHLC».
| Periodo (GOLD H4) | Rendimiento | Factor de beneficio | Drawdown máx. | Operaciones |
|---|---|---|---|---|
| Entrenamiento, 10/2020–09/2024 | +15,4% | 1,49 | 4,7% | 105 |
| Forward, 10/2024–09/2026 | +36,1% | 2,73 | 3,8% | 76 |
| Los 72 meses, riesgo 1% | +55,0% | 1,99 | 4,7% | 181 |
| Los 72 meses, riesgo 2% | +147,9% | 2,07 | 9,5% | 181 |
Lo más importante aquí es el forward. Con datos desconocidos, el robot ganó en dos años más que en los cuatro años de entrenamiento, y el factor de beneficio subió de 1,49 a 2,73. Te digo con franqueza de dónde sale ese salto: en los dos años de forward el oro subió muchísimo, y el robot justamente compra la salida de las pausas en un mercado alcista. Lo que más me importa es la estabilidad: de 625 conjuntos rentables en el entrenamiento, 621 siguieron en positivo en el forward, y los ajustes vecinos (stop de 1–3,5 ATR, take profit de 1–4 stops) también ganan. Es decir, el robot no depende de un solo número afortunado. En los 72 meses el drawdown no pasó de 4,7%: para un robot de tendencia, es una curva muy tranquila. Las comisiones se llevaron $105, y los swaps de las compras de oro en FxPro, $475.
📊 Descargar el robot y los parámetros para GOLD H4
Por qué el TTM Squeeze «de internet» no funciona y este sí
Primero corrí TTM Squeeze como lo describe Carter y como suelen recomendarlo: gráfico diario, bandas de Bollinger (20, 2) dentro del canal de Keltner (20, 1,5 ATR), entrada en la dirección del histograma en la primera vela después de la compresión, compras y ventas, salida después de dos velas de momentum debilitándose, stop de 2 ATR. Siete mercados, 72 meses:
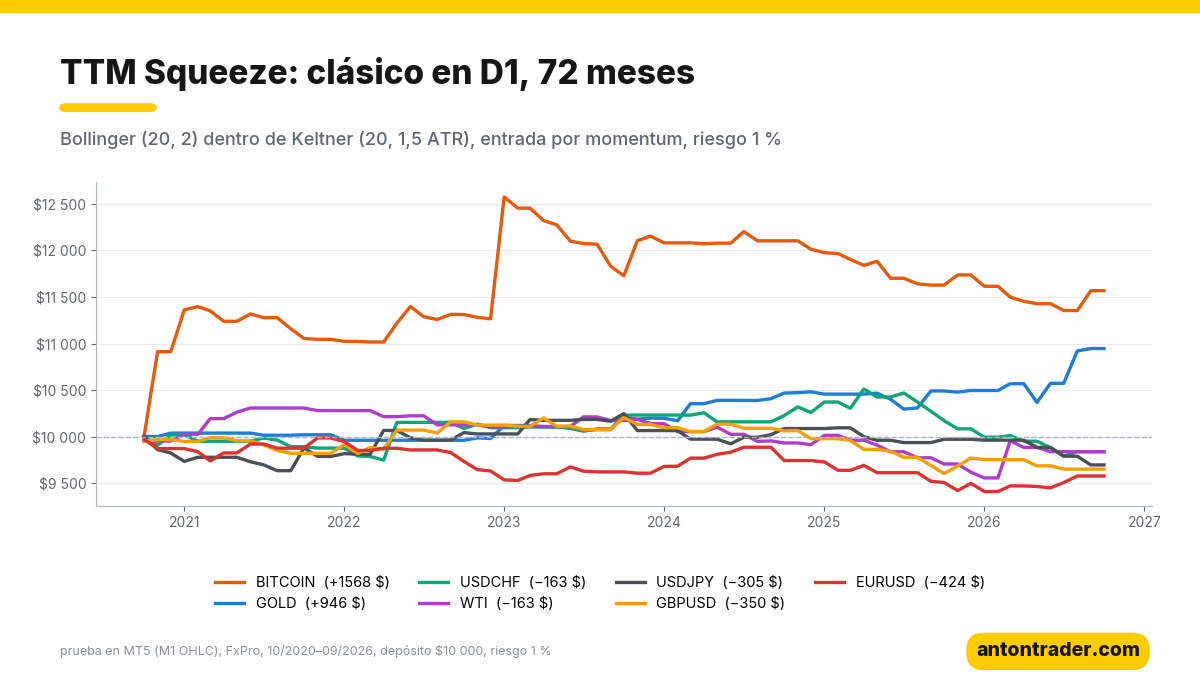
| Instrumento (D1) | Resultado | Factor de beneficio | Drawdown máx. | Operaciones |
|---|---|---|---|---|
| BITCOIN | +15,7% | 1,57 | 11,1% | 64 |
| GOLD | +9,5% | 2,04 | 6,1% | 44 |
| USDCHF | −1,6% | 0,90 | 9,4% | 43 |
| WTI (petróleo) | −1,6% | 0,87 | 7,9% | 36 |
| USDJPY | −3,1% | 0,80 | 6,1% | 42 |
| GBPUSD | −3,5% | 0,77 | 6,5% | 47 |
| EURUSD | −4,2% | 0,73 | 6,7% | 52 |
Positivo solo en bitcoin y oro; en cinco mercados de siete, una pérdida pequeña. Hay tres razones:
- Muy pocas operaciones. En el diario, una compresión con salida ocurre 6–11 veces al año. En seis años son 36–64 operaciones, y el resultado lo deciden unos pocos movimientos buenos o malos.
- Ventas contra el movimiento principal. En estos años el oro duplicó su precio, y el clásico vendía cada salida de la compresión con el histograma debajo de cero.
- No hay take profit ni filtro de tendencia. Un stop amplio de 2 ATR en el diario y salida solo por momentum débil: en un rango, la operación se queda colgada mucho tiempo y cierra cerca de cero o en pérdida.
El robot que funciona se diferencia exactamente en eso: H4 en lugar de D1, bandas más cortas (10 en lugar de 20), compresión de al menos 3 velas, solo compras sobre la EMA 100 y un take profit claro de dos stops. La idea de Carter, la compresión y la salida por momentum, quedó igual. Para comparar: los parámetros clásicos en el mismo GOLD H4 dieron +10% en 72 meses con un drawdown de 15,9%. En bitcoin H4 el ajuste no salió estable: de 76 conjuntos rentables en el entrenamiento, 58 siguieron en positivo en el forward. Por eso el robot está configurado solo para GOLD H4, y no te recomiendo llevarlo a otros mercados sin tu propia prueba.
Los riesgos, sin maquillaje
- El robot solo compra oro. El forward coincidió con una subida fuerte del oro. Cuando el precio está debajo de la EMA 100, el robot se queda quieto: en la prueba, de mediados de abril a finales de julio de 2026 no hizo ni una operación. En una caída larga operará poco, y en un rango amplio tocará el stop más seguido.
- Las rachas de stops son normales. Gana el 52% de las operaciones, así que varios stops seguidos son parte habitual del trabajo. Elige un riesgo con el que la pases tranquilo.
- Un riesgo del 2% duplica también el drawdown: 9,5% en lugar de 4,7%. Yo empezaría con 1% y subiría el riesgo solo después de ver al robot trabajar en real contigo.
- Los swaps de las compras de oro son negativos. En la prueba se llevaron $475 en seis años; con tu broker la cifra puede ser distinta.
Dónde correr el robot
El robot funciona en MetaTrader 5 con cualquier broker que tenga oro (XAUUSD / GOLD). Mi prueba se hizo en FxPro. También sirven los otros brokers de mi ranking: RoboForex y Tickmill. Antes de ponerlo en tu cuenta, córrelo en el probador de tu broker: te toma una tarde y te muestra cómo se comporta con tus cotizaciones y tus swaps. Para que trabaje sin pausas, deja la plataforma en un VPS: el robot tiene que ver el cierre de cada vela H4.
Descarga el robot TTM Squeeze gratis
El robot es gratis para los clientes de los brokers de mi ranking:
- Abre una cuenta de MetaTrader 5 con uno de los brokers de arriba (o usa la que ya tienes).
- Entra al bot de Telegram con el botón y envía tu número de cuenta.
- Después de la verificación, el bot te envía el archivo: el robot, los parámetros para GOLD H4, los parámetros clásicos de TTM Squeeze para tus propios experimentos y las instrucciones.
📊 Descargar el robot gratis en Telegram
Mi conclusión
TTM Squeeze en su forma clásica es un buen indicador, pero no un sistema: en el diario opera poco y vende contra el movimiento principal, por eso pierde en cinco mercados de siete. Pero la idea de Carter, que después del silencio el mercado se dispara, en el oro funciona. Si escuchas solo los disparos hacia arriba, en H4 y con un take profit claro, sale un robot que en 72 meses ganó 55% con un drawdown de apenas 4,7%, y que en dos años desconocidos ganó más que en cuatro años de entrenamiento. Lo confirmó el forward, y casi todos los ajustes vecinos se comportaron igual; por eso le tengo confianza a este robot. Cuida tu depósito: empieza en demo y con un riesgo pequeño.
Hoy también publiqué el análisis del grid que duplica el lote: ahí se ve cómo un robot con 70% de operaciones ganadoras lleva el depósito a cero, y por qué el stop en cada operación importa más que una curva bonita. También pasaron la prueba el Heikin-Ashi en el oro, el Supertrend en USDJPY y la ruptura de volatilidad de Williams. Otra estrategia basada en la compresión de la volatilidad: la ruptura del canal de Keltner.
¿Por qué 72 meses?
El mercado cambia de raíz cada 3–5 años: cambian los participantes y la volatilidad, y las tendencias dan paso a los rangos. El oro es el mejor ejemplo. Hasta 2024 pasaba largas temporadas en rangos amplios, y la salida de una compresión muchas veces terminaba en un regreso: en el entrenamiento el robot ganó 15% en cuatro años. Después el oro entró en una tendencia fuerte, y la misma lógica dio 36% en dos años. Y en la primavera de 2026 el mercado volvió a cambiar: el oro giró a la baja y el robot pasó casi tres meses sin operaciones. Una prueba de 10–20 años habría mezclado esas épocas en una sola cifra promedio. La estrategia hay que elegirla para el mercado actual, y cambiarla cuando el mercado cambie; eso vale también para este robot.
Para eso hice mi aplicación «Encuentra tu estrategia», en el navegador o en Telegram. Ahí puedes probar cualquier idea en un historial de hasta 72 meses, y cada 2 semanas la aplicación corre por sí sola decenas de miles de estrategias y te muestra las que funcionan en los últimos 6, 12 y 36 meses. No promete ganancias: te ayuda a notar a tiempo que el mercado cambió.
Los resultados de pruebas con datos históricos no garantizan resultados futuros.
Fuentes
- John F. Carter: «Mastering the Trade: Proven Techniques for Profiting from Intraday and Swing Trading Setups», capítulo sobre TTM Squeeze (Bollinger dentro de Keltner, histograma de momentum).
- Pruebas propias en MetaTrader 5 en el servidor demo de FxPro, octubre de 2026.
Dónde operar
Estos son los brokers y exchanges que uso y que trabajan con clientes de América Latina. Revisa siempre que el servicio esté disponible en tu país y empieza con poco.
Aviso de riesgo: los CFD, el Forex y los derivados de cripto conllevan un alto riesgo de perder dinero por el apalancamiento. Este artículo no es una recomendación de inversión.