Un robot que cierra operaciones en positivo todos los días es el sueño de cualquier trader. El grid que duplica el lote se ve justo así: la posición se va a pérdida, el robot compra el doble, el precio promedio se acerca y la canasta vuelve a cerrar con ganancia. En el informe: 70% de operaciones ganadoras y una curva de balance que solo sube. Programé un robot así, con el esquema clásico, y lo corrí en siete mercados. Te muestro cómo terminó, para que tu depósito no lo repita. Y al final, los robots que sí pasaron la prueba.
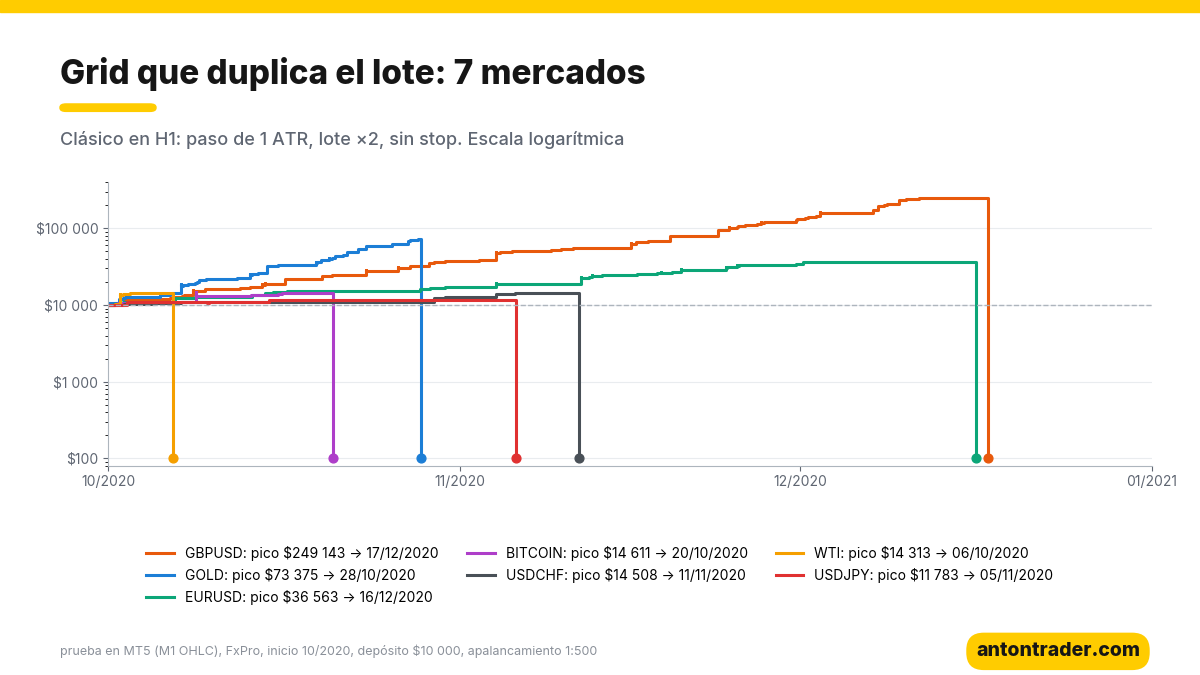
- Las 7 cuentas llegaron a cero en 11 semanas. El grid clásico (paso de 1 ATR, lote ×2, sin stop) en H1 quemó el depósito en cada mercado: desde 5 días en el petróleo hasta 11 semanas en GBPUSD.
- Antes de la quiebra todo se veía perfecto: en GBPUSD el balance subió de $10 000 a $249 143 en 10 semanas; en el oro, a $73 375 en 4 semanas. Después una sola canasta se lo llevó todo.
- Optimizar no lo salvó: de 36 variantes con límites (multiplicador menor, límite de órdenes, stop de canasta), 11 fueron rentables en el entrenamiento, y con un drawdown menor al 25%, solo 2. Un paso al lado de la mejor, y otra vez pérdidas.
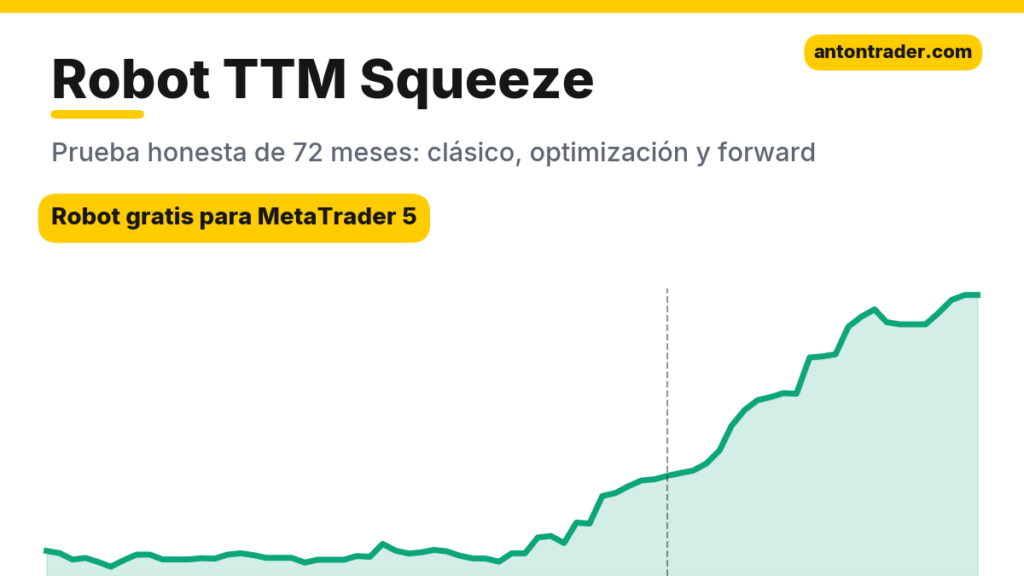
- Qué funciona mejor: el robot TTM Squeeze en el oro: +55% en 72 meses con un drawdown de 4,7%, forward +36%. Stop en cada operación y riesgo del 1%.
📊 Descargar gratis el robot TTM Squeeze, que sí funciona
Las reglas de la estrategia
Duplicar la apuesta después de perder, la martingala, viene de las casas de juego francesas del siglo XVIII. Por qué este esquema, con un capital limitado, tarde o temprano arruina al jugador, los matemáticos lo explicaron hace mucho: es el clásico «problema de la ruina del jugador», que William Feller analiza a fondo en «Introducción a la teoría de probabilidades y sus aplicaciones». En Forex la martingala vive en forma de grid: el robot no pone stop, sino que promedia. Mi robot opera la versión más común:
- Primera operación: en la dirección de la media simple SMA 50 en H1: precio por encima de la media, compra; por debajo, venta. Lote inicial: 0,1 por cada $10 000 de balance.
- Grid: si el precio va en contra de la posición 1 ATR(14), el robot abre otra operación en la misma dirección, con un lote dos veces mayor que el anterior: 0,1 → 0,2 → 0,4 → 0,8…
- Salida: toda la canasta se cierra cuando el precio vuelve 1 ATR a favor desde el precio promedio de todas las operaciones.
- No hay stop. Tampoco hay límite de órdenes. Así funcionan la mayoría de los robots de grid «sin pérdidas» que se venden en internet.
Cómo se ve en el gráfico
Abajo hay dos canastas reales del robot en EURUSD H1, de la prueba clásica. La primera es la razón por la que la gente quiere el grid. La segunda es cómo termina.
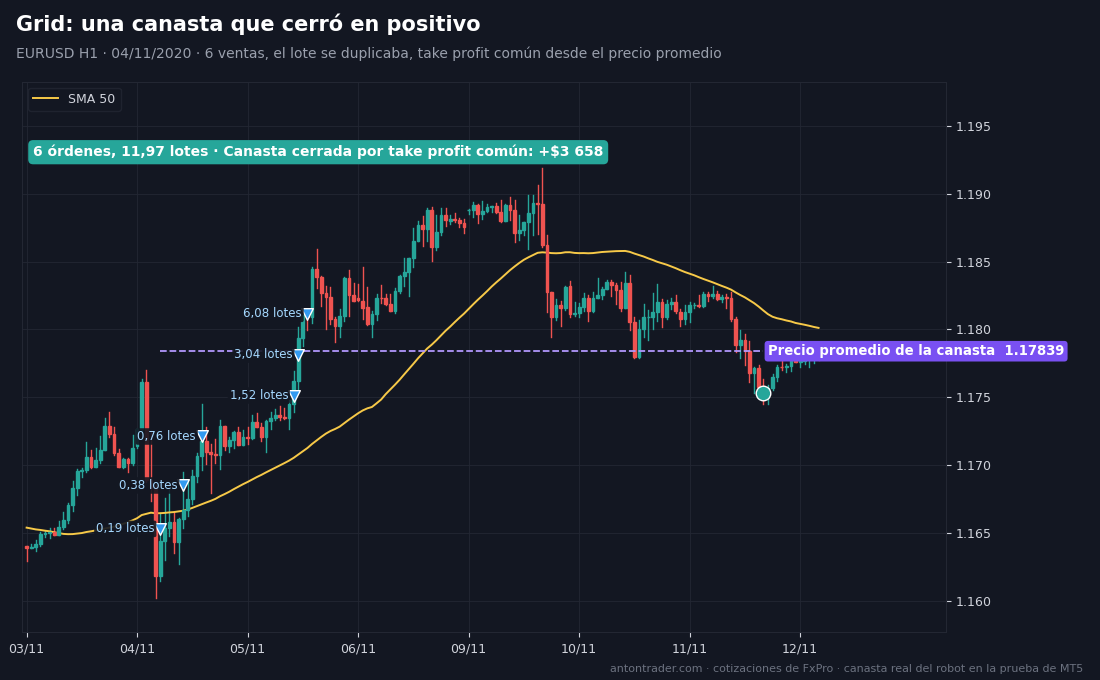
La canasta que cerró en positivo. El 4 de noviembre de 2020 el EURUSD estaba debajo de la SMA 50, y el robot vendió 0,19 lotes en 1,1653. Pero el euro subió. Cada 1 ATR el robot agregaba una venta con el lote duplicado: 0,38, 0,76, 1,52, 3,04 y 6,08 lotes. En un día y medio, seis operaciones y casi 12 lotes en contra del movimiento. El precio promedio de la canasta subió a 1,1784. El 11 de noviembre el euro retrocedió y toda la canasta cerró por el take profit común: +$3 658, el balance creció 19%. Justo operaciones así crean la sensación de que el grid no pierde.
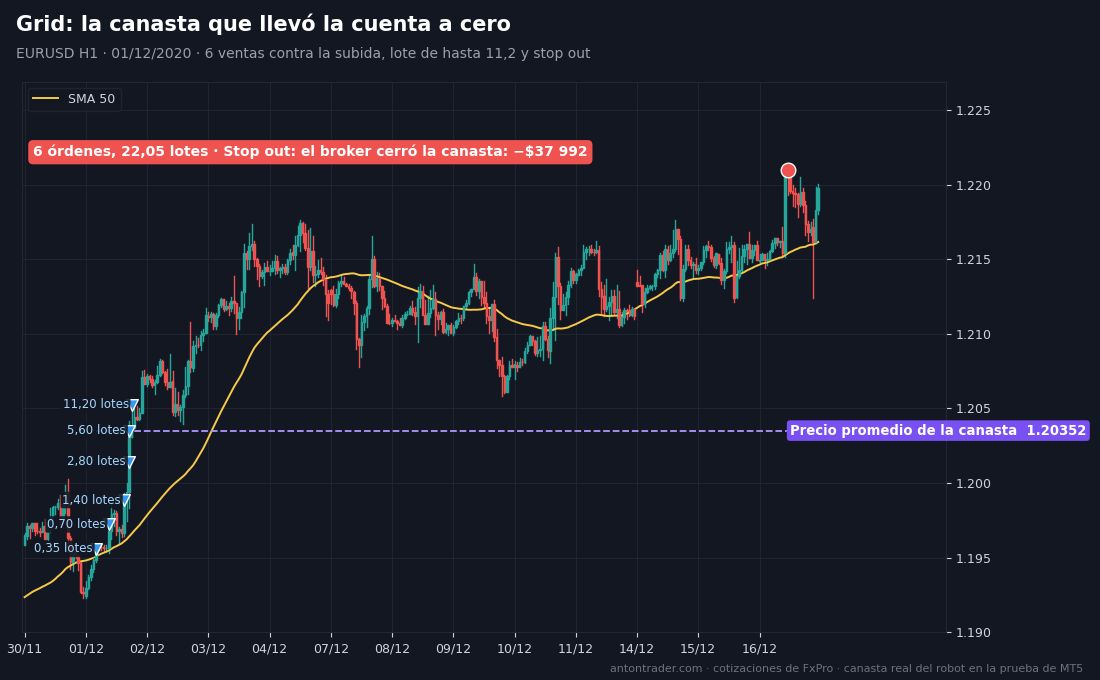
La canasta que llevó la cuenta a cero. El 1 de diciembre de 2020 el balance ya era de $35 939, 3,6 veces el inicial. El robot vendió 0,35 lotes en 1,1956, el euro subió y en un solo día el grid creció a seis ventas: 0,7, 1,4, 2,8, 5,6 y 11,2 lotes, 22 lotes contra un mercado alcista. El precio promedio de la canasta: 1,2035; el euro pasó de 1,22 y no regresó. El 16 de diciembre el broker cerró las posiciones por stop out: −$37 992. Una sola canasta se llevó todo lo que el grid ganó en dos meses, y el depósito también.
A mano se ve igual: abres una operación, el precio va en contra, compras el doble, esperas el retroceso al promedio y cierras todo en positivo. Mientras el mercado retrocede, funciona. El día que no retrocede, el lote se duplica más rápido de lo que se te acaban los nervios, y antes de que se acabe el margen.
Cómo hice la prueba
Probador de estrategias de MetaTrader 5, cuenta demo de FxPro con sus cotizaciones, spreads, comisiones y swaps. Periodo: octubre de 2020 a octubre de 2026, 72 meses. Depósito de $10 000, apalancamiento 1:500, modo «1 minuto OHLC». Por qué justamente 72 meses, te lo explico al final. Aunque al grid clásico le bastó mucho menos.
El grid en 72 meses: ninguna cuenta llegó a 2021
| Instrumento (H1) | Pico del balance | Depósito en cero | Operaciones ganadoras | Resultado |
|---|---|---|---|---|
| GBPUSD | $249 143 | 17/12/2020 | 72% | −100% |
| GOLD | $73 375 | 28/10/2020 | 70% | −100% |
| EURUSD | $36 564 | 16/12/2020 | 65% | −100% |
| BITCOIN | $14 611 | 20/10/2020 | 62% | −100% |
| USDCHF | $14 509 | 11/11/2020 | 74% | −100% |
| WTI (petróleo) | $14 314 | 06/10/2020 | 55% | −100% |
| USDJPY | $11 783 | 05/11/2020 | 64% | −100% |
En cuatro mercados de siete, la cuenta llegó a quedar en negativo antes de la quiebra: en el oro el balance terminó en −$50 518. El apalancamiento 1:500 permite abrir un lote enorme, y el precio alcanza a ir más allá del nivel de cierre forzado. Muchos brokers perdonan ese saldo negativo, pero eso no cambia lo esencial: el depósito ya no existe.
- Un alto porcentaje de operaciones ganadoras es una trampa. Entre 55% y 74% de las operaciones en positivo, y cada ganancia es pequeña. Pero una sola pérdida es del tamaño de todas las ganancias juntas.
- La duplicación crece más rápido de lo que parece. Seis pasos del grid son un lote 32 veces mayor que el inicial y un volumen total 63 veces mayor. Basta un movimiento de 6–7 ATR sin retroceso, y en H1 eso pasa cada pocas semanas.
- Cuanto mejor iba todo, más dura la caída. El lote inicial crece junto con el balance, así que la canasta más grande llega en el momento de mayor éxito. En GBPUSD el robot ganó casi $240 000 en 10 semanas y los perdió en unos pocos días.
¿Y si optimizamos los parámetros?
Los defensores del grid suelen responder: solo hay que limitar el riesgo. Eso hice: le di al optimizador un grid con límites en EURUSD H1: multiplicador de lote de 1,5 o 2, no más de 5 u 8 órdenes, stop de toda la canasta con una pérdida del 10% o del 20% del balance (o sin stop), paso del grid de 1, 2 o 3 ATR y un lote inicial cinco veces menor: 0,02 por cada $10 000. La optimización se hizo solo con 10/2020–09/2024; después verifiqué lo encontrado en 10/2024–09/2026, meses que el optimizador no vio.
- De 36 variantes, 11 fueron rentables en el entrenamiento. Pero nueve de ellas tienen un drawdown de 30% a 95%. La más rentable (+269% en cuatro años) en el camino perdió el 95% de la cuenta, es decir, sobrevivió de milagro.
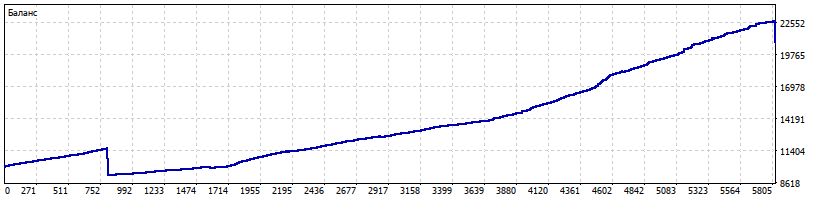
- Con un drawdown menor al 25%, solo hay dos variantes rentables. La mejor: lote ×1,5, no más de 5 órdenes, stop de canasta del 20%. En el entrenamiento, +30,0% con un drawdown de 20,5%; en el forward, +51,9% con un factor de beneficio de 3,28. En 72 meses, +107,1%.
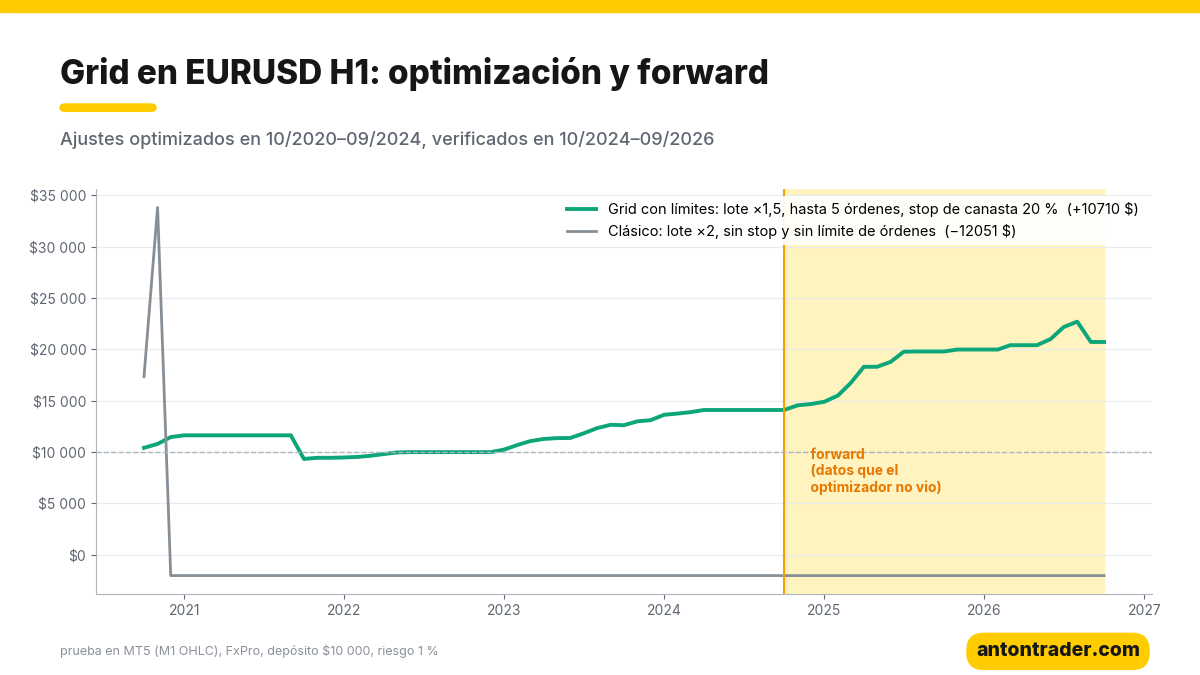
Formalmente, esta variante pasó el forward. Pero no te la recomiendo, y te explico por qué. Un paso al lado y el resultado se rompe: el mismo conjunto con stop de canasta del 10% pierde 9% en el entrenamiento; con límite de 8 órdenes, 16%; con multiplicador 2, 6%. Durante 2,5 años, de enero de 2021 a julio de 2023, el balance no logró superar su máximo. Y esto ya no es un «grid sin pérdidas»: un stop de canasta del 20% del balance es una sola pérdida del tamaño de veinte stops de un robot normal con riesgo del 1%. Cuando de 36 ajustes sobrevive uno y los vecinos pierden dinero, eso es sobreajuste al historial, no una ventaja.
Qué usar en lugar del grid: robots que pasaron la prueba
En la misma prueba de 72 meses, estos robots resistieron la verificación con datos que el optimizador no vio. Cada operación tiene stop, y el riesgo es un porcentaje fijo del balance. Por eso su peor operación es una pérdida de alrededor del 1% del balance, no de toda la cuenta:
| Robot | En 72 meses | Drawdown máx. | Forward 10/2024–09/2026 |
|---|---|---|---|
| TTM Squeeze, GOLD H4 | +55,0% | 4,7% | +36,1%, factor de beneficio 2,73 |
| Heikin-Ashi, GOLD H4 | +96,4% | 13,8% | +54,4%, factor de beneficio 1,71 |
| Supertrend, USDJPY H4 | +40,2% | 4,8% | +11,3%, factor de beneficio 2,24 |
| Para comparar: grid clásico (7 mercados, H1) | −100% en cada uno | depósito en cero | no llegó al forward |
📊 Descargar el robot TTM Squeeze para el oro
📊 Descargar el robot Heikin-Ashi para el oro
Dónde correrlos y cómo descargarlos
Los robots funcionan en MetaTrader 5 con cualquier broker. Mi prueba se hizo en FxPro. También sirven los otros brokers de mi ranking: RoboForex y Tickmill. Los robots son gratis para los clientes de estos brokers:
- Abre una cuenta de MetaTrader 5 con uno de los brokers de arriba (o usa la que ya tienes).
- Entra al bot de Telegram con el botón y envía tu número de cuenta.
- Después de la verificación, el bot te envía el archivo: el robot, los parámetros listos y las instrucciones. Córrelo en el probador de tu broker (te toma una tarde) y ponlo en marcha.
Si quieres ver con tus propios ojos cómo funciona un grid, en el bot también está el robot «Grid y martingala», con los parámetros clásicos y los optimizados, solo para el probador. No vale la pena ponerlo en una cuenta real.
Mi conclusión
El grid que duplica el lote no elimina las pérdidas: las pospone y las junta en una sola. Mientras el mercado retrocede, el informe se ve impecable: decenas de canastas ganadoras seguidas y un balance que crece más rápido que cualquier estrategia con stop. Pero en nuestra prueba el grid clásico quemó las siete cuentas en menos de tres meses. La optimización con límites encontró, de 36 variantes, una sobreviviente, y se sostiene en una sola combinación afortunada de números. Si ves un robot con una curva perfecta y 80% de operaciones ganadoras, revisa primero si duplica el lote y si tiene stop. Cuida tu depósito: opera con un riesgo claro en cada operación, como lo hacen TTM Squeeze y Heikin-Ashi en el oro.
Hoy también publiqué el análisis del robot TTM Squeeze: pasó la prueba en el oro, y cada una de sus operaciones tiene stop. Antes no pasaron la prueba el doble techo y doble suelo y el trading con pivotes. Otros análisis: la ruptura de la primera hora de Londres y la ruptura de la barra interna.
¿Por qué 72 meses?
El mercado cambia de raíz cada 3–5 años: cambian los participantes y la volatilidad, y las tendencias dan paso a los rangos. Por eso no hago pruebas de 10–20 años: mezclan mercados distintos en una sola cifra promedio, y después de un cambio de mercado la estrategia hay que cambiarla de todos modos. Con el grid esa pregunta ni siquiera se planteó: al clásico no le alcanzaron ni los primeros tres meses de 72. Una buena prueba muestra no solo cuánto gana una estrategia, sino si sobrevive a un cambio de régimen del mercado, y el grid se rompe en el primer movimiento fuerte sin retroceso.
Para buscar estrategias para el mercado actual hice mi aplicación «Encuentra tu estrategia», en el navegador o en Telegram. Ahí puedes probar cualquier idea en un historial de hasta 72 meses, y cada 2 semanas la aplicación corre por sí sola decenas de miles de estrategias y te muestra las que funcionan en los últimos 6, 12 y 36 meses. No promete ganancias: te ayuda a distinguir una estrategia con un riesgo claro de una curva bonita que esconde una quiebra.
Los resultados de pruebas con datos históricos no garantizan resultados futuros.
Fuentes
- William Feller: «An Introduction to Probability Theory and Its Applications», Vol. 1, el problema de la ruina del jugador (Gambler’s ruin).
- Pruebas propias en MetaTrader 5 en el servidor demo de FxPro, octubre de 2026.
Dónde operar
Estos son los brokers y exchanges que uso y que trabajan con clientes de América Latina. Revisa siempre que el servicio esté disponible en tu país y empieza con poco.
Aviso de riesgo: los CFD, el Forex y los derivados de cripto conllevan un alto riesgo de perder dinero por el apalancamiento. Este artículo no es una recomendación de inversión.