El mercado se calmó: las velas son cada vez más pequeñas y el precio no se mueve. Parece que el resorte está a punto de soltarse, y que quien entre primero se llevará todo el movimiento. Sobre esa idea se construyó uno de los patrones más conocidos de Toby Crabel, el NR7: esperar la vela más estrecha de siete y entrar hacia donde se rompa. La regla es simple y fácil de programar, por eso se repite en libros y foros. Escribí un robot con las reglas clásicas y lo corrí en siete mercados durante 72 meses. Te muestro qué salió y qué robot conviene usar en su lugar.
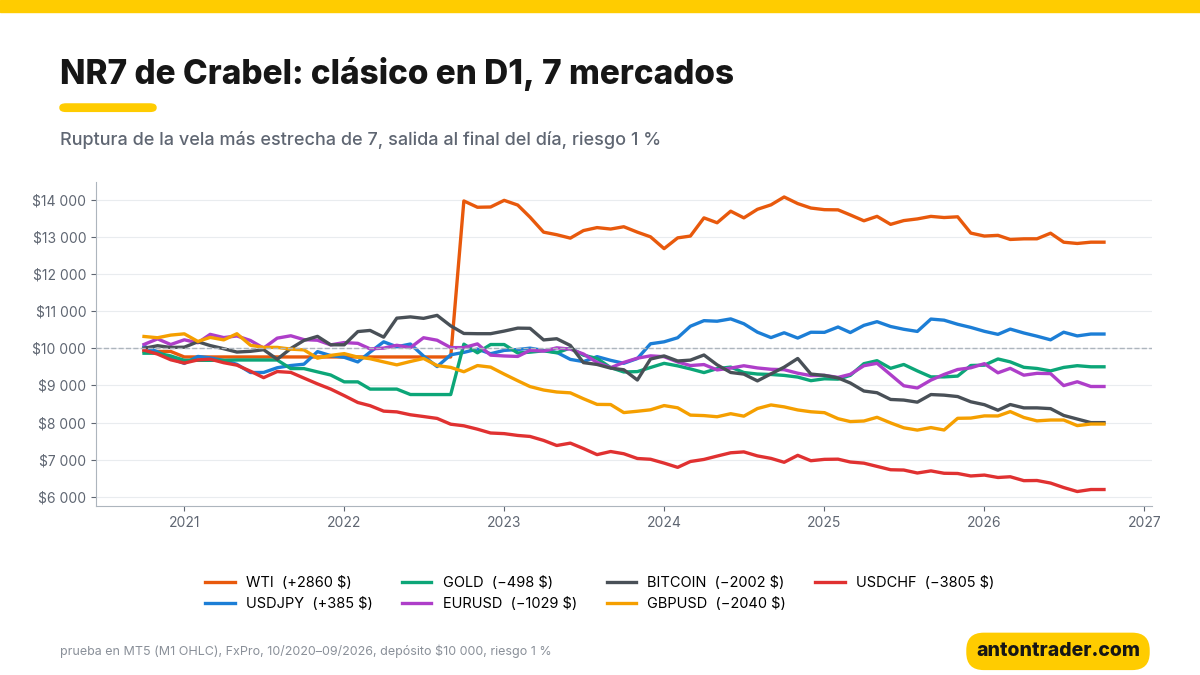
- El clásico no funciona. NR7 en D1 durante 72 meses: en positivo solo USDJPY (+3,9% en seis años); en los demás mercados, hasta −38,1% (USDCHF).
- La causa: la ruptura de una vela estrecha es una moneda al aire. Las rupturas falsas cierran con el stop completo, y las verdaderas el clásico las mantiene solo hasta el final del día.
- La optimización no lo salvó: en USDJPY H4, de 44 conjuntos rentables en el entrenamiento, solo 11 siguieron en positivo en el forward, y el mejor tuvo un factor de beneficio de apenas 1,18 en el forward.
- Qué funciona mejor: el robot TTM Squeeze, la misma idea de «compresión antes del movimiento», pero a favor de la tendencia: +55% en 72 meses en el oro con un drawdown de 4,7%, forward +36%.
📊 Descargar gratis el robot TTM Squeeze, que sí funciona
Las reglas de la estrategia
El NR7 (Narrow Range 7) lo describió Toby Crabel en el libro «Day Trading with Short Term Price Patterns and Opening Range Breakout» (1990). Notó que después de días con un rango inusualmente estrecho el mercado hace con más frecuencia un movimiento fuerte. Más tarde la idea la popularizaron Linda Raschke y Laurence Connors en «Street Smarts» (la variante NR4 con barra interior). Las reglas que más se repiten:
- Señal: la vela de ayer tiene el rango (del máximo al mínimo) más estrecho de los últimos 7 días.
- Entrada: hoy, si el precio rompe el máximo de esa vela, compra; si rompe el mínimo, vende. Una sola operación, hacia el lado donde ocurrió primero la ruptura.
- Stop: del otro lado de la vela estrecha.
- Salida: al final del día de la entrada. Crabel operaba el NR7 intradía.
- Tamaño de la posición: según un riesgo del 1% del balance por operación.
Cómo se ve en el gráfico
Abajo hay dos operaciones reales del robot, del mejor conjunto que encontró el optimizador en USDJPY H4, y las dos son del periodo forward. El recuadro punteado marca las siete velas; el morado, la más estrecha de ellas.
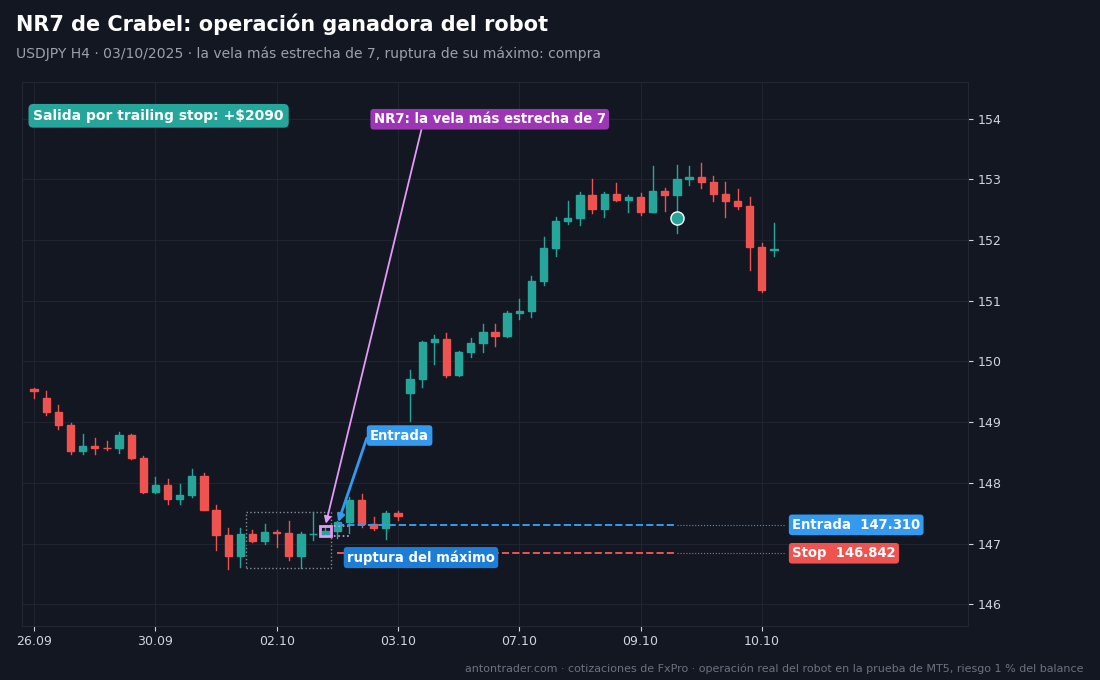
La operación por la que la estrategia gusta tanto. El 2 de octubre de 2025 apareció en USDJPY H4 la vela más estrecha de siete. En la vela siguiente el precio rompió su máximo, y el robot compró en 147,310, con stop en 146,842. El resorte de verdad se soltó: en una semana el par subió cinco yenes, el trailing stop acompañó la operación y la cerró el 9 de octubre: +$2 090.
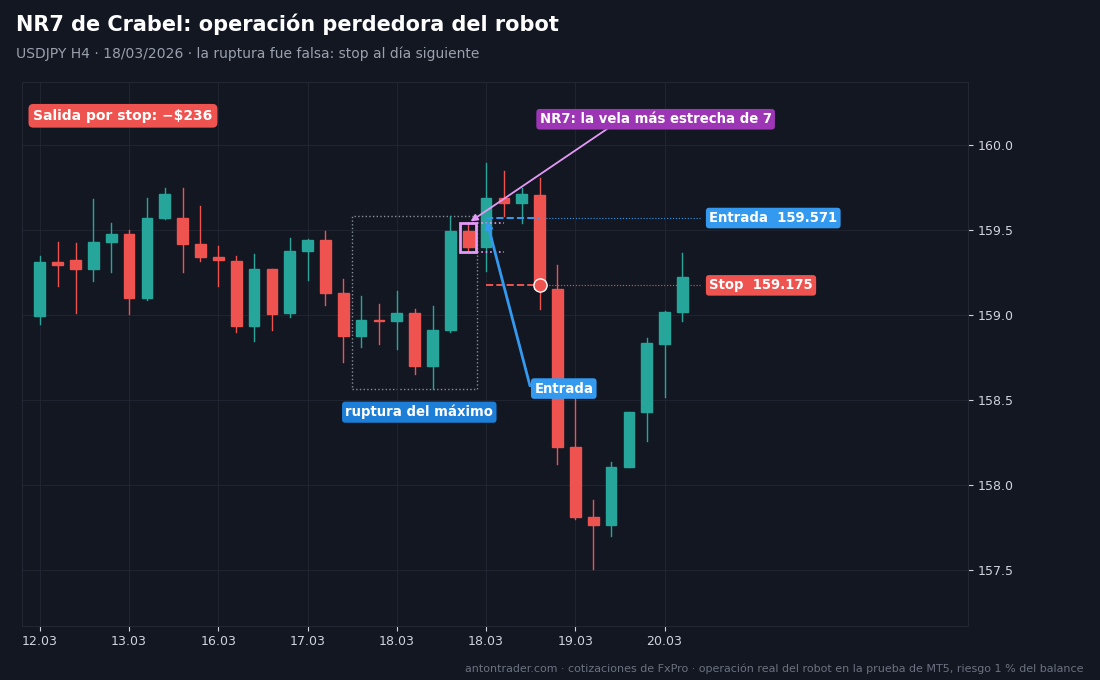
La operación que se repite mucho más seguido. El 18 de marzo de 2026 el cuadro era el mismo: vela estrecha, ruptura del máximo, compra en 159,571, stop en 159,175. Pero la ruptura fue falsa: el precio giró, a la mañana siguiente tocó el stop y bajó casi dos yenes: −$236. El problema es que de antemano no puedes distinguir estas dos imágenes: en el momento de la entrada se ven iguales.
A mano se ve así: busca una vela cuyo rango sea menor que el de cada una de las seis anteriores. Pon una orden Buy Stop sobre su máximo y una Sell Stop debajo de su mínimo; cuando se active una, borra la otra. Stop del otro lado de la vela estrecha. Se ve muy bonito en el historial, cuando ya sabes qué ruptura fue la verdadera.
Cómo hice la prueba
Probador de estrategias de MetaTrader 5, cuenta demo de FxPro con sus cotizaciones, spreads, comisiones y swaps. Periodo: de octubre de 2020 a octubre de 2026, 72 meses. Depósito de $10 000, apalancamiento 1:500, modo «1 minuto OHLC»: el robot ve cómo se movió el precio dentro de la vela y entra en el momento de la ruptura, como con una orden pendiente. Por qué justo 72 meses, te lo cuento al final del artículo.
NR7 en 72 meses: positivo en un solo mercado
| Instrumento (D1) | Resultado | Factor de beneficio | Drawdown máx. | Operaciones ganadoras |
|---|---|---|---|---|
| WTI (petróleo)* | +28,6% | 1,44 | 30,2% | 48% |
| USDJPY | +3,9% | 1,05 | 8,5% | 44% |
| GOLD | −5,0% | 0,91 | 18,2% | 42% |
| EURUSD | −10,3% | 0,86 | 15,3% | 44% |
| BITCOIN | −20,0% | 0,81 | 28,5% | 39% |
| GBPUSD | −20,4% | 0,72 | 26,3% | 42% |
| USDCHF | −38,1% | 0,44 | 39,2% | 35% |
* El positivo en el petróleo es un accidente de los datos: en el historial de cotizaciones del WTI del probador falta el periodo de inicios de 2021 a octubre de 2022, y una sola compra «se quedó colgada» todo ese hueco y ganó $3 033. Sin ella, el NR7 en el petróleo da cerca de −1,7%. El resultado honesto: no hay un positivo claro en ningún mercado, y USDJPY dio +3,9% en seis años, menos de 1% al año. Hay tres razones:
- La dirección de la ruptura es una moneda al aire. La vela estrecha dice que pronto habrá movimiento, pero no dice hacia dónde. El robot entra hacia el primer lado, y un poco menos de la mitad de esas entradas resultan correctas.
- La operación vive muy poco. Salir al final del día corta justo los movimientos para los que se inventó el NR7: el resorte se suelta, pero la operación ya está cerrada.
- El stop tras la vela estrecha es pequeño, pero los costos no. Con un stop estrecho la posición es grande, y el spread y la comisión se comen una parte notable de cada ganancia.
Las mismas reglas clásicas en USDJPY H4 funcionan todavía peor: −89,9% en 72 meses. En H4 hay más velas estrechas, y entre ellas, todavía más rupturas falsas.
¿Y si la optimización lo salva?
Le di libertad al optimizador: NR4 o NR7, filtro de barra interior, stop tras la vela o a 1–2 ATR, take profit de 1 a 3 stops, trailing stop, límite de tiempo en la operación, filtro de tendencia por EMA 100 o 200, solo compras o ambos lados. Mercados: USDJPY H4 y petróleo en D1. La optimización se hizo solo con 10/2020–09/2024, y después revisé lo encontrado en 10/2024–09/2026, meses que el optimizador no vio.
- USDJPY H4: de 44 conjuntos rentables en el entrenamiento, solo 11 siguieron en positivo en el forward. Los otros 33 «funcionaban» solo con los datos para los que se ajustaron.
- WTI D1: de 84 conjuntos rentables en el entrenamiento, 16 siguieron en positivo en el forward, y eso con cotizaciones con un hueco en las que no confío.
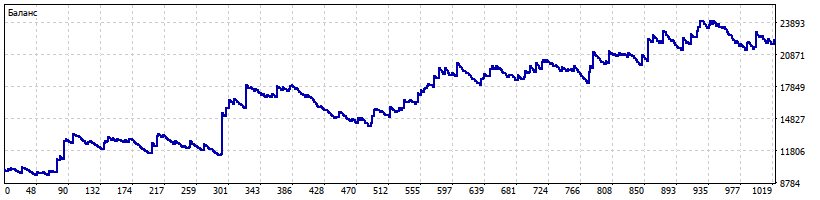
- El mejor superviviente en USDJPY H4: NR7, solo compras, stop de 1 ATR, trailing stop de 6 velas: en el entrenamiento +87,2% con un factor de beneficio de 1,29, en el forward +19,3% con un factor de beneficio de 1,18. En 72 meses, +124,4% con un drawdown de 23,6%.
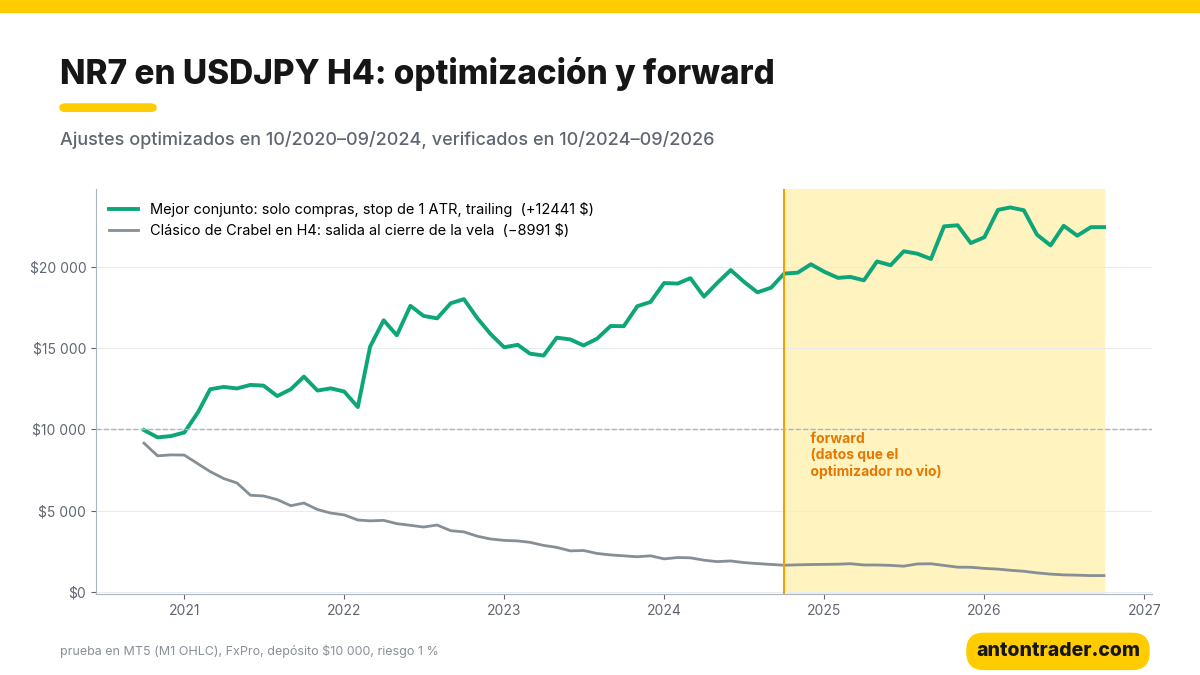
El +124% se ve bonito, pero no te recomiendo este conjunto, y te explico por qué. Primero, un factor de beneficio de 1,18 en el forward está por debajo de mi umbral de 1,3: por cada dólar perdido, el robot ganaba apenas 1,18. Una ventaja así desaparece fácilmente con un spread un poco mayor en otro broker. Segundo, esto ya no es el NR7 de Crabel: «solo compras de USDJPY» en los años en que el par subió de 105 a 160 es una apuesta a la tendencia, no a la ruptura de una vela estrecha. Los swaps de las compras sumaron $2 293, casi lo mismo que se llevaron las comisiones ($2 258). Y tercero, cuando de 44 conjuntos rentables en el entrenamiento sobreviven 11, eso se parece más a la suerte que a una ventaja.
Qué usar en lugar de NR7: robots que pasaron la prueba
Si te gusta la idea de «el mercado se comprimió y ahora va a arrancar», usa un robot que atrapa la misma compresión pero entra a favor de la tendencia, o robots que resistieron la verificación con datos que el optimizador no vio:
| Robot | En 72 meses | Drawdown máx. | Forward 10/2024–09/2026 |
|---|---|---|---|
| TTM Squeeze, GOLD H4 | +55,0% | 4,7% | +36,1%, factor de beneficio 2,73 |
| «80-20» de Raschke, GOLD H4 | +74,2% | 17,1% | +24,8%, factor de beneficio 1,84 |
| «Santo Grial», USDJPY H4 | +69,3% | 8,7% | +20,7%, factor de beneficio 2,39 |
| Para comparar: NR7 clásico (7 mercados, D1) | de +3,9% a −38,1% | hasta 39,2% | — |
📊 Descargar el robot TTM Squeeze para el oro
📊 Descargar el robot «80-20» para el oro
Dónde correrlos y cómo descargarlos
Los robots funcionan en MetaTrader 5 con cualquier broker. Mi prueba se hizo en FxPro. También sirven los otros brokers de mi ranking: RoboForex y Tickmill. Los robots son gratis para los clientes de estos brokers:
- Abre una cuenta de MetaTrader 5 con uno de los brokers de arriba (o usa la que ya tienes).
- Entra al bot de Telegram con el botón y envía tu número de cuenta.
- Después de la verificación, el bot te envía el archivo: el robot, los parámetros listos y las instrucciones. Córrelo en el probador de tu broker, te toma una tarde, y ponlo en marcha.
Si quieres revisar tú mismo las rupturas de velas estrechas, en el bot también está el robot NR7, con los parámetros clásicos y los optimizados, para experimentar en el probador. En una cuenta real no conviene ponerlo.
Mi conclusión
El NR7 es una observación correcta: después de la calma, el mercado de verdad hace con más frecuencia un movimiento fuerte. Pero una observación y un sistema de trading son cosas distintas. La vela estrecha no dice hacia dónde irá el precio, las rupturas falsas cierran con el stop completo, y la salida al final del día corta los movimientos verdaderos. En 72 meses el clásico no ganó de forma clara en ningún mercado, y el mejor conjunto optimizado se sostiene en la tendencia de USDJPY y en los swaps, no en la idea misma. Cuida tu depósito: la compresión de la volatilidad conviene operarla junto con la dirección de la tendencia. Para operar, usa un robot que pasó la prueba, por ejemplo el TTM Squeeze: atrapa la misma compresión, pero entra a favor de la tendencia.
Hoy también publiqué el análisis del robot «80-20» de Linda Raschke, que pasó la prueba en el oro. Otras estrategias de rupturas: la ruptura de volatilidad de Larry Williams y la ruptura de la primera hora de Londres. Antes tampoco pasaron la prueba Turtle Soup, el grid con martingala y el doble techo y doble suelo.
¿Por qué 72 meses?
El mercado cambia de raíz cada 3–5 años: cambian los participantes y la volatilidad, y las tendencias dan paso a los rangos. Por eso no hago pruebas de 10–20 años: mezclan mercados distintos en una sola cifra promedio, y cuando el mercado cambia, la estrategia hay que cambiarla de todos modos. El NR7 es un ejemplo claro. Crabel lo describió en 1990 para un mercado en el que la ruptura después de la calma solía dar movimiento para todo el día. En 2020–2026, incluso el mejor conjunto optimizado se sostuvo en la tendencia de un solo par, no en la compresión misma. Hay que operar el mercado que existe hoy.
Para buscar estrategias para el mercado actual hice mi aplicación «Encuentra tu estrategia», en el navegador o en Telegram. Ahí puedes probar cualquier idea en un historial de hasta 72 meses, y cada 2 semanas la aplicación corre por sí sola decenas de miles de estrategias y te muestra las que funcionan en los últimos 6, 12 y 36 meses. No promete ganancias: te ayuda a notar a tiempo que el mercado cambió y que una idea vieja dejó de funcionar.
Los resultados de pruebas con datos históricos no garantizan resultados futuros.
Fuentes
- Toby Crabel: «Day Trading with Short Term Price Patterns and Opening Range Breakout» (Traders Press, 1990): el patrón NR7 y la operación de ruptura después de un día estrecho.
- Linda Bradford Raschke y Laurence A. Connors: «Street Smarts: High Probability Short-Term Trading Strategies» (M. Gordon Publishing, 1995), capítulo «ID/NR4».
- Pruebas propias en MetaTrader 5 en el servidor demo de FxPro, octubre de 2026.
Dónde operar
Estos son los brokers y exchanges que uso y que trabajan con clientes de América Latina. Revisa siempre que el servicio esté disponible en tu país y empieza con poco.
Aviso de riesgo: los CFD, el Forex y los derivados de cripto conllevan un alto riesgo de perder dinero por el apalancamiento. Este artículo no es una recomendación de inversión.